Bí đầu ra, tăng trưởng ì ạch, dư thừa thanh khoản, nhiều ngân hàng đã tiếp tục giảm lãi suất huy động, đồng thời đẩy mạnh dịch vụ bán lẻ, cho vay tiêu dùng. Theo các chuyên gia kinh tế, ngân hàng nào chuyển hướng nhanh sang bán lẻ và dịch vụ, ngân hàng đó sẽ duy trì được lợi nhuận. Chính vì vậy, cuộc đua trong lĩnh vực này đang trở nên khốc liệt hơn với sự tham gia của ngày càng nhiều ngân hàng.
Cạnh tranh thị phần bán lẻ
Theo Ngân hàng Nhà nước (NHNN), tính đến tháng 4/2014, tín dụng trong toàn hệ thống tổ chức tín dụng tăng 0,62% so với cuối năm 2013. Tín dụng tăng chậm khiến nhiều ngân hàng tập trung phát triển thị trường bán lẻ. Nếu như trước đây, các ngân hàng tập trung nhiều vào mảng bán buôn, cho vay và cung cấp sản phẩm dịch vụ cho những doanh nghiệp (DN) lớn, các dự án, công trình và những tập đoàn kinh tế… thì thời gian gần đây, các sản phẩm bán lẻ dành cho khách hàng cá nhân lại đang đóng góp quan trọng vào lợi nhuận của nhiều ngân hàng.
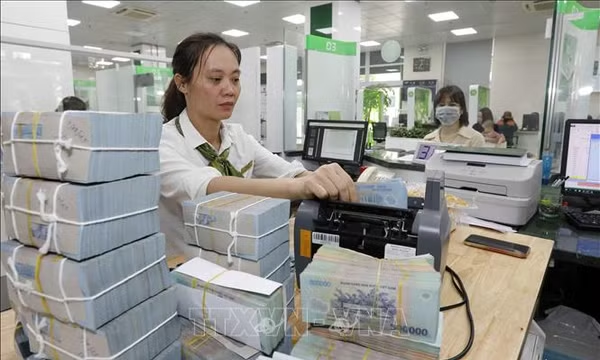
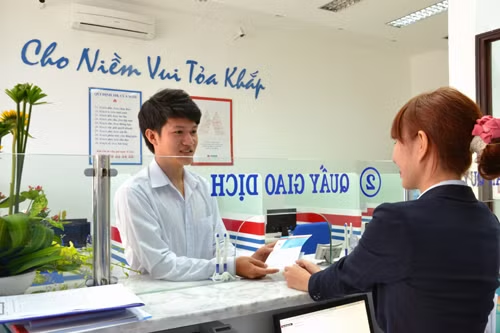 Khách hàng giao dịch tại MHB. Ảnh: Lê Phú |
Đẩy mạnh bán lẻ là định hướng được nhiều ngân hàng đặt ra, trong đó tập trung vào kênh tín dụng tiêu dùng. Cụ thể, các ngân hàng sẽ cung cấp tín dụng cho khách hàng cá nhân thông qua nghiệp vụ cho vay mua trả góp, phát hành thẻ tín dụng và cho vay bằng tiền. Tiền vay từ ngân hàng được khách hàng sử dụng vào việc thỏa mãn nhu cầu sinh hoạt hay tiêu dùng như mua sắm đồ gia dụng, nhà cửa, phương tiện đi lại. Song song đó, nhiều ngân hàng còn liên kết với các cửa hàng, siêu thị… giảm giá cho chủ thẻ thanh toán, miễn phí mở tài khoản cá nhân, phí phát hành thẻ ghi nợ nội địa, thẻ tín dụng, sử dụng các dịch vụ thanh toán trực tuyến….
Nhờ tập trung vào các kênh này mà lợi nhuận của các ngân hàng trong những tháng đầu năm nay vẫn đạt ở mức khá dù kinh tế chưa phục hồi, DN vẫn khó khăn. Tại Đại hội cổ đông (ĐHCĐ) của ngân hàng SHB vừa qua, ông Đỗ Quang Hiển, Chủ tịch HĐQT SHB cho biết: Chủ trương của SHB là trở thành một ngân hàng bán lẻ đa năng. Theo đó, mục tiêu lợi nhuận thu được từ dịch vụ chiếm 15% tổng lợi nhuận năm 2014 và tỷ lệ này sẽ được nâng dần lên.
Tại Techcombank, tăng trưởng tín dụng và lợi nhuận cũng đến chủ yếu từ lĩnh vực bán lẻ và dịch vụ. Trong tổng lợi nhuận 673 tỷ đồng quý I/2014 của Techcombank, thu nhập từ hoạt động dịch vụ đạt 435 tỷ đồng, chiếm tỷ trọng 65% tổng lợi nhuận trước thuế, tăng 122 tỷ đồng so với cùng kỳ năm ngoái. Ngay cả Ngân hàng Vietcombank, dù phần lớn lợi nhuận đến từ kênh tín dụng cho các DN, tập đoàn lớn nhưng lãnh đạo ngân hàng này vẫn cho biết, thời gian tới sẽ đẩy mạnh mảng bán lẻ để cạnh tranh với các ngân hàng khác.
Không chỉ khối ngân hàng nội tập trung phát triển mảng bán lẻ mà các ngân hàng ngoại cũng không nằm ngoài cuộc đua. Cụ thể, ANZ đã đưa ra một chiến lược cạnh tranh khá rõ ràng cho thị trường bán lẻ Việt Nam. Ông Dương Đức Hùng, Giám đốc khối Ngân hàng Bán lẻ của ANZ, cho biết chiến lược của ANZ là khu biệt vào nhóm khách hàng có mức thu nhập trung bình khá trở lên.
Nhiều chương trình linh hoạt
Không ngồi một chỗ chờ khách, các ngân hàng còn đưa nhân viên đến tận nhà hoặc tiếp thị bằng điện thoại để mời vay vốn tiêu dùng lãi suất thấp. Trong đó, ở phân khúc khách hàng cá nhân phải kể đến các ngân hàng MHB, Việt Á Bank, Đông Á Bank, ANZ, Citibank... Không chỉ thế, các ngân hàng còn áp dụng chiêu thức tiếp cận người có nhu cầu vay vốn thông qua sự giới thiệu của các tổ trưởng dân phố.
Để hỗ trợ tối đa nhu cầu vốn cho cá nhân, hộ kinh doanh, các DN vừa và nhỏ, MHB đã triển khai đồng loạt các chương trình cho vay với lãi suất ưu đãi phù hợp với từng đối tượng khách hàng. Theo đó, MHB có chương trình ưu đãi 8,5%/năm dành cho khách hàng cá nhân vay tiêu dùng và các DN; chương trình vay ưu đãi cho DN đầu tư tài sản cố định, bổ sung vốn vay ngắn hạn với lãi suất ưu đãi từ 0,49% đến 0,69%/tháng… Bên cạnh đó, MHB còn chủ động và linh hoạt xây dựng những chương trình cho vay kịp thời, tạo nhiều điều kiện thông thoáng, tiện lợi cho khách hàng dễ dàng tiếp cận vốn.
Với khách hàng DN, SeABank có gói tín dụng ngắn hạn ưu đãi dành cho DN xuất nhập khẩu. Theo đó, ngân hàng này dành 300 tỷ đồng và 20 triệu USD cho DN vay, thời gian kéo dài đến 30/9, lãi suất chỉ từ 6,5%/năm đối với các khoản vay bằng VND và 4%/năm vay USD.
Hướng tới phân khúc khách hàng đặc thù, Techcombank chọn cách… vào chợ. Ngân hàng cho các tiểu thương tại các chợ và khu vực lân cận chợ ở Hà Nội, TP Hồ Chí Minh, Bắc Ninh vay 100% nhu cầu vốn, hạn mức đến 3 tỷ đồng. Ngân hàng này cũng tung chiêu nhằm vào các khách hàng cá nhân kinh doanh ngành nghề không yêu cầu đăng ký kinh doanh trên cả nước, cũng như cho các hộ gia đình sản xuất nông, lâm, ngư nghiệp và làm muối vay vốn.
Hiện các ngân hàng đang áp dụng triệt để các phương thức để tăng doanh số cho vay. Thậm chí, nhiều ngân hàng chấp nhận thực hiện “cắt lỗ” bằng việc đưa ra các chương trình cho vay với lãi suất thấp hơn cả mức huy động.
Hải Yên