Đưa thanh toán quốc tế vào hoạt động kinh doanh
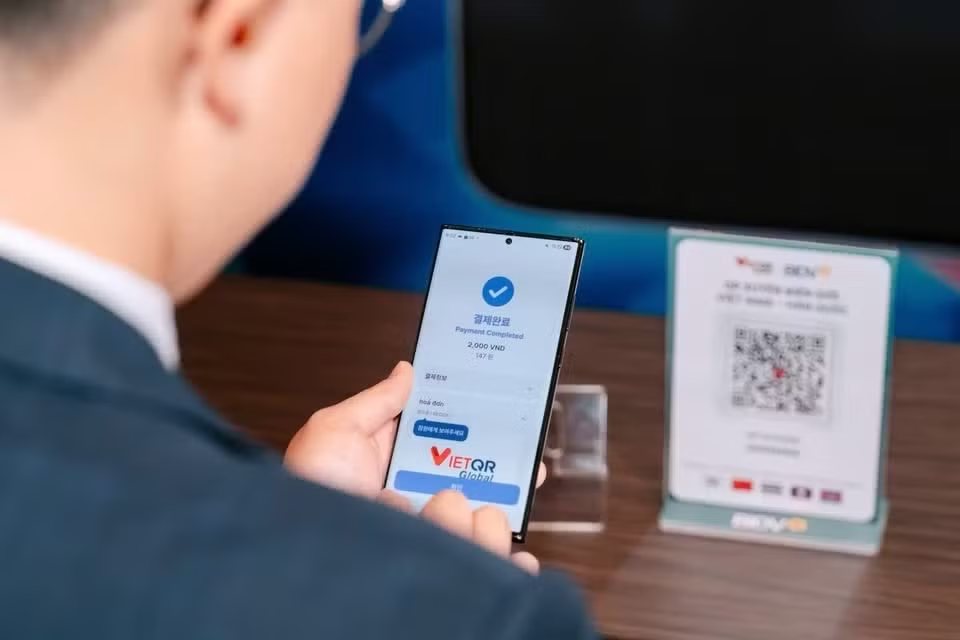
Khi khả năng thanh toán quốc tế được đưa xuống từng cửa hàng, nhà hàng, khách sạn, hộ kinh doanh và các điểm dịch vụ, kết nối thanh toán có thêm điều kiện trở thành giao dịch thực tế, phục vụ nhu cầu của người dân, doanh nghiệp và khách du lịch.
Với các ngân hàng, mở rộng VietQR Global đồng nghĩa với việc đưa khả năng thanh toán quốc tế vào hoạt động của từng điểm chấp nhận thanh toán (merchant). Đây là bước chuyển từ kết nối hệ thống sang hoạt động kinh doanh hằng ngày.
Ông Trần Hoài Nam, Phó giám đốc Khối Khách hàng Doanh nghiệp (KHDN) cho biết, ngân hàng đã xây dựng hạ tầng, kết nối với Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) và các tổ chức quốc tế như: Alipay, WeChat; đồng thời triển khai nhận diện chung để khách hàng dễ nhận biết điểm thanh toán QR xuyên biên giới.
Theo ông Trần Hoài Nam, VietinBank triển khai giải pháp theo hai chiều. Ở chiều khách quốc tế vào Việt Nam, ngân hàng lựa chọn các điểm bán trong hệ thống bán lẻ và các trung tâm du lịch tại Hà Nội, Đà Nẵng, Thành phố Hồ Chí Minh để triển khai. Với chiều người Việt Nam ra nước ngoài, ngân hàng phối hợp với NAPAS và các đối tác bán lẻ tại Thái Lan để người Việt Nam có thể sử dụng phương thức thanh toán QR khi đi du lịch.
Theo ông Trần Hoài Nam, sau khi hạ tầng và chi phí đã được chuẩn bị, vấn đề quan trọng là đưa dịch vụ vào thực tiễn. VietinBank đang triển khai từ hội sở đến các chi nhánh, qua đó đưa việc phục vụ merchant vào hoạt động của từng đơn vị.
Cách tiếp cận này cho thấy, chi nhánh ngân hàng không chỉ cung cấp tài khoản và thanh toán mà còn tham gia mở rộng mạng lưới điểm chấp nhận. Khi merchant (thương gia) được đưa vào hoạt động kinh doanh của từng đơn vị, việc phổ biến VietQR Global có thể gắn trực tiếp với nhu cầu thanh toán của khách hàng tại từng địa bàn.
Đối với ngân hàng và doanh nghiệp, lợi ích kinh tế của thanh toán QR xuyên biên giới được thể hiện rõ hơn qua bài toán chi phí. Ông Trần Văn Thành, Phó trưởng phòng Phát triển Kênh số và Đối tác Vietcombank cho biết, theo tính toán của ngân hàng, chi phí thanh toán QR xuyên biên giới có thể thấp hơn khoảng 70% so với thanh toán bằng thẻ hiện nay. Không chỉ giảm chi phí trực tiếp cho giao dịch, doanh nghiệp còn có thể tiết giảm chi phí đầu tư và vận hành thiết bị.
Ở góc nhìn của doanh nghiệp trực tiếp phục vụ khách hàng, ông Ngô Xuân Bách, Giám đốc Công ty City House Việt Nam (City Stay) cho rằng, QR (mã phản hồi nhanh) đã giúp doanh nghiệp tinh giản hàng loạt công đoạn gắn với tiền mặt như: Kiểm đếm, đối soát, trả lại tiền thừa, quy đổi ngoại tệ hay bố trí nhân sự trực tiếp thu tiền. Tại các cơ sở của City House, 100% khách hàng nội địa hiện thanh toán bằng QR.
Với người Việt Nam ra nước ngoài, Vietcombank đã triển khai thanh toán QR tại hơn 60 quốc gia. Theo ông Trần Văn Thành, người sử dụng được hưởng tỷ giá cạnh tranh, không phát sinh thêm một số khoản phí hoặc chi phí ẩn; Vietcombank hiện miễn 100% phí giao dịch thanh toán xuyên biên giới cho khách hàng tại các thị trường này. Bước tiếp theo còn có thể vượt ra ngoài thao tác quét mã. Vietcombank đang làm việc với các đối tác để hướng tới chạm để thanh toán - tap to pay, qua đó đưa trải nghiệm thanh toán ở nước ngoài ngày càng gần với trải nghiệm trong nước.
Tại Vietcombank, thanh toán xuyên biên giới được triển khai với hơn 70 quốc gia. Ngân hàng cũng đã tích hợp QR nội địa, QR quốc tế, QR chuyển khoản và QR thanh toán trên nền tảng VCB One QR. Theo đó, nhà cung cấp hàng hóa, dịch vụ chỉ cần một mã QR để tiếp nhận nhiều hình thức thanh toán.
“BIDV đã phối hợp với NAPAS để mở rộng thị trường, tạo điều kiện để khách quốc tế có thể chi tiêu tại Việt Nam. Ngân hàng tiếp tục mở rộng mạng lưới chấp nhận, tập trung vào hành trình của khách hàng từ di chuyển đến lưu trú và mua sắm”, bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm Thẻ và Vận hành BIDV cho biết.
Theo bà Phan Thị Thanh Nhàn, nếu chỉ một ngân hàng tự phát triển mạng lưới, quá trình sẽ lâu hơn. Vì vậy, BIDV hợp tác với các nền tảng về lưu trú để mở rộng mạng lưới của mình, qua đó phát triển thêm các điểm chấp nhận thanh toán. Mục tiêu không chỉ tăng số điểm chấp nhận mà còn biến các điểm này thành một phần trong hành trình phục vụ khách hàng, góp phần tăng doanh thu và cải thiện trải nghiệm.
Trong khi đó, Agribank tiếp cận VietQR Global từ khu vực nông nghiệp, nông thôn. Bà Phùng Thị Thanh Yên, Phó Giám đốc Trung tâm Thẻ Agribank chia sẻ, ngân hàng dự kiến triển khai VietQR Global vào tháng 10/2026. Theo đó, Agribank hướng dịch vụ tới hộ kinh doanh, cơ sở sản xuất, làng nghề và điểm du lịch địa phương. Khi những điểm bán này có thể tiếp nhận thanh toán từ khách quốc tế, QR xuyên biên giới có thể trở thành thêm một kênh tiếp cận khách hàng cho các sản phẩm và dịch vụ địa phương.
Giá trị của mã QR không nên dừng ở việc “đã thanh toán”
Nếu mở rộng điểm chấp nhận thanh toán là điều kiện để VietQR Global tăng mức độ sử dụng, du lịch là một trong những lĩnh vực có thể tạo nhu cầu trực tiếp đối với mạng lưới này.
Ông Phạm Văn Thủy, Phó Cục trưởng Cục Du lịch Quốc gia Việt Nam cho rằng, thanh toán xuyên biên giới có thể tác động đến trải nghiệm của khách du lịch quốc tế. Khi thanh toán nhanh chóng, thuận tiện và an toàn hơn, du khách có thể chủ động hơn trong quá trình mua sắm và sử dụng dịch vụ.
Ở góc độ điểm bán, mã QR cũng giúp các cửa hàng, nhà hàng, khách sạn và hộ kinh doanh tiếp nhận thanh toán mà không phải đầu tư hệ thống thiết bị chấp nhận thẻ phức tạp. Theo NAPAS, khi mã QR được tích hợp với phần mềm quản lý bán hàng, giao dịch còn có thể gắn với đơn hàng, hỗ trợ quản lý doanh số và đối soát.
Nhìn ở góc độ công nghệ, ông David Chong, Phó Giám đốc vùng, thị trường Đông Nam Á, Công ty Tenpay, Tập đoàn Tencent cho rằng, một tiêu chuẩn QR thống nhất giúp quá trình kết nối và triển khai thuận lợi hơn. Tuy nhiên, sau khi hoàn thành kết nối, vấn đề tiếp theo là mở rộng mạng lưới chấp nhận và giúp cả thương nhân lẫn người dùng nhận biết được điểm nào có thể sử dụng QR xuyên biên giới. Điều này đặt mạng lưới điểm bán vào vị trí quan trọng của VietQR Global. Nếu kết nối quốc tế tạo ra khả năng thanh toán, thì điểm chấp nhận mới là nơi khả năng đó được chuyển thành giao dịch.
Với hơn 2,5 triệu đơn vị đã chấp nhận VietQR nội địa nhưng mới khoảng 150.000 đơn vị chấp nhận VietQR Global, dư địa mở rộng vẫn còn lớn. Việc bổ sung nhận diện VietQR Global tại các điểm bán hiện hữu, cùng với mở rộng đến các khu du lịch, nhà hàng, khách sạn, hộ kinh doanh, làng nghề và các địa bàn có khách quốc tế, sẽ là bước quan trọng để tăng mức độ sử dụng dịch vụ.
Ông Bùi Nguyễn Anh Tuấn, Phó Cục trưởng Cục Quản lý và Phát triển thị trường trong nước (Bộ Công Thương) cho rằng, giá trị của mã QR không nên dừng ở việc “đã thanh toán”. Nếu được tích hợp phù hợp, phía sau giao dịch còn có thể là đơn hàng, hóa đơn, quản lý tồn kho, chương trình khách hàng thân thiết, khuyến mại và dữ liệu phục vụ quản trị. Khi đó, không chỉ một giao dịch được số hóa mà hoạt động của nhà bán lẻ cũng từng bước được số hóa.
Theo đó, Việt Nam cần nghiên cứu gói giải pháp gồm hỗ trợ chi phí kết nối ban đầu; khuyến khích tích hợp thanh toán với phần mềm bán hàng và hóa đơn; đào tạo kỹ năng số cho tiểu thương, hộ kinh doanh; phối hợp các chương trình khuyến mại, kích cầu; đồng thời lựa chọn những địa bàn có tác động lan tỏa cao để triển khai. Trong đó, có thể ưu tiên các cụm thương nhân tại khu du lịch, khu phố thương mại, khu vực kinh tế ban đêm, chợ truyền thống, cửa khẩu và những địa bàn đông khách quốc tế.