Từ kết nối xuyên biên giới đến giao dịch thực
Bài toán tiếp theo của thanh toán QR không chỉ là mở thêm kết nối giữa các quốc gia, mà quan trọng hơn là đưa phương thức này đến nhiều điểm bán và chuyển hóa các kết nối thành giao dịch thực tế.
Theo ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS), cùng với mục tiêu tăng trưởng kinh tế và phát triển du lịch, nhu cầu thanh toán xuyên biên giới tại Việt Nam còn nhiều dư địa. Năm 2025, Việt Nam đón khoảng 21 triệu lượt khách quốc tế, trong khi gần 7 triệu người Việt Nam đi du lịch nước ngoài. Đến năm 2030, Việt Nam đặt mục tiêu đón 40-50 triệu lượt khách quốc tế.
Thanh toán hiện diện trong toàn bộ hành trình của du khách, từ đặt dịch vụ trước chuyến đi đến lưu trú, ăn uống, mua sắm, vui chơi và các giao dịch sau khi trở về. Vì vậy, hạ tầng thanh toán cần được phát triển song hành với sự gia tăng của dòng khách quốc tế.
Một lợi thế của Việt Nam là QR đã trở thành phương thức thanh toán phổ biến tại nhiều thị trường châu Á - Thái Bình Dương. Theo đại diện NAPAS, khoảng 75 - 80% khách du lịch từ khu vực này đã quen sử dụng QR. Vì vậy, nhu cầu của du khách khi đến Việt Nam không chỉ là thanh toán không dùng tiền mặt, mà còn là khả năng sử dụng chính những ứng dụng thanh toán quen thuộc tại nước mình.
Quá trình phát triển thanh toán QR tại Việt Nam bắt đầu được thúc đẩy từ năm 2015, sau đó được chuẩn hóa hơn với tiêu chuẩn mã QR do Ngân hàng Nhà nước Việt Nam ban hành năm 2018. Đến năm 2021, NAPAS triển khai VietQR trên hạ tầng thanh toán bán lẻ và dịch vụ chuyển khoản 24/7, góp phần đưa QR trở thành phương thức quen thuộc tại các cửa hàng, khu chợ và điểm bán.
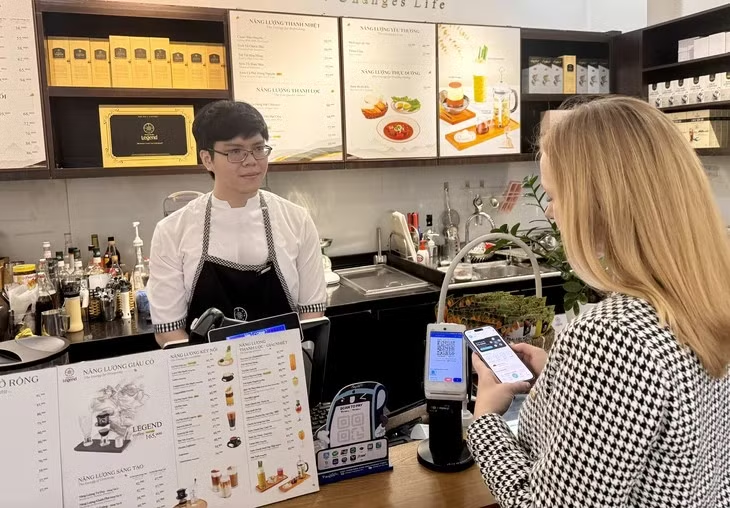
Từ nền tảng trong nước, thanh toán QR tiếp tục được mở rộng ra phạm vi xuyên biên giới. Theo ông Nguyễn Đăng Hùng, từ năm 2021 đến nay, hạ tầng thanh toán QR xuyên biên giới đã được kết nối với 6 thị trường gồm Trung Quốc, Thái Lan, Hàn Quốc, Singapore, Campuchia và Lào. Định hướng tiếp theo là nghiên cứu mở rộng sang các thị trường châu Á - Thái Bình Dương như Nhật Bản, Ấn Độ, Malaysia, Indonesia và Philippines.
Để đáp ứng yêu cầu của thanh toán thương mại, NAPAS đã phát triển VietQR Pay theo mô hình thanh toán giữa khách hàng và đơn vị bán hàng, đáp ứng tốt hơn các yêu cầu về kiểm soát giao dịch, xác định chủ thể, xử lý hoàn trả, khiếu nại và bảo vệ người dùng.
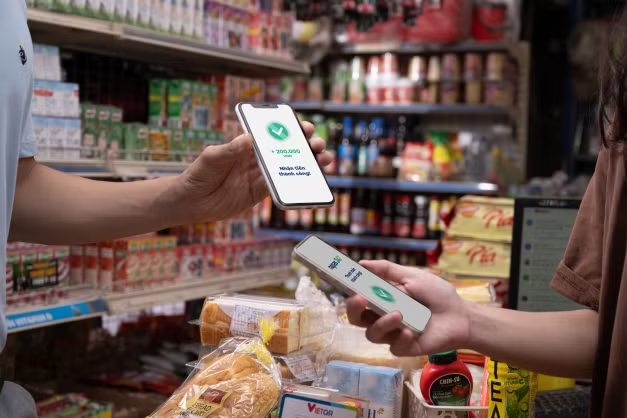
Trên nền tảng đó, VietQR Global được định hướng vừa là hạ tầng thanh toán, vừa là dấu hiệu nhận diện chung cho thanh toán QR xuyên biên giới. Khách quốc tế đến Việt Nam có thể nhận biết các điểm chấp nhận VietQR Global và sử dụng ứng dụng ngân hàng hoặc ví điện tử quen thuộc tại nước mình. Ở chiều ngược lại, người Việt Nam đi nước ngoài cũng có thể nhận diện các điểm chấp nhận để sử dụng ứng dụng thanh toán quen thuộc trong nước.
Theo ông Nguyễn Đăng Hùng, việc xây dựng hạ tầng kết nối ở cấp độ quốc gia thay vì để từng ngân hàng, trung gian thanh toán tự thiết lập quan hệ với từng thị trường có thể giảm số lượng kết nối riêng lẻ; đồng thời chuẩn hóa các yêu cầu về kỹ thuật, nghiệp vụ, bảo vệ khách hàng và xử lý giao dịch.
Một yếu tố khác được chú trọng là tính minh bạch của giao dịch, đặc biệt về tỷ giá. Khi thanh toán QR tại nước ngoài, người dùng có thể biết tỷ giá được áp dụng và số tiền thực tế bị trừ khỏi tài khoản, qua đó chủ động hơn trong kiểm soát chi tiêu.
NAPAS đang phối hợp với các ngân hàng, trung gian thanh toán và những đơn vị sở hữu mạng lưới bán hàng lớn để mở rộng khả năng chấp nhận VietQR Global. Việc kết nối với những nền tảng có hàng trăm nghìn người bán có thể giúp nhanh chóng tăng độ phủ mà không phải phát triển từng điểm bán riêng lẻ.
Khi thanh toán trở thành “điểm chạm” của du lịch
Theo ông Phạm Văn Thủy, Phó Cục trưởng Cục Du lịch Quốc gia Việt Nam, Việt Nam đang hướng tới chuyển mạnh du lịch từ tăng trưởng về số lượng sang tăng trưởng về chất lượng và giá trị gia tăng, trong đó khoa học, công nghệ và chuyển đổi số cần trở thành động lực tạo đột phá.
Trong 8 tháng đầu năm 2026, lượng khách quốc tế đạt khoảng 16 triệu lượt, trong đó khách châu Á khoảng 11,8 triệu lượt, chiếm gần 70%. Trung Quốc và Hàn Quốc tiếp tục là hai thị trường lớn, với lần lượt khoảng 3,5 triệu và 2,8 triệu lượt khách trong 8 tháng.
Dòng khách tăng kéo theo yêu cầu nâng chất lượng toàn bộ hành trình, từ tìm kiếm thông tin, đặt vé, đặt phòng đến thanh toán, mua sắm và chăm sóc sau chuyến đi. Theo ông Phạm Văn Thủy, một chuyến đi có thể bao gồm giao dịch tại trung tâm thương mại, chợ truyền thống, phố đi bộ, cửa hàng đặc sản, làng nghề, điểm du lịch cộng đồng, cửa hàng trực tuyến và các nền tảng mạng xã hội.
Hành trình mua sắm có thể bắt đầu trước chuyến đi, tiếp diễn trong thời gian lưu trú và kéo dài sau khi du khách trở về nước. Vì vậy, doanh nghiệp không chỉ bán một sản phẩm tại thời điểm khách đến mà ngày càng phải quản trị toàn bộ hành trình tiêu dùng.
Trong chuỗi trải nghiệm đó, thanh toán là một điểm chạm có thể tác động trực tiếp đến quyết định chi tiêu. Du khách thường quan tâm đến sự thuận tiện, mức độ phổ biến của phương thức thanh toán, tính minh bạch, an toàn và khả năng được hỗ trợ khi xảy ra sự cố.
Theo ông Phạm Văn Thủy, nếu gặp khó khăn trong thanh toán, du khách có thể giảm mức mua sắm hoặc chuyển sang một cơ sở kinh doanh khác. Vì vậy, thanh toán không chỉ là khâu thu ngân mà còn có thể ảnh hưởng đến trải nghiệm và mức chi tiêu của khách.
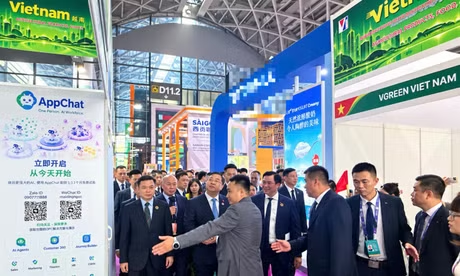
Đây cũng là hướng tiếp cận được Tenpay, công ty thuộc Tập đoàn Tencent (Trung Quốc), đặt trọng tâm trong quá trình hợp tác tại Việt Nam. Trong khi đó, VietQR Global cung cấp một chuẩn kết nối chung, giúp giảm bớt những trở ngại đối với cả đơn vị chấp nhận thanh toán và các thương hiệu thanh toán quốc tế. Với khách Trung Quốc, việc có thể sử dụng WeChat Pay hoặc Weixin Pay để quét mã VietQR Global tại Việt Nam giúp giảm nhu cầu đổi tiền mặt hoặc sử dụng một phương thức thanh toán mới.
Chia sẻ tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” mới đây, ông David Chong, Phó Giám đốc Vùng, Thị trường Đông Nam Á, Công ty Tenpay cho biết, trong mô hình truyền thống, một thương hiệu thanh toán muốn mở rộng sang thị trường khác thường phải làm việc với từng đối tác riêng lẻ. Mỗi đối tác lại cần đầu tư cho hệ thống, kết nối và các công đoạn chuẩn bị để có thể chấp nhận phương thức thanh toán mới, vừa tốn thời gian vừa làm tăng chi phí.
Tuy nhiên, ông David Chong lưu ý: “Kết nối mới chỉ là điểm khởi đầu. Có kết nối giữa các hệ thống không đồng nghĩa với việc hệ thống đã sẵn sàng ở mọi điểm bán”.
Theo đó, cần ưu tiên mở rộng độ phủ tại những nơi du khách tương tác nhiều như sân bay, cửa hàng miễn thuế, khách sạn, điểm tham quan, trung tâm mua sắm, nhà hàng, giao thông và các dịch vụ du lịch. Người bán phải biết cách nhận diện và xử lý giao dịch, trong khi người mua cần dễ dàng nhận biết điểm chấp nhận phương thức thanh toán quen thuộc.
Một trong những giá trị đáng chú ý của thanh toán số là khả năng góp phần loại bỏ một rào cản trong quá trình chuyển nhu cầu tiêu dùng thành giao dịch.
"Khi thanh toán nhanh, đơn giản và an toàn, du khách có thêm điều kiện mua sắm tại nhiều điểm hơn. Ngược lại, việc chỉ chấp nhận tiền mặt có thể khiến một phần nhu cầu không chuyển thành giao dịch", ông Phạm Văn Thủy cho biết.
Điều này càng có ý nghĩa khi Việt Nam hướng tới mô hình du lịch có giá trị gia tăng cao. Chi tiêu của khách quốc tế không chỉ tập trung vào lưu trú, ăn uống và vận chuyển mà còn mở rộng sang đặc sản vùng miền, hàng thủ công mỹ nghệ, thời trang, chăm sóc sức khỏe, làm đẹp, giải trí đêm, golf, du thuyền và các sản phẩm nghỉ dưỡng cao cấp.
Đối với doanh nghiệp và hộ kinh doanh, việc chấp nhận phương thức thanh toán quen thuộc của khách quốc tế cũng mở thêm một kênh tiếp cận khách hàng. Một cửa hàng đặc sản, nhà hàng, điểm bán tại làng nghề hay cơ sở dịch vụ trong khu kinh tế đêm có thể tiếp nhận dòng chi tiêu từ khách nước ngoài mà không nhất thiết phải đầu tư hệ thống thanh toán riêng cho từng thị trường.
Ở góc độ doanh nghiệp, thanh toán số còn giúp giảm chi phí kiểm đếm, bảo quản và vận chuyển tiền mặt, hạn chế rủi ro thất thoát, gian lận và rút ngắn thời gian đối soát. Phí thẻ quốc tế thường ở mức khoảng 1 - 3,5% giá trị giao dịch, trong khi các giải pháp QR xuyên biên giới có mức phí thấp hơn đáng kể.
Quy mô thanh toán số trong nước cũng đang tạo nền tảng cho quá trình này. Trong quý I/2026, thanh toán không dùng tiền mặt đạt khoảng 15 tỷ giao dịch, với tổng giá trị khoảng 190 triệu tỷ đồng, tăng 34,28% về số lượng và 12,24% về giá trị so với cùng kỳ.
Không chỉ doanh nghiệp và người tiêu dùng, cơ quan quản lý cũng có thể khai thác giá trị từ hệ sinh thái thanh toán số thông qua dữ liệu giao dịch, trên cơ sở tuân thủ các quy định về bảo vệ dữ liệu cá nhân. Việc kết hợp dữ liệu về lượng khách và mức chi tiêu có thể hỗ trợ đánh giá khách đang chi tiêu ở đâu, vào nhóm sản phẩm nào và mức độ lan tỏa tới kinh tế địa phương.
Cục Du lịch Quốc gia Việt Nam đề xuất xây dựng Bản đồ thanh toán du lịch theo từng thị trường và điểm đến; mở rộng thanh toán số tới doanh nghiệp vừa và nhỏ, hộ kinh doanh và các điểm kinh doanh địa phương; gắn thanh toán với các chương trình kích thích mua sắm theo hành trình của du khách; thí điểm mô hình điểm đến thanh toán liền mạch gắn với kinh tế đêm tại một số đô thị lớn. Cùng với đó là yêu cầu bảo đảm an toàn, minh bạch và khả năng xử lý khi giao dịch phát sinh lỗi.
Tuy nhiên nhiều ý kiến cho rằng, thanh toán thuận tiện chỉ là một điều kiện để chuyển hóa nhu cầu thành giao dịch. Chất lượng sản phẩm, dịch vụ và trải nghiệm điểm đến vẫn là những yếu tố quan trọng trong việc giữ chân khách và gia tăng chi tiêu.
Trong khoảng 2 - 3 năm tới, theo một số chuyên gia, với sự phối hợp của các ngân hàng, trung gian thanh toán và đối tác trong hệ sinh thái bán hàng, mạng lưới VietQR Global được kỳ vọng tiếp tục được mở rộng.
Khi độ phủ điểm chấp nhận tăng lên, thanh toán QR xuyên biên giới có thêm cơ hội trở thành một phương thức quen thuộc đối với du khách quốc tế tại Việt Nam cũng như người Việt Nam khi ra nước ngoài.