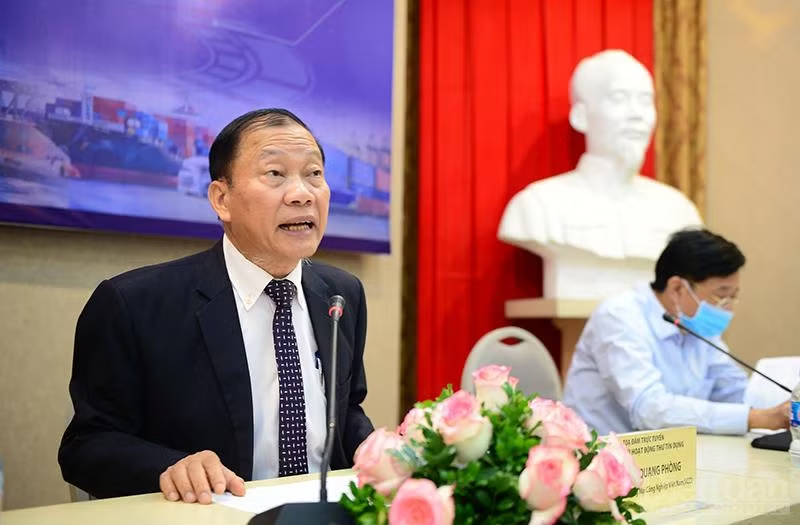
Tại Tọa đàm trực tuyến "Thuế VAT với hoạt động thư tín dụng" diễn ra chiều 11/5, ông Hoàng Quang Phòng, Phó Chủ tịch Phòng thương mại và Công nghiệp Việt Nam (VCCI) cho biết: L/C là phương thức bảo lãnh thanh toán quốc tế, thực chất là cam kết thanh toán của ngân hàng phát hành, bảo đảm là người mua sẽ thanh toán tiền mua hàng hóa cho người bán. Nhiều năm qua, các TCTD vẫn thực hiện đầy đủ theo quy trình này.
“Tuy nhiên, cơ quan thuế địa phương đang yêu cầu TCTD rà soát, kê khai và nộp thuế VAT đối với các khoản thu từ L/C phát sinh từ ngày 1/1/2011. Các NHTM băn khoăn, bản chất thuế VAT là thuế gián thu nên việc “hồi tố”, truy thu thuế VAT đối với dịch vụ L/C 10 năm là bất hợp lý”, ông Hoàng Quang Phòng cho biết. Trong khi đó nhiều doanh nghiệp cho rằng, đây là nghiệp vụ ngân hàng nhưng vì thuế VAT là thuế gián thu nên tạo ra gánh nặng tài chính lớn đối với doanh nghiệp.
Thực tế, nếu người mua không thanh toán đúng hạn theo quy định hợp đồng, ngân hàng phát hành L/C sẽ phải cho vay bắt buộc đối với người mua để thanh toán cho người bán. Theo đó, các khoản thu về phát hành, xác nhận, thông báo L/C là khoản thu bảo lãnh thuộc đối tượng không chịu thuế VAT nhiều năm qua.
Theo văn bản số 1606/TCT-DNL của Tổng cục Thuế ngày 22/4/2020, Tổng cục Thuế đã chỉ đạo các cục thuế địa phương L/C là hình thức cung ứng dịch vụ thanh toán theo quy định tại Khoản 15 Điều 4 Luật các TCTD 2010, do vậy sẽ thuộc đối tượng chịu thuế VAT. Toàn bộ các khoản thu liên quan nghiệp vụ L/C, không phân biệt có cam kết bảo lãnh hay không có cam kết bảo lãnh đều phải chịu thuế VAT kể từ ngày 1/1/2011.
Phát biểu tại Toạ đàm, ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội ngân hàng (VNBA) cho biết: “Thuế VAT là thuế gián thu (thu từ khách hàng) nên từ nay, khi các doanh nghiệp có nhu cầu phát hành L/C, các ngân hàng sẽ thu thuế VAT của doanh nghiệp, làm tăng chi phí của doanh nghiệp. Ngoài ra, các doanh nghiệp có thể bị truy thu nộp bổ sung tiền thuế VAT đã phát sinh từ năm 2011 đến nay cho ngân hàng để nộp ngân sách. Điều này, tạo gánh nặng rất lớn cho doanh nghiệp, đặc biệt trong bối cảnh COVID-19 phức tạp”.
Theo ông Nguyễn Quốc Hùng, hiện phần lớn các nước trong khu vực và trên thế giới không áp dụng thu thuế VAT của khách hàng đối với nghiệp vụ L/C như: Singapore, Malaysia, Indonesia, Hàn Quốc, Australia, UK, EU. Ngoài ra có một số quốc gia, vùng lãnh thổ áp thuế trực tiếp (thuế thu nhập doanh nghiệp) đối với nghiệp vụ L/C (không phải là thuế gián thu như VAT) như: Thái Lan, Philippines, Trung Quốc, Đài Loan. Thuế này được tính vào chi phí. Trong 10 năm qua đã có rất nhiều thay đổi, vì vậy theo VNBA, có thể có nhiều khách hàng không còn quan hệ giao dịch với TCTD hoặc đã giải thể, phá sản nên TCTD không thể thu thuế bổ sung từ khách hàng được và các TCTD cũng không thể ứng tiền ra để nộp thay cho doanh nghiệp.
Đối với hệ thống ngân hàng, hoạt động của TCTD chủ yếu ở 3 hoạt động: Tiền gửi, cấp tín dụng và dịch vụ thanh toán. Trong 3 hoạt động trên, chỉ có cung ứng dịch vụ thanh toán là phải nộp thế. Về dịch vụ thanh toán cũng đưa ra là thanh toán trong nước và thanh toán quốc tế và chỉ khác nhau ở việc nói rõ các hình thức cụ thể.
“Các khoản thu liên quan đến L/C các TCTD đã thu của khách hàng trong giai đoạn trước theo biểu phí công bố tại từng thời điểm thu phí, vì vậy để các khách hàng nộp bổ sung thuế VAT do quy định lại thuế suất là rất khó. Đối với các TCTD, nộp bổ sung thuế, phạt kê khai sai và tiền chậm nộp thuế VAT với số tiền rất lớn; phạt kê khai sai và tiền chậm nộp không có nguồn phù hợp để thực hiện…”, bà Phùng Nguyễn Hải Yến, Phó Tổng Giám đốc Vietcombank cho biết.
Bà Hải Yến cho rằng: Các cơ quan quản lý Nhà nước thống nhất bảo lãnh thanh toán của TCTD trong phương thức thanh toán L/C mà TCTD đóng vai trò ngân hàng phát hành L/C thuộc hoạt động cấp tín dụng (không phân biệt trường hợp khách hàng không ký quỹ/có ký quỹ đủ hoặc không đủ 100% giá trị L/C. Theo đó, bà Hải Yến kiến nghị rằng các khoản phí L/C liên quan đến cam kết bảo lãnh thanh toán là đối tượng không chịu thuế VAT.