Trên thực tế, bảo lãnh nhà ở hình thành trong tương lai đã được Luật kinh doanh bất động sản 2014 đề cập ở điều 56. Theo đó, các chủ đầu tư phải có ngân hàng đứng ra bảo lãnh cho dự án. Tháng 8/2015, Thông tư 07/2015 của Ngân hàng nhà nước cũng có hiệu lực với những quy định cụ thể về bảo lãnh nhà ở hình thành trong tương lai.
 Ngân hàng bảo lãnh chỉ thực hiện nghĩa vụ giao nhà đúng tiến độ chứ không bảo lãnh chất lượng nhà ở. |
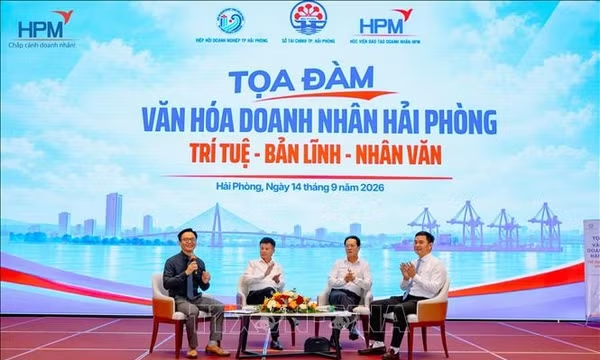
TS. Nguyễn Trí Hiếu cũng cho hay, hiện nay ông không có thống kê cụ thể về việc các ngân hàng đã thực hiện vấn đề bảo lãnh là bao nhiêu. Nhưng ở ngân hàng ông Hiếu đang làm việc, cũng đã phát hành rất nhiều chứng thư bảo lãnh cho các chủ đầu tư có quan hệ với ngân hàng.
Tuy nhiên, vấn đề phát hành bảo lãnh cũng có nhiều rủi ro, bên cạnh đó ngân hàng hay tổ chức tín dụng không được cho 1 khách hàng vay quá 15% trên vốn tự có. Thế nên, các ngân hàng tỏ ra rất thận trọng trong vấn đề phát hành này.
Ngoài ra, theo TS. Nguyễn Trí Hiếu, hiện nay người mua nhà cũng chưa quan tâm đến vấn đề bảo lãnh nhà ở hình thành trong tương lai. Phần lớn, người mua nhà rất ít khi đòi hỏi quyền lợi với nhà đầu tư, vì thế các nhà đầu tư cũng không nhắc đến, bỏ qua vấn đề bảo lãnh. Đây cũng chính là rủi ro cho người mua nhà.
Là người có kinh nghiệm trong 40 năm ngành ngân hàng, 30 năm ở Mỹ và 10 năm ở Việt Nam, ông Hiếu nêu vấn đề: Bảo lãnh mua nhà có phải là giải pháp cho thị trường Việt Nam không?
 Trong tương lai, thị trường bất động sản cần siết chặt chỉ những dự án đã hoàn thành mới được bán ra thị trường để tránh rủi ro cho nhà đầu tư. |
Ở Việt Nam, người tiêu dùng đang bị lợi dụng vì có những trường hợp tiền mất tật mang do năng lực yếu của chủ đầu tư. Thực tế, nhiều doanh nghiệp bất động sản đã bị vỡ nợ, không triển khai dự án dù đã huy động góp vốn từ dân, gây thiệt hại cho người tiêu dùng.
Theo đó, việc bảo lãnh nhà ở hình thành trong tương lai tại Việt Nam không phải là liệu pháp trường tồn, bởi thiếu sót trong bảo lãnh bất động sản tại Việt Nam là việc bảo lãnh cho người giao nhà phải giao đúng tiến độ. Một phần khác, việc bảo lãnh bất động sản sẽ kéo dài và có hiệu lực đến 30 ngày sau khi nhà được bàn giao. Thời gian 30 ngày để người tiêu dùng kiểm tra những vấn đề còn tồn tại ngay sau khi giao nhà.
Ông Nguyễn Trí Hiếu cho biết thêm, chi phí bảo lãnh là do chủ đầu tư thanh toán và chỉ xoay quanh ở mốc 1% (tùy vào quy hệ giữa ngân hàng và chủ đầu tư). Theo đó, ông Hiếu khuyến cáo: Ngoài việc xem xét những dự án có chứng nhận của ngân hàng bảo lãnh nhà ở hình thành trong tương lai, khách hàng cũng phải tìm hiểu năng lực chủ đầu tư cũng như ngân hàng đứng ra bảo lãnh thông qua ngân hàng nhà nước.
Cũng theo ông Hiếu, những khách hàng có tài khoản trong một ngân hàng nào đó có thể tận dụng vai trò khách hàng để tìm hiểu bảo lãnh của từng ngân hàng đó hoặc những ngân hàng khác. “Tóm lại, trong giai đoạn này thì việc bảo lãnh là rất cần thiết để bảo vệ quyền lợi người tiêu dùng, vì chỉ có như vậy những tình trạng ôm nợ, tiền mất tật mang sẽ hạn chế xảy ra”, TS Hiếu nói.