Mở room cho động lực tăng trưởng
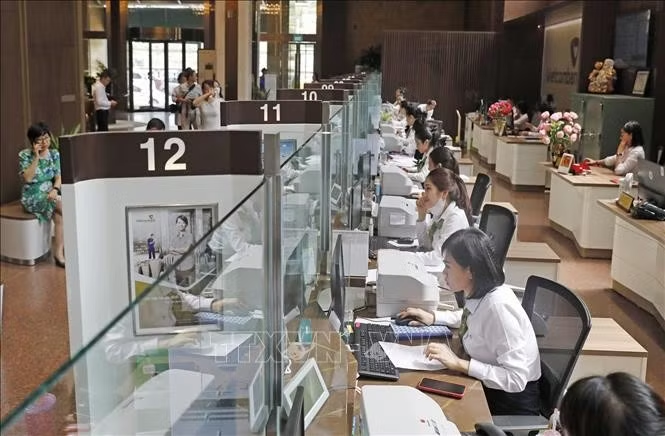
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết, đến ngày 30/9, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và 16,69% so với cùng kỳ. Trong bối cảnh mục tiêu tăng trưởng kinh tế ở mức cao, bài toán đặt ra là vừa mở rộng tín dụng cho nền kinh tế, vừa giữ được an toàn hệ thống và kiểm soát lạm phát.
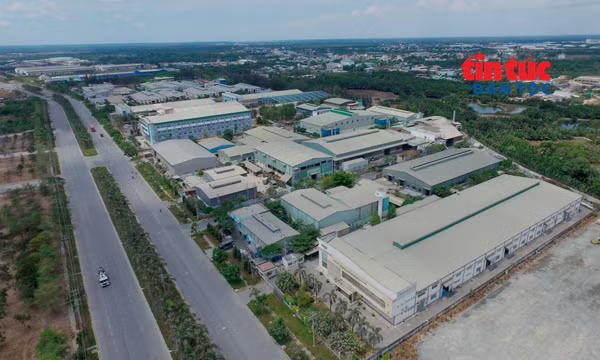
Một trong những giải pháp được Ngân hàng Nhà nước triển khai là tạo dư địa cho các tổ chức tín dụng cấp vốn vào một số lĩnh vực có vai trò quan trọng đối với tăng trưởng. Theo đó, dư nợ phát sinh đối với nhà ở xã hội, khu công nghiệp, khu chế xuất; nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng không phải tính vào dư nợ tín dụng bất động sản phải kiểm soát. Tương tự, không tính vào dư nợ tín dụng chung phải kiểm soát khi cấp tín dụng đối với doanh nghiệp để triển khai, đầu tư các dự án quy mô lớn, trọng điểm, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng, địa phương để thực hiện mục tiêu tăng trưởng “2 con số”.
Điểm đáng chú ý là cơ chế này không đồng nghĩa ngân hàng được bỏ qua giới hạn tín dụng hay chất lượng khoản vay. Về bản chất, đây là cách phân loại và quản lý để những khoản tín dụng có tính chất đặc thù, phục vụ hoạt động sản xuất - kinh doanh và tạo ra dòng tiền, không bị “chen chỗ” hoàn toàn với nhóm tín dụng bất động sản mang tính đầu tư, kinh doanh khác.
Chuyên gia kinh tế TS. Nguyễn Minh Phong cho rằng, việc tách tín dụng du lịch khỏi room bất động sản là hợp lý khi lĩnh vực này đang có dư địa tăng trưởng và nhiều dự án có khả năng tạo dòng tiền. Khi không còn bị tính trực tiếp vào dư nợ bất động sản phải kiểm soát, ngân hàng có thêm không gian giải ngân cho doanh nghiệp đầu tư cơ sở lưu trú, dịch vụ và hạ tầng du lịch.
Với các dự án trọng điểm, lợi ích còn rõ hơn. Theo ông Phong, nhiều dự án lớn chỉ có khoảng 15% vốn chủ đầu tư, phần còn lại phụ thuộc đáng kể vào tín dụng ngân hàng. Nếu toàn bộ các khoản vay này đều tính vào room bất động sản, ngân hàng có thể nhanh chóng chạm giới hạn, từ đó thu hẹp khả năng cấp vốn cho những lĩnh vực khác. Việc bóc tách các khoản vay mang tính chính sách và có tính lan tỏa vì vậy giúp tránh tình trạng một dự án lớn “chiếm chỗ” quá nhiều trong room tín dụng.
Tách room, không tách rủi ro
Theo ông Lê Quốc Minh, Phó Tổng giám đốc Ngân hàng TMCP Quân đội (MB), việc loại tín dụng nhà hàng, khách sạn, nghỉ dưỡng khỏi nhóm bất động sản sẽ tạo thêm dư địa cho ngân hàng và doanh nghiệp, nhất là với những ngành dịch vụ có vai trò quan trọng trong phát triển kinh tế. Tuy nhiên, việc không tính khoản vay vào một room nhất định không làm thay đổi trách nhiệm của ngân hàng đối với chất lượng khoản tín dụng.
Ông Minh cho rằng khi thẩm định dự án, ngân hàng vẫn phải đánh giá đầy đủ tính pháp lý, năng lực chủ đầu tư và khả năng hoàn vốn. Đây là “hàng rào” không thể bỏ qua, dù khoản vay có được hưởng cơ chế room riêng hay không.
TS. Nguyễn Minh Phong cũng lưu ý rủi ro lớn nhất không nằm ở việc tách room, mà ở cách ngân hàng giải ngân và giám sát sau cho vay. Theo ông, vốn phải được giải ngân theo tiến độ và nhu cầu thực tế của dự án, thay vì giải ngân một lần hoặc quá dễ dãi, qua đó hạn chế nguy cơ sử dụng vốn sai mục đích.
Đồng thời, các khoản vay thuộc nhóm đặc thù cần được đặt dưới cơ chế minh bạch thông tin, báo cáo và kiểm tra thường xuyên. Với những dự án quy mô lớn, ngân hàng cần xây dựng tiêu chí quản trị riêng và các kịch bản xử lý khi tiến độ dự án, dòng tiền hoặc năng lực tài chính của chủ đầu tư diễn biến bất lợi.
Yêu cầu này càng đáng lưu ý khi tín dụng bất động sản đang tăng nhanh. Theo Bộ Xây dựng, đến cuối tháng 6/2026, dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt hơn 2,519 triệu tỷ đồng, tăng 12,71% so với cuối quý I, tương đương tăng hơn 284.000 tỷ đồng chỉ trong một quý. Đáng chú ý, tín dụng cho các dự án xây dựng khu công nghiệp, khu chế xuất tăng 32,38%, trong khi dư nợ cho các dự án khu du lịch sinh thái, nghỉ dưỡng lại giảm 4,35%, tín dụng dành cho dự án nhà hàng, khách sạn giảm 0,16%.
Những con số này cho thấy “tách room” thực chất là một bước phân loại lại dòng vốn, thay vì chuyển từ kiểm soát sang thả nổi. Các khoản vay được ưu tiên có thể được tạo điều kiện tiếp cận vốn tốt hơn, nhưng vẫn phải chịu đầy đủ các yêu cầu về thẩm định, chất lượng tín dụng, an toàn vốn và quản trị rủi ro.
Trong những tháng cuối năm, Ngân hàng Nhà nước cho biết sẽ tiếp tục hoàn thiện cơ chế, chính sách tín dụng; hướng vốn vào các lĩnh vực ưu tiên, động lực tăng trưởng, đồng thời kiểm soát chặt tín dụng tại những lĩnh vực tiềm ẩn rủi ro.
Bài toán vì thế không phải là “mở hay đóng room”, mà là mở đúng chỗ và kiểm soát đúng rủi ro. Khi khoản tín dụng được tách khỏi giới hạn chung nhưng vẫn nằm trong một quy trình thẩm định, giải ngân và giám sát chặt chẽ, room tín dụng mới thực sự trở thành công cụ phân bổ vốn cho tăng trưởng thay vì nguồn rủi ro mới cho hệ thống.