Khoảng 85,4% số dòng thuế quan trong ACFTA sẽ được xóa bỏ trong giai đoạn 2022 - 2027

Nhằm tiếp tục triển khai cam kết cho giai đoạn từ năm 2022, tuân thủ Hiệp định hải quan ASEAN liên quan đến việc áp dụng Danh mục Biểu thuế hài hòa ASEAN (AHTN) phiên bản 2022 của ASEAN và Danh mục hài hòa mô tả, mã hóa hàng hóa phiên bản 2022 của Tổ chức Hải quan thế giới, Bộ Tài chính đã tiến hành chuyển đổi biểu thuế ACFTA từ AHTN 2017 sang AHTN 2022, làm cơ sở ban hành biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam giai đoạn 2022 - 2027.
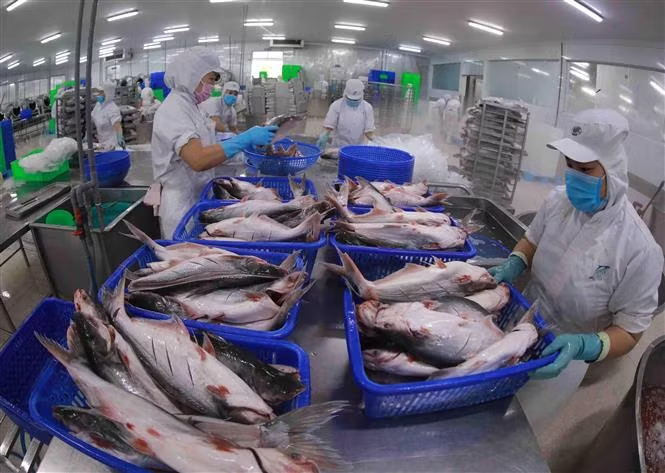
Chú thích ảnh
Sản phẩm cà phê, cao su, điều, rau quả, gạo, cá tra, tôm, sản phẩm gỗ là những mặt hàng có giá trị xuất khẩu tăng cả về khối lượng và giá trị xuất khẩu, đạt trên 1 tỷ USD. Ảnh: Vũ Sinh/TTXVN.

Bộ Tài chính đang dự thảo Nghị định ban hành biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định thương mại hàng hóa ASEAN - Trung Quốc giai đoạn 2022 - 2027 (ACFTA). Theo đó, tỷ lệ xóa bỏ thuế quan trong ACFTA giai đoạn 2022 - 2027 vào khoảng 85,4% số dòng thuế.

Do thay đổi Danh mục từ AHTN 2022 sang AHTN 2027, biểu thuế bao gồm 42 dòng hàng ảnh hưởng bởi việc thay đổi mã hàng, tách gộp dòng. Đối với những dòng hàng này, Bộ Tài chính đã xây dựng thuế suất theo nguyên tắc không làm xói mòn cam kết quốc tế quy định tại Tài liệu hướng dẫn chuyển đổi HS trong Ủy ban thực thi Hiệp định ACFTA, đồng thời đảm bảo tính khả thi trong triển khai thực hiện.

Cụ thể, các nhóm hàng chính thực hiện tách dòng 10 số khi chuyển đổi Biểu thuế ACFTA theo AHTN 2022 là: Hàng thủy sản (nhóm 0307), hàng hóa khác (nhóm 1211), hàng thủy sản (nhóm 1604), thuốc trừ sâu (nhóm 3808), linh kiện, phụ tùng ô tô (nhóm 4011), sản phẩm từ sắt, thép (nhóm 7306), và máy móc, thiết bị, dụng cụ, phụ tùng khác (nhóm 8539).

Thuế suất ACFTA được xây dựng trên nguyên tắc tuân thủ cam kết theo Lộ trình cắt giảm thuế quan của Việt Nam quy định tại Hiệp định Thương mại hàng hoá giữa ASEAN và Trung Quốc, và Biên bản ghi nhớ giữa Việt Nam và Trung Quốc.

Về tổng thể, Biểu thuế ACFTA theo AHTN 2022 giai đoạn 2023 - 2027 gồm 11.459 dòng thuế, trong đó gồm 11.376 dòng thuế theo cấp độ 8 số và 83 dòng thuế được chi tiết theo cấp độ 10 số.

Về danh mục cam kết: Theo kết cấu mới của Biểu Nghị định ACFTA, số dòng thuế thuộc các danh mục cam kết theo AHTN 2022 đều tăng hơn so với AHTN 2017, tuy nhiên, xét về tỷ lệ của từng danh mục trên tổng biểu thuế thì hầu như không thay đổi. Tỷ lệ xóa bỏ thuế quan trong ACFTA giai đoạn 2022 - 2027 vào khoảng 85,4% số dòng thuế của Biểu thuế Nghị định.

Bộ Tài chính đề xuất biểu thuế áp dụng cho giai đoạn 2022 - 2027 để phù hợp với thời điểm hiệu lực của nghị định là từ ngày 1/12/2022; đồng bộ hóa với lộ trình rà soát sửa đổi hệ thống hài hoà mô tả và mã hoá hàng hoá của Tổ chức Hải quan thế giới (danh mục HS) và danh mục Biểu thuế hài hoà ASEAN (AHTN) định kỳ 5 năm, đảm bảo tính ổn định và dễ theo dõi cho doanh nghiệp.
V.T/Báo Tin tức

Dành cho bạn

Tổng hợp tin nóng quốc tế 24h - Ngày 23/9/2026

Tổng hợp tin nóng quốc tế 24h - Ngày 23/9/2026

Trong 24 giờ qua, thế giới diễn ra một số sự kiện đáng chú ý như: Tám nước Arab và Hồi giáo thúc đẩy lộ trình hòa bình tại Gaza; Mỹ, Đan Mạch, Greenland ký thỏa thuận an ninh; Iran nêu điều kiện mở lại eo biển Hormuz và Saudi Arabia cảnh báo căng thẳng với Houthi chưa hạ nhiệt.

Xử lý nhà đất dôi dư - Bài cuối

Xử lý nhà đất dôi dư - Bài cuối

Phương án phân loại đã định hình, nhu cầu tái sử dụng đã rõ, song từ chủ trương đến khi nhà, đất dôi dư thực sự đi vào hoạt động lại vướng hàng loạt "nút thắt" về thủ tục, quy hoạch và định giá.

Xử lý nhà, đất công dôi dư - Bài 2

Xử lý nhà, đất công dôi dư - Bài 2

Từ những trụ sở hành chính không còn sử dụng, nhiều công trình đã nhanh chóng "hồi sinh" khi được linh hoạt chuyển đổi sang phục vụ giáo dục, y tế, văn hóa và sinh hoạt cộng đồng. Cách làm này không chỉ giúp tiết kiệm ngân sách đầu tư công mà còn đáp ứng kịp thời các nhu cầu dân sinh cấp thiết.

Xử lý nhà, đất công dôi dư - Bài 1

Xử lý nhà, đất công dôi dư - Bài 1

Sau quá trình sắp xếp tổ chức bộ máy và đơn vị hành chính, hàng nghìn cơ sở nhà, đất công dôi dư trên cả nước đang đặt ra yêu cầu cấp thiết về quản lý và khai thác. Làm sao để tránh lãng phí, biến những trụ sở cũ thành nguồn lực phát triển kinh tế - xã hội thay vì thành "gánh nặng" quản lý là bài toán đòi hỏi sự linh hoạt, phân cấp mạnh mẽ và tư duy xử lý sát với thực tiễn.