Tuy nhiên, nhiều ý kiến cho rằng, để chính sách hỗ trợ phát huy hiệu quả, cần tháo gỡ vướng mắc thủ tục, giảm chi phí tuân thủ thực chất cho người nộp thuế.
Làm sạch dữ liệu thuế, khơi thông nguồn lực
Chiến dịch “Làm sạch mã số thuế - tháo gỡ điểm nghẽn trong kinh doanh” là bước cụ thể hóa tinh thần Nghị quyết 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia. Việc rà soát, chuẩn hóa dữ liệu thuế không chỉ nâng cao hiệu quả quản lý nhà nước trên môi trường số mà còn góp phần xây dựng cơ sở dữ liệu đúng, đủ, sạch, sống, tăng tính liên thông giữa các cơ quan quản lý.
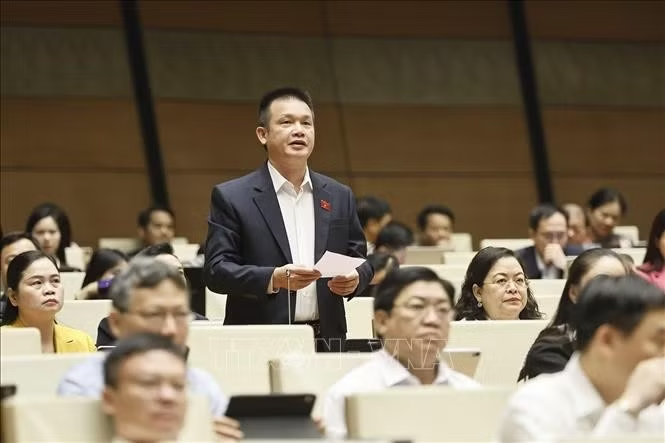
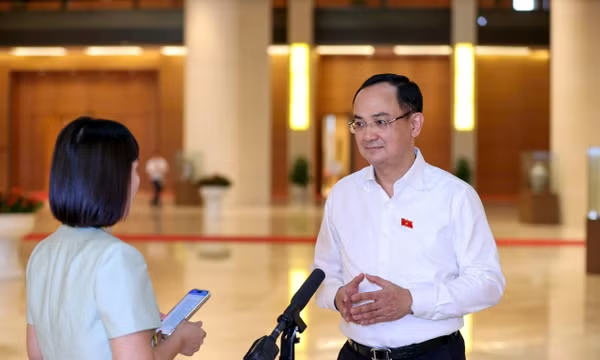
Tại phiên chất vấn và trả lời chất vấn trước Quốc hội sáng 12/11, đại biểu Quốc hội Hoàng Ngọc Định (Đoàn đại biểu Quốc hội tỉnh Tuyên Quang) đặt câu hỏi về tình trạng còn trên 2,5 triệu mã số thuế cần rà soát, chuẩn hóa dữ liệu. Trong đó, có những doanh nghiệp đã không còn hoạt động tại địa chỉ đăng ký từ hàng chục năm nay.
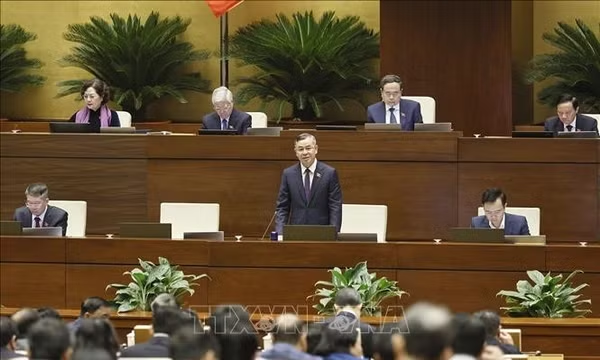
Trả lời chất vấn, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, làm sạch mã số thuế là yêu cầu bắt buộc. Việc Việt Nam bị Diễn đàn toàn cầu Tổ chức Hợp tác và Phát triển Kinh tế (OECD) xếp vào danh sách không hợp tác về thuế có nguyên nhân sâu xa từ việc chưa làm sạch dữ liệu mã số thuế.
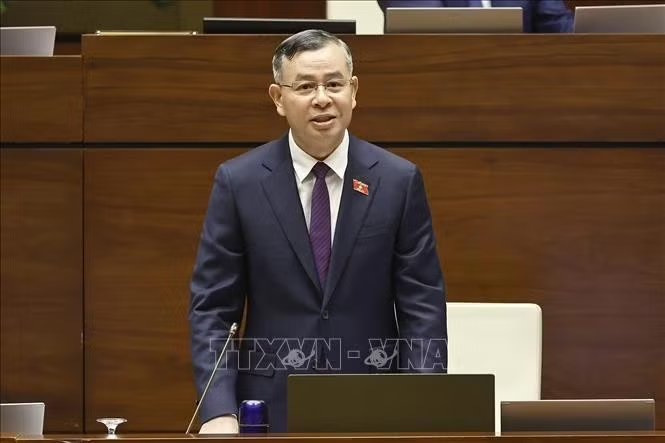
Theo Bộ trưởng Ngô Văn Tuấn, từ đầu năm 2026 đến nay, ngành Thuế đã xử lý được khoảng 777.000 mã số thuế, nhưng hiện vẫn còn khoảng 2,5 triệu mã số thuế thuộc trạng thái 03 và 06. Trong đó, trạng thái 03 là người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế; trạng thái 06 là người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Đây là khối lượng công việc rất lớn và cần phải hoàn thành, nếu không sẽ ảnh hưởng đến kỳ đánh giá của OECD vào quý II/2028. “Kết quả đánh giá có thể tác động đến việc Việt Nam được đưa ra khỏi danh sách theo dõi hay tiếp tục bị xếp vào nhóm không hợp tác về thuế, từ đó ảnh hưởng đến phát triển kinh tế”, ông Ngô Văn Tuấn chia sẻ.
Để gỡ vướng vấn đề này, Bộ Tài chính đã báo cáo Chính phủ, trình Ủy ban Thường vụ Quốc hội đề xuất đưa vào chương trình làm việc tại kỳ họp này các quy định, thủ tục phục vụ việc làm sạch mã số thuế. Trọng tâm xử lý các nghĩa vụ tài chính đối với doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ nhiều năm trước. Theo Bộ trưởng, dù lệ phí môn bài đã được bãi bỏ từ ngày 1/1/2026, nhiều trường hợp vẫn còn tồn tại khoản phải nộp từ những năm trước. Bên cạnh đó là tiền phạt, tiền chậm nộp và các nghĩa vụ tài chính khác. Việc xử lý, làm sạch các nghĩa vụ này là cơ sở để tiến hành chấm dứt hiệu lực mã số thuế.
Tính đến ngày 23/10, cả nước có 2.518.440 trường hợp thuộc trạng thái mã số thuế 03 và 06. Trong đó, 643.383 trường hợp thuộc trạng thái 03 và 1.875.075 trường hợp thuộc trạng thái 06. Đáng chú ý, có 529.041 người nộp thuế đã ngừng hoạt động hoặc không hoạt động tại địa chỉ đăng ký trên 10 năm, tính từ năm 2015 trở về trước. Trong 10 tháng năm 2026, cơ quan Thuế đã giải quyết, chấm dứt hiệu lực mã số thuế của 777.835 trường hợp, gồm 143.786 doanh nghiệp, tổ chức và 634.049 cá nhân, hộ kinh doanh.
Giảm gánh nặng thủ tục cho doanh nghiệp
Theo Thạc sĩ, luật sư Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín (Trọng Tín Tax), việc xóa các khoản lệ phí môn bài, tiền chậm nộp, giảm mức phạt vi phạm hành chính giúp nhóm người nộp thuế thuộc trạng thái 03, 06 giảm áp lực tài chính, có thêm động lực, điều kiện hoàn thành thủ tục giải thể doanh nghiệp.
Luật sư Nguyễn Văn Được cho rằng, chính sách cần bổ sung giải pháp giảm thủ tục kê khai để bảo đảm tính khả thi và hiệu quả thực tế. Bởi theo phương án tại Dự thảo Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý nợ thuế để tháo gỡ khó khăn cho người nộp thuế đang được Bộ Tài chính lấy ý kiến, doanh nghiệp vẫn phải thực hiện kê khai thuế đối với những năm còn thiếu. Doanh nghiệp đã đóng cửa càng lâu, số lượng hồ sơ phải bổ sung càng nhiều.
Theo Dự thảo Nghị quyết của Bộ Tài chính, một doanh nghiệp thuộc diện kê khai thuế giá trị gia tăng theo quý, sau 10 năm không hoạt động, có thể phải bổ sung khoảng 40 hồ sơ khai thuế giá trị gia tăng và 10 hồ sơ quyết toán thuế thu nhập doanh nghiệp. Nếu thời gian ngừng hoạt động kéo dài 15 năm hoặc 20 năm, số lượng hồ sơ phải kê khai còn tăng tương ứng.
Ngoài ra, tùy trường hợp, doanh nghiệp có thể phải bổ sung hồ sơ khai thuế thu nhập cá nhân và các loại thuế, phí, lệ phí khác. Hộ, cá nhân kinh doanh cũng có thể phải nộp bổ sung các tờ khai theo quy định. "Điều này sẽ khiến người nộp thuế gặp khó trong việc tuân thủ thủ tục và công việc cán bộ thuế vì thế tăng lên, kéo theo chi phí xã hội tự động tăng thêm", luật sư Nguyễn Văn Được phân tích.
Theo ông Nguyễn Văn Được, để thực hiện thủ tục giải thể, doanh nghiệp có thể phải mở lại mã số thuế, thuê chữ ký số, thuê kế toán, lập lại hồ sơ khai thuế, tờ khai thuế, báo cáo tài chính. Sau đó, cơ quan Thuế mới ghi nhận các khoản nợ thuế, lệ phí môn bài, tiền chậm nộp, tiền phạt để tiếp tục thực hiện các bước xử lý, xóa các khoản này theo chính sách.
Đây là điểm nghẽn cần được xem xét bởi nhiều doanh nghiệp đã ngừng hoạt động 10 - 20 năm hoặc lâu hơn không còn đầy đủ sổ sách, chứng từ và điều kiện để phục dựng hồ sơ kế toán. Việc yêu cầu họ thực hiện lại hàng chục kỳ kê khai, trong khi thực tế không còn hoạt động sản xuất, kinh doanh, vừa tốn kém vừa làm tăng khối lượng công việc cho cơ quan Thuế.
Luật sư Nguyễn Văn Được đề xuất cơ quan quản lý cân nhắc cho phép người nộp thuế thuộc trạng thái 06 được hồi tố thời điểm chấm dứt hiệu lực mã số thuế, gắn với thời điểm cơ quan Thuế đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đăng ký.
Theo đề xuất của Chính phủ, Quốc hội xem xét sửa đổi quy định tại Luật Quản lý thuế và Luật Doanh nghiệp, cho phép người nộp thuế thực hiện thủ tục chấm dứt hoạt động, giải thể ở thời điểm hiện tại nhưng được xác định hiệu lực từ thời điểm cơ quan Thuế thông báo doanh nghiệp không hoạt động tại địa chỉ đã đăng ký. "Nếu thực hiện được theo phương án này, người nộp thuế không phải thực hiện nộp bổ sung các hồ sơ khai thuế, tờ khai thuế, báo cáo tài chính; đồng thời cơ quan Thuế không phải ghi bộ tiền thuế, lệ phí môn bài, tiền chậm nộp để sau đó lại thực hiện công đoạn xóa nợ thuế", ông Nguyễn Văn Được kiến nghị.