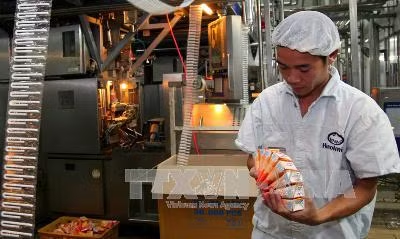
 Sản xuất sản phẩm sữa IZZI của Công ty cồ phẩn sữa Hà Nội (Hanoimilk) trên dây chuyền hiện đại của Thụy Điển. Ảnh: Ngọc Hà - TTXVN |
Theo đó, các doanh nghiệp sữa có thể sẽ không bị truy thu hàng trăm tỷ đồng tiền thuế với mặt hàng chất béo khan của sữa (AMF) vì Bộ Tài chính cho biết những quy định về mức thuế nhập khẩu mặt hàng trên là chưa hợp lý, thiếu tính minh bạch. Điều này khiến các sản phẩm có cùng thành phần cấu tạo, cùng công dụng, được sử dụng thay thế cho nhau lại có mức thuế nhập khẩu khác nhau.Bộ Tài chính cho rằng mức thuế 15% cho mặt hàng nguyên liệu sản xuất là cao và bất hợp lý so với sản phẩm sữa nhập khẩu (mức thuế nhập khẩu từ 5% đến 7%), sữa chua nhập khẩu (thuế nhập khẩu là 10%). Do vậy, Bộ Tài chính đề nghị với Thủ tướng Chính phủ xem xét chấp nhận mã số và mức thuế suất theo khai báo của doanh nghiệp, đã được cơ quan hải quan chấp nhận để thông quan.Đồng thời, Bộ Tài chính đã sửa đổi mức thuế nhập khẩu ưu đãi 5% đối với cả hai mặt hàng AMF và chất béo khan của bơ (ABF), áp dụng trong biểu thuế nhập khẩu ưu đãi năm 2016 ban hành kèm theo Thông tư 182/2015/TT-BTC ngày 16/11/2015.Trước đó, 8 doanh nghiệp sữa đã gửi công văn kiến nghị đến Thủ tướng và Bộ Tài chính về việc phân loại mã số thuế, tính chất thuế đối với mặt hàng: chất béo khan của bơ (ABF) và mặt hàng chất béo khan của sữa (AMF).Theo các doanh nghiệp, hai mặt hàng này thực chất chỉ là một. Trước đây, họ đều khai báo mã số thuế là 0405.90.10, với mức thuế suất nhập khẩu là 5%. Tuy nhiên, Tổng cục Hải quan gần đây lại có công văn cho rằng đây là hai mặt hàng khác nhau và thay đổi mã số thuế của mặt hàng này, yêu cầu truy thu thuế các doanh nghiệp ngược trở lại từ năm 2010. Nguyên nhân là mặt hàng nhập về được xác định là chất béo khan của sữa (thuế suất nhập khẩu là 15%) chứ không phải chất béo khan từ bơ (thuế suất nhập khẩu là 5%).Bộ Tài chính cho rằng, việc xác định bản chất hàng hóa, thành phần cấu tạo, quy trình sản xuất của hai mặt hàng AMF và ABF thông qua công tác giám định khó khăn vì đây là hai mặt hàng dễ lẫn do thành phần cơ bản tương tự nhau cùng là nguyên liệu sản xuất các sản phẩm sữa chua, sữa hoàn nguyên các loại..., chỉ khác nhau ở chỉ số peroxide, nguyên liệu đầu vào và sử dụng phụ gia trong quá trình sản xuất.Qua tham khảo tài liệu quốc tế, ý kiến Bộ Công Thương và Bộ Y tế, Bộ Tài chính thống kê, đây đều là các sản phẩm chất béo được sản xuất bằng cách loại bỏ hầu hết nước và chất khô không béo với hàm lượng chất béo từ 99,8% trở lên, hàm ẩm từ 0,1% trở xuống. Ngoài ra, những yếu tố về axít béo tự do, đồng, sắt của chất béo khan của bơ và chất béo khan của sữa đều tượng tự nhau.Bộ Tài chính cũng chỉ ra những điểm khác nhau là đầu vào nguyên liệu của chất béo khan từ bơ có độ tuổi khác nhau và có thể sử dụng chất trung hòa trong khi chất béo khan của sữa có đầu vào nguyên liệu thô, tươi và không thêm chất trung hòa. Kinh nghiệm các nước thế giới cũng có sự khác nhau trong phân định hai mặt hàng trên. Trung Quốc hiện phân loại chung 2 mặt hàng vào một mã số trong khi Thái Lan tách thành hai dòng riêng biệt. Ngoài ra, các nước châu Âu, Nga, Nhật Bản không tách riêng dòng hàng theo tên định dạng mà chi tiết dòng hàng theo hàm lượng chất béo.Trước những phản ứng từ doanh nghiệp và Đại sứ quán New Zealand, Bộ Tài chính cho rằng, mặt hàng chất béo khan từ sữa có mức thuế nhập khẩu ưu đãi 15% là cao nếu so sánh với mặt hàng chất béo khan của bơ (5%) và các sản phẩm khác cùng là nguvên liệu đầu vào của sản xuất, trong nước chưa sản xuất được (ví dụ dầu bơ hiện có mức thuế 5%).