Tuy vậy, trong quá trình phục hồi, nguồn tín dụng ngân hàng vẫn đang là bài toán khó đối với nhiều doanh nghiệp, nhất là các doanh nghiệp nhỏ và vừa (SME) và họ cần sự đồng hành hỗ trợ nhiều hơn từ phía ngân hàng.
Áp lực chi phí
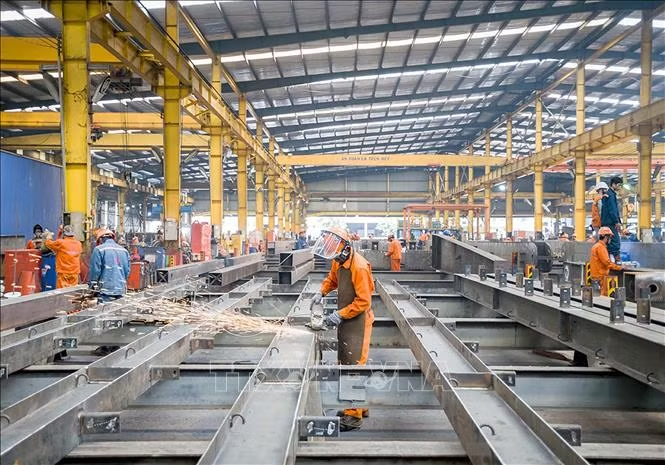
Theo ông Đỗ Phước Tống, Chủ tịch Hội Doanh nghiệp Cơ khí - Điện TP Hồ Chí Minh, hiện nay tình hình hoạt động của các doanh nghiệp sản xuất trên địa bàn cơ bản phục hồi khá tốt. Riêng các doanh nghiệp trong ngành cơ khí - điện phục hồi tới 95% so với công suất hoạt động trước khi làn sóng dịch COVID-19 lần thứ 4 diễn ra. Thậm chí, có doanh nghiệp đạt trên 100% để đáp ứng nhu cầu tăng mạnh của khách hàng trong dịp cuối năm.
Hiện nay, các doanh nghiệp ngành này không còn tổ chức sản xuất “3 tại chỗ”, tuy nhiên do vẫn còn các ca F0 trong doanh nghiệp nên chi phí xét nghiệm, y tế… khá cao. Nhiều doanh nghiệp mong muốn được tiếp cận nguồn vốn vay ưu đãi để có thể phục hồi tốt hơn. Tuy nhiên, hầu hết các doanh nghiệp trong ngành có quy mô nhỏ và vừa, không có tài sản thế chấp nên gặp rất nhiều khó khăn trong việc tiếp cận tín dụng ngân hàng.
“Thời gian qua, các doanh nghiệp cơ khí - điện cũng được hỗ trợ giảm lãi vay, nhưng số giảm quá ít. Bình quân các doanh nghiệp chỉ được giảm 0,5%/năm thì không mang nhiều ý nghĩa cho doanh nghiệp ở thời điểm này”, ông Đỗ Phước Tống chia sẻ.
Lãnh đạo một doanh nghiệp dệt may trên địa bàn TP Hồ Chí Minh cũng cho biết, hoạt động của doanh nghiệp hiện đã phục hồi trở lại, tình hình xuất khẩu dệt may cũng ghi nhận nhiều kết quả tích cực. Tuy vậy, doanh nghiệp vẫn đang gặp khó khăn trong việc ổn định dòng tiền.
Ngoài việc đối mặt với chi phí nguyên vật liệu tăng cao, các doanh nghiệp trong ngành còn phải chi trả chi phí y tế khá lớn trong việc thực hiện xét nghiệm định kỳ. Với gánh nặng chi phí như vậy, lợi nhuận của doanh nghiệp khó có thể ghi nhận con số tăng trưởng dương. Trong khi đó, nguồn tài chính dự trữ hầu như đã sử dụng trong khoảng thời gian dài giãn cách xã hội nên doanh nghiệp rất cần tiếp cận nguồn vốn mới để bổ sung vốn lưu động cũng như thực hiện các kế hoạch sản xuất kinh doanh cuối năm.
“Hầu hết các doanh nghiệp dệt may có quy mô vừa và nhỏ, không có tài sản đảm bảo; trong khi điều kiện cho vay của các ngân hàng không hạ. Do vậy, doanh nghiệp rất cần sự đồng hành, chia sẻ của ngành ngân hàng để có thể phục hồi mạnh mẽ hơn trong thời gian tới”, lãnh đạo doanh nghiệp này chia sẻ.
Tìm hiểu từ các doanh nghiệp cho thấy, vẫn có không ít doanh nghiệp phải hoạt động cầm chừng. Dù các doanh nghiệp đang phải tìm cách chuyển đổi mô hình hoạt động để có thể phục hồi trở lại, nhưng nhiều doanh nghiệp, nhất là doanh nghiệp nhỏ đang rất khó khăn về tài chính, nguồn vốn tích lũy hầu như đã cạn kiệt. Các doanh nghiệp đang rất cần nguồn tín dụng mới với lãi suất ưu đãi từ phía ngân hàng để có thể phục hồi sản xuất kinh doanh tốt hơn trong thời gian tới.
Linh hoạt giải pháp hỗ trợ
Dưới góc độ ngân hàng, ông Nguyễn Thành Nhân, Giám đốc Khối Khách hàng Doanh nghiệp Ngân hàng TMCP Bản Việt cũng thừa nhận các doanh nghiệp SME đang gặp rất nhiều khó khăn về vốn lưu động, vốn kinh doanh… trong khi hạn mức tín dụng, tài sản đảm bảo đều đã sử dụng hết. Để giải quyết khó khăn này rất cần sự phối hợp của nhiều bên.
Theo ông Nguyễn Thành Nhân, ở thời điểm này nếu yêu cầu tài sản đảm bảo, dòng tiền… sẽ là rất khó khăn cho nhiều doanh nghiệp SME. Do vậy, ngân hàng đã có giải pháp cho từng nhóm doanh nghiệp SME với những yêu cầu khác nhau như: nhóm doanh nghiệp có yêu cầu vay, bảo lãnh (doanh nghiệp xây dựng); doanh nghiệp xuất nhập khẩu; ngành đầu tư công… Từ những yêu cầu đó, ngân hàng sẽ đưa ra từng gói cho vay phù hợp với định hướng kinh doanh của doanh nghiệp.
Chẳng hạn, đối với doanh nghiệp có nhu cầu vay vốn để nhập nguyên liệu sản xuất nhưng không còn tài sản đảm bảo, ngân hàng có giải pháp liên kết với doanh nghiệp, cần thiết có thể đứng ra bảo lãnh để doanh nghiệp tiếp cận được nguồn hàng.
Hay đối với vấn đề bảo lãnh trong ngành xây dựng, ngân hàng sẽ đứng ra bão lãnh đối với những trường hợp không quá rủi ro. Ví dụ như bảo lãnh dự thầu, ngân hàng sẵn sàng thực hiện ngay với mức tín chấp lên đến vài trăm triệu đồng và có cách vận hành thông thoáng để tạo sự tiện lợi nhất cho doanh nghiệp. Đối với doanh nghiệp xuất nhập khẩu, ngân hàng sẽ đi sâu vào từng đơn đặt hàng để có giải pháp hỗ trợ chứ không đặt vấn đề tài sản đảm bảo như thế nào mới cấp vốn.
Và điều quan trọng, để được vay vốn các doanh nghiệp cũng phải chứng minh được phương án kinh doanh khả thi và minh bạch dòng tiền.
Theo ông Phan Đình Tuệ, Phó Tổng Giám đốc Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank), dù ngành ngân hàng không hạ chuẩn cho vay, tuy nhiên, các ngân hàng vẫn đang tập trung triển khai các giải pháp hỗ trợ khách hàng chịu ảnh hưởng bởi dịch COVID-19. Bên cạnh đó, mỗi ngân hàng có cơ chế ưu đãi riêng cho từng nhóm khách hàng. Chẳng hạn, tại Sacombank có gói tín dụng 10.000 tỷ đồng, với lãi suất ưu đãi chỉ từ 4,5%/năm dành cho khách hàng doanh nghiệp có nhu cầu vay vốn mở rộng hoạt động sản xuất kinh doanh.
“Chỉ cần khách hàng đủ điều kiện tín dụng theo quy định sẽ được ngân hàng giải ngân bình thường; kể cả khách hàng đang được cơ cấu nợ theo Thông tư 14/2021/TT-NHNN có nhu cầu sử dụng vốn mới để phục vụ kinh doanh thì ngân hàng vẫn đáp ứng”, ông Phan Đình Tuệ cho biết.
Đối với vấn đề nhiều doanh nghiệp chưa tiếp cận vốn vay ngân hàng do không có tài sản đảm bảo, ông Nguyễn Hoàng Minh, Phó Giám đốc phụ trách Ngân hàng Nhà nước chi nhánh Tp.Hồ Chí Minh cũng cho biết, trong bối cảnh Ngân hàng Nhà nước chưa nới lỏng điều kiện về vay vốn nhưng Ngân hàng Nhà nước Chi nhánh TP Hồ Chí Minh đã trao đổi với các tổ chức tín dụng để tìm cách tháo gỡ khó khăn cho các doanh nghiệp bằng cách cho họ thế chấp bằng dòng tiền bán hàng. Phía ngân hàng được quản lý nguồn thu của doanh nghiệp để từ đó làm cơ sở thu hồi nợ và tạo điều kiện thẩm định, giải ngân vốn tín dụng cho các phương án tái sản xuất, kinh doanh.
Theo các ngân hàng, kể từ tháng 10 đến nay, tốc độ tăng trưởng tín dụng của các ngành lĩnh vực chính như công nghiệp, xuất khẩu, nông nghiệp, công nghệ cao… được đẩy lên rất nhanh. Ngân hàng Nhà nước cũng hỗ trợ ngân hàng thông qua việc nới room tín dụng để các ngân hàng có dư địa hỗ trợ doanh nghiệp. Điều này được kỳ vọng nguồn tín dụng ngân hàng tiếp tục được đẩy mạnh cung ứng ra nền kinh tế, qua đó giúp doanh nghiệp sớm phục hồi mạnh mẽ hơn trong thời gian tới.