Lãi suất cho vay thấp hơn tối thiểu 1%/năm, cùng các gói tín dụng quy mô hàng chục nghìn tỷ đồng đang được nhiều ngân hàng triển khai, mở thêm cơ hội tiếp cận vốn với chi phí hợp lý cho doanh nghiệp nhỏ và vừa, qua đó góp phần khơi thông nguồn lực cho sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế.
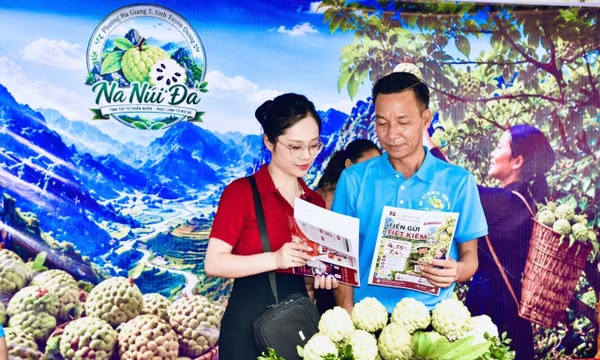
Từ những cây na được trồng thử nghiệm hơn 30 năm trước, vùng na núi đá Quang Trung, phường Hà Giang 2 (tỉnh Tuyên Quang), nay đã phát triển lên gần 60 ha, mang lại nguồn thu đáng kể cho người dân.
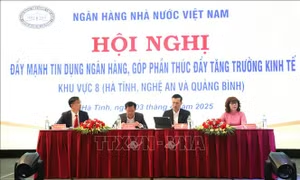
Chiều 3/4, tại tỉnh Hà Tĩnh, Ngân hàng Nhà nước Việt Nam đã Công bố Quyết định và ra mắt Ngân hàng Nhà nước Khu vực 8 và hội nghị Đẩy mạnh tín dụng ngân hàng góp phần thúc đẩy tăng trưởng kinh tế Khu vực 8.
Năm 2025 được dự báo sẽ là một năm tăng trưởng mạnh của tín dụng bất động sản, khi các chính sách hỗ trợ từ Chính phủ kết hợp với môi trường kinh tế ổn định cùng nhu cầu sở hữu nhà ở ngày càng gia tăng của người dân. Tuy nhiên, cơ hội sở hữu nhà của đa số người dân liệu có nằm trong tầm tay khi mà dù có ưu đãi về tín dụng nhưng giá nhà vẫn ở mức cao.
Theo dữ liệu từ Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), có tới 46% giá trị trái phiếu sắp đáo hạn thuộc nhóm bất động sản với hơn 12.372 tỷ đồng.
Sáng 7/12, tại Trụ sở Chính phủ, Thủ tướng Chính phủ Phạm Minh Chính chủ trì Hội nghị bàn giải pháp tháo gỡ khó khăn về tăng trưởng tín dụng cho sản xuất, kinh doanh thúc đẩy tăng trưởng và ổn định kinh tế vĩ mô.
Thị trường trái phiếu doanh nghiệp có vai trò và vị trí quan trọng trong nền kinh tế, là kênh huy động vốn hiệu quả trong trung và dài hạn đối với sự phát triển bền vững của doanh nghiệp; đồng thời góp phần đa dạng hóa thị trường tài chính, bảo đảm hài hòa, cân đối cơ cấu thị trường vốn, giảm sự phụ thuộc vốn quá lớn vào kênh tín dụng ngân hàng…
Sáng 6/11, Tổng thư ký Quốc hội Bùi Văn Cường báo cáo tóm tắt tổng hợp nội dung thẩm tra của các cơ quan của Quốc hội về việc thực hiện một số nghị quyết của Quốc hội về giám sát chuyên đề và chất vấn.
Trong bối cảnh doanh nghiệp đối mặt với nhiều khó khăn, nhiều biện pháp như cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ, giảm lãi suất cho vay... đã được triển khai. Tuy nhiên, tín dụng vẫn tăng trưởng chậm. Điều này phản ánh khả năng hấp thụ vốn của doanh nghiệp đang rất hạn chế.
Phát biểu tại hội trường Quốc hội trong phiên thảo luận về kinh tế xã hội sáng 1/6 , Thống đốc Ngân hàng Nhà nước Nguyễn Thị Hồng đã giải trình trước Quốc hội về điều hành lãi suất và tín dụng ngân hàng và nhiều vấn đề khác liên quan đến lĩnh vực ngân hàng.
Theo Ngân hàng Nhà nước, về cơ bản mặt bằng lãi suất thời gian qua đã ổn định, lãi suất phát sinh mới có xu hướng giảm dần trong những tháng đầu năm 2023, nhưng hiện mặt bằng lãi suất cho vay tại các ngân hàng thương mại còn cao.
Trong khi lĩnh vực bất động sản đang sử dụng đòn bẩy nợ ở mức cao, bao gồm cả hình thức vay ngân hàng và huy động trái phiếu doanh nghiệp, việc một loạt chính sách về tín dụng ngân hàng, giao dịch trái phiếu vừa ban hành được giới phân tích cũng như nhà đầu tư kỳ vọng sẽ khơi thông dòng vốn cho thị trường bất động sản. Đây cũng chính là yếu tố tích cực đang hỗ trợ cổ phiếu bất động sản tăng trở lại trong những phiên trở lại đây.
Thị trường trái phiếu doanh nghiệp, đặc biệt là trái phiếu doanh nghiệp riêng lẻ đã cho thấy sức hấp dẫn và thể hiện vai trò ngày càng quan trọng, trở thành kênh dẫn vốn hiệu quả cho nhiều doanh nghiệp và giảm sức nặng cho kênh tín dụng ngân hàng. Trong bối cảnh lãi suất ngân hàng tăng cao, việc huy động trái phiếu doanh nghiệp khó khăn khiến nhiều doanh nghiệp lao đao “khát vốn”. Để vực dậy thị trường trái phiếu doanh nghiệp, tạo thuận lợi cho thị trường vốn, những nút thắt đang dần được tháo gỡ.
Những khó khăn, thách thức đối với thị trường bất động sản (BĐS) trong năm 2022 có thể kéo dài sang năm 2023, cho đến khi các vướng mắc về hành lang pháp lý, “điểm nghẽn” vốn và nguồn cung các dự án được khơi thông.
Làm rõ thêm những ý kiến chất vấn của đại biểu Quốc hội sáng 9/6 về lĩnh vực ngân hàng, Phó Thủ tướng Lê Minh Khái cho biết: Trong thời gian tới, Chính phủ tiếp tục điều hành chủ động, linh hoạt, đồng bộ các công cụ chính sách tiền tệ nhằm kiểm soát lạm phát theo mục tiêu đề ra, ổn định thị trường tiền tệ và ngoại hối; quyết liệt triển khai các giải pháp về chính sách tiền tệ để hỗ trợ thực hiện Chương trình phục hồi phát triển kinh tế - xã hội.
Gần đây, một số chuyên gia kinh tế bày tỏ lo ngại dòng tín dụng ngân hàng đang chảy nhiều vào các “sân sau” bất động sản, có thể gây rủi ro cho hệ thống tài chính và cả nền kinh tế.
Sau gần 2 tháng nới lỏng giãn cách xã hội, hầu hết các doanh nghiệp trên địa bàn TP Hồ Chí Minh đã khôi phục hoạt động sản xuất kinh doanh, nhiều doanh nghiệp được đánh giá hồi phục khá tốt.
Các đợt bùng phát dịch COVID-19, nhất là từ nửa đầu năm 2021 đến nay đang tác động tiêu cực đến khả năng trả nợ của khách hàng, tạo áp lực nợ xấu lên hoạt động tín dụng ngân hàng. Giải pháp nào để giảm áp lực nợ xấu cho hệ thống ngân hàng nhưng vẫn hỗ trợ hiệu quả người dân và doanh nghiệp phục hồi sản xuất kinh doanh?
Trong thời gian qua, thị trường trái phiếu doanh nghiệp có tốc độ tăng trưởng nhanh, từng bước trở thành kênh huy động vốn quan trọng của các doanh nghiệp, góp phần giảm áp lực huy động vốn cho kênh tín dụng ngân hàng. Tuy nhiên, sự phát triển nóng của thị trường này cũng kéo theo nhiều hệ lụy có thể xảy ra.
Ngân hàng Nhà nước vừa ban hành Kế hoạch số 09/KH-NHNN nhằm góp phần tháo gỡ khó khăn, thúc đẩy sản xuất kinh doanh, tiêu dùng và đẩy mạnh giải ngân vốn đầu tư công.