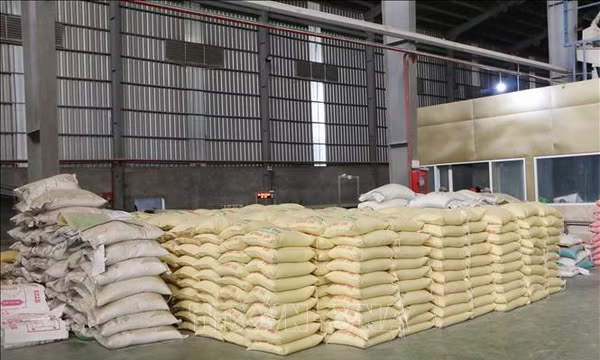
Theo đó, để tháo gỡ khó khăn cho doanh nghiệp sản xuất phân bón, Bộ Tài chính đang nghiên cứu xây dựng dự án Luật sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng theo quy định của Luật Ban hành văn bản quy phạm pháp luật; trong đó có nội dung chuyển mặt hàng phân bón từ đối tượng không chịu thuế VAT sang đối tượng chịu thuế suất 5% để trình các cấp có thẩm quyền.
Những năm qua, Chính phủ có chủ trương khuyến khích đầu tư phát triển sản xuất phân bón trong nước nhằm mục tiêu chủ động nguồn phân bón phục vụ nông nghiệp, giảm dần phân bón nhập khẩu. Đây là một trong những chủ trương quan trọng giúp Chính phủ điều tiết cung cầu khi thị trường phân bón có biến động.
Để thực hiện mục tiêu này, chủ trương của Đảng, Nhà nước là giảm giá bán phân bón cho nông dân thông qua việc giảm thuế đối với phân bón. Trên cơ sở đó, Luật sửa đổi, bổ sung một số điều của các Luật về thuế (Luật số 71/2014/QH13 của Quốc hội) ra đời năm 2014 và chính thức có hiệu lực từ năm 2015 đã quy định mặt hàng phân bón là đối tượng không chịu thuế giá trị gia tăng.
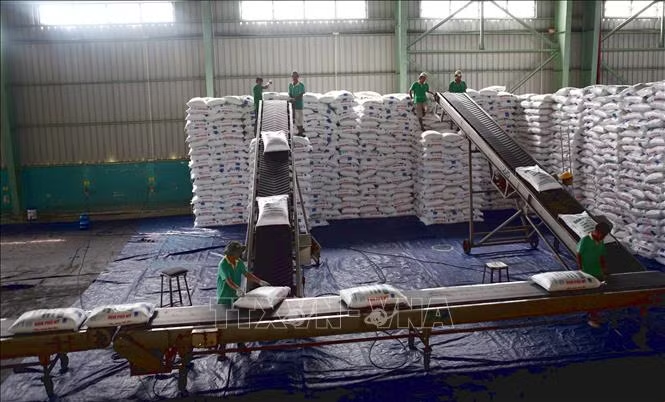
Tuy nhiên, sau gần 5 năm thực hiện, Luật thuế 71 đã nảy sinh một số bất cập. Do mặt hàng phân bón thuộc đối tượng không chịu thuế giá trị gia tăng nên hệ quả là không được khấu trừ thuế VAT của nguyên vật liệu, dịch vụ dùng cho sản xuất phân bón, làm chi phí sản xuất phân bón trong nước tăng lên, doanh nghiệp phải tính phần thuế VAT không được khấu trừ này vào chi phí giá thành sản phẩm để xây dựng giá bán nên không giảm được giá bán cho người nông dân.
Hệ quả là nông dân vẫn phải mua phân bón nội với giá cao, thậm chí không ít nông dân đã tìm đến với phân bón nhập khẩu do giá cả cạnh tranh hơn trong khi đó không kiểm soát được chất lượng.
Ông Phùng Hà, Phó Chủ tịch Hiệp hội Phân bón Việt Nam cho biết: “Khi tổng mức đầu tư tăng lên do không được hoàn thuế, không được khấu trừ VAT dẫn tới hiệu quả đầu tư giảm. Nhà đầu tư sẽ không sẵn sàng đầu tư các loại công nghệ mới để sản xuất ra các thế hệ phân bón mới. Điều này trực tiếp ảnh hưởng tới người nông dân”.
Luật thuế 71 ra đời với kỳ vọng rất nhân văn về việc giảm chi phí giá thành sản phẩm phân bón giúp người nông dân tăng lợi nhuận trong quá trình canh tác nông nghiệp. Nhưng sau hơn 5 năm thực hiện, luật này đã cho thấy nhiều tác động “ngược” không như kỳ vọng.
Theo lãnh đạo Tập đoàn Hoá chất Việt Nam, toàn bộ số thuế giá trị gia tăng đầu vào cho sản xuất sản phẩm phân bón trong nước phải tính vào chi phí sản xuất kinh doanh, làm giá thành sản phẩm tăng thêm 6-8% (tùy từng loại phân bón).
Ước tính 5 năm kể từ khi Luật 71/2014/QH13 được áp dụng, thuế VAT đầu vào làm tăng chi phí sản xuất phân bón của các đơn vị sản sản xuất phân bón trong nước.
Cụ thể, tại các đơn vị thuộc Tập đoàn Hóa chất Việt Nam là 3.646 tỷ đồng (năm 2015: 825 tỷ đồng, năm 2016: 588,8 tỷ đồng, năm 2017: 755,5 tỷ đồng, năm 2018: 767,7 tỷ đồng, năm 2019: 709 tỷ đồng); Ngoài ra, thuế giá trị gia tăng không được tính vào tổng mức đầu tư, tăng nguyên giá tài sản cố định, trong 4 năm là 118,4 tỷ đồng.
Công ty cổ phần Phân bón Dầu khí Cà Mau cho biết, mỗi năm, Đạm Cà Mau không được khấu trừ gần 350 tỷ đồng tiền thuế VAT đầu vào, buộc phải đưa vào giá bán. Còn theo Tổng công ty Phân bón và Hóa chất Dầu khí - CTCP (PVFCCo - Đạm Phú Mỹ), từ năm 2015 đến nay, khi phân bón không thuộc đối tượng chịu thuế VAT, Đạm Phú Mỹ không được khấu trừ hơn 1.600 tỷ đồng tiền thuế.
Thực tế này cho thấy, những năm gần đây, lượng phân bón nhập khẩu tăng mỗi năm hàng trăm nghìn tấn. Phân bón nhập khẩu đang hưởng lợi nhiều nhất do khi xuất khẩu bên kia đã được hoàn thuế VAT, tới Việt Nam không phải chịu thuế VAT, được hưởng thuế suất nhập khẩu 0%, khiến phân bón nhập khẩu có lợi thế cạnh tranh về giá thành so phân bón trong nước.
Điều này dẫn đến gia tăng nhập siêu phân bón và sản xuất phân bón trong nước phải thu hẹp quy mô, sản lượng không đủ để giúp điều tiết và ổn định thị trường khi giá phân bón thế giới biến động. Nông dân lúc này sẽ phải mua phân bón với giá đắt, thiệt hại cả cho nông dân và ngành trồng trọt trong nước nói chung.
Nhiều doanh nghiệp sản xuất phân bón đều mong chờ một sự thay đổi về Luật thuế 71/2014/QH13 để mang lại lợi ích cho cả người nông dân và doanh nghiệp.
Ông Nguyễn Văn Đông, Tổng Giám đốc Công ty cổ phần DAP2 - Vinachem cho rằng, văn bản Bộ Tài chính gửi Bộ Công Thương và Hiệp hội Phân bón là một tín hiệu vui đối với các doanh nghiệp sản xuất phân bón trong nước và trực tiếp mang lại lợi ích cho nông dân.
Ông Đông cũng rất mong muốn và hy vọng Bộ Tài chính sớm xây dựng dự án Luật sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng theo quy định của Luật Ban hành văn bản quy phạm pháp luật; trong đó có nội dung chuyển mặt hàng phân bón từ đối tượng không chịu thế VAT sang đối tượng chịu thuế VAt với thuế suất 5%, để trình các cấp có thẩm quyền. Đó cũng là mong mỏi của nhiều doanh nghiệp sản xuất phân bón trong nước, đặc biệt là người nông dân.