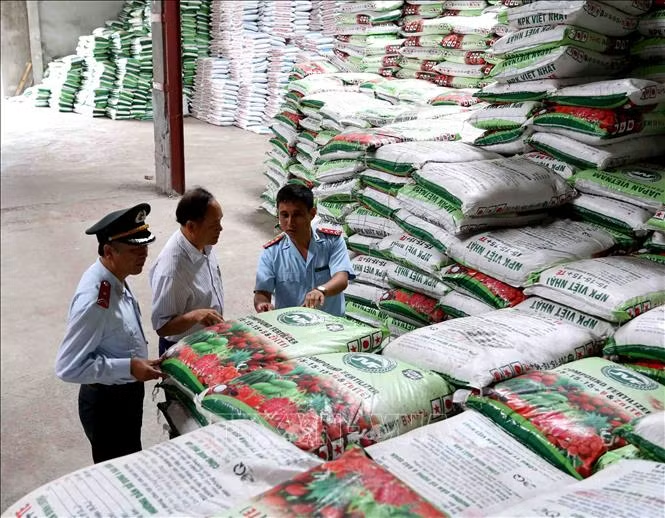
Ngày 23/4, trả lời phóng viên TTXVN về kiến nghị của các doanh nghiệp phân bón xem xét đưa mặt hàng này vào đối tượng chịu thuế giá trị gia tăng đến mức 5%, ông Phạm Đình Thi, Vụ trưởng Vụ chính sách Thuế (Bộ Tài chính) cho biết, tại khoản 3a Điều 5 của Luật Thuế giá trị gia tăng, quy định phân bón thuộc đối tượng không chịu thuế giá trị gia tăng. Tuy nhiên, để tháo gỡ khó khăn cho các doanh nghiệp sản xuất phân bón, Bộ Tài chính đã nghiên cứu kiến nghị của doanh nghiệp và đưa vào nội dung sửa đổi Luật Thuế giá trị gia tăng; trong đó, có nội dung chuyển mặt hàng phân bón từ đối tượng không chịu thuế sang đối tượng áp dụng thuế suất thuế giá trị gia tăng 5%. Nội dung dự án Luật Thuế giá trị gia tăng sửa đổi đã được Bộ Tài chính báo cáo xin ý kiến chỉ đạo của Thủ tướng Chính phủ.
Theo ông Phạm Đình Thi, Thủ tướng Chính phủ đã xem xét vấn đề này và đề nghị Bộ Tài chính chuẩn bị các nội dung sửa đổi Luật Thuế giá trị gia tăng để trình Quốc hội theo quy định của Luật Ban hành văn bản quy phạm pháp luật. Nhưng theo quy định của Luật Ban hành văn bản quy phạm pháp luật, muốn sửa đổi luật phải được đưa vào Chương trình xây dựng luật của Quốc hội, nhưng hiện nay, dự án Luật Thuế giá trị gia tăng sửa đổi chưa được đưa vào chương trình họp Quốc hội kỳ này.
Hiện nay, do mặt hàng phân bón thuộc đối tượng không chịu thuế giá trị gia tăng nên các doanh nghiệp sản xuất phân bón không được khấu trừ, hoàn thuế giá trị gia tăng hàng hóa, dịch vụ mua vào, kể cả thuế giá trị gia tăng của hàng hóa mua vào hoặc nhập khẩu để tạo tài sản cố định dùng cho sản xuất phân bón.
Vì vậy, theo Hiệp hội Phân bón Việt Nam, các doanh nghiệp sản xuất phân bón tại Việt Nam đang hạch toán toàn bộ chi phí này vào chi phí sản xuất, giá thành sản phẩm làm cho giá thành sản phẩm tăng từ 5 - 8%.
Đại diện Công ty CP Phân bón Dầu khí Cà Mau (PVCFC - Đạm Cà Mau) cho biết, mỗi năm Đạm Cà Mau không được khấu trừ gần 350 tỷ đồng tiền thuế, buộc phải đưa vào giá bán.
Tổng Công ty Phân bón và Hoá chất Dầu khí (PVFCCo) do không được khấu trừ thuế giá trị gia tăng 300-370 tỷ đồng/năm, nên tổng tiền thuế không được khấu trừ mà phải hạch toán vào chi phí sản xuất kinh doanh từ năm 2015-2019 của doanh nghiệp này 1.637 tỷ đồng.
Trong khi đó, với chi phí nguyên liệu sản xuất phân bón rất thấp lại được hưởng lợi thế về thuế nhập khẩu bằng 0% và những cam kết trong hiệp định thương mại tự do, phân bón nhập khẩu từ các nước như Trung Quốc, Indonesia, Malaysia, Philipines, Nga và Trung Đông đang “đổ bộ” vào Việt Nam, tạo ra cạnh tranh khốc liệt cho sản phẩm phân bón Việt Nam.
Tổng Thư ký Hiệp hội Phân bón Việt Nam Phùng Hà cho rằng, quy định thuế giá trị gia tăng với phân bón vô hình chung đang khiến sản phẩm phân bón Việt Nam giảm sức cạnh tranh với hàng nhập khẩu cùng loại do doanh nghiệp sản xuất phải tăng giá bán hoặc giảm lợi nhuận, làm tăng tổng mức đầu tư các dự án sản xuất phân bón mới.
Trước đó, cuối năm 2019, Hiệp hội Phân bón Việt Nam đã có kiến nghị gửi tới các bộ, ngành và Ủy ban Thường vụ Quốc hội về việc xem xét đưa mặt hàng phân bón vào đối tượng chịu thuế giá trị gia tăng đến mức 5%.
Trong hoàn cảnh nền nông nghiệp và nông dân cả nước đang lâm vào khó khăn do dịch bệnh COVID-19, biến đổi khí hậu, hạn mặn... kéo dài như hiện nay, doanh nghiệp phân bón bày tỏ mong sớm được xem xét, sửa đổi những bất cập trong chính sách thuế giá trị gia tăng với sản xuất phân bón.