Nhằm thực hiện chủ trương thúc đẩy phát triển ngành thủy sản, góp phần giúp doanh nghiệp giảm chi phí sản xuất, tăng cường năng lực cạnh tranh trên thị trường quốc tế, đặc biệt là trong thời kỳ hiện nay, doanh nghiệp đang gặp khó khăn bởi ảnh hưởng của dịch COVID-19, Bộ Nông nghiệp và Phát triển nông thôn đề nghị Bộ Tài chính xem xét, giải quyết và hướng dẫn về kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
Vừa qua, Bộ Nông nghiệp và Phát triển nông thôn nhận được ý kiến của nhiều doanh nghiệp phản ánh về vấn đề áp thuế đối với sản phẩm sơ chế, chế biến trong lĩnh vực thủy sản, thực phẩm, nông sản.
Cụ thể, VASEP phản ánh rằng, nhiều doanh nghiệp bị các cơ quan quản lý nhà nước ngành thuế áp mức thuế suất cho hàng thủy sản là sơ chế với mức thuế thu nhập doanh nghiệp (TNDN) 20% trong khi các mặt hàng đầu ra của các doanh nghiệp này đa số là sản phẩm đã qua chế biến, được phép áp dụng mức thuế TNDN là 15% theo khoản 5 Điều 11 và khoản 1 Điều 6 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính.
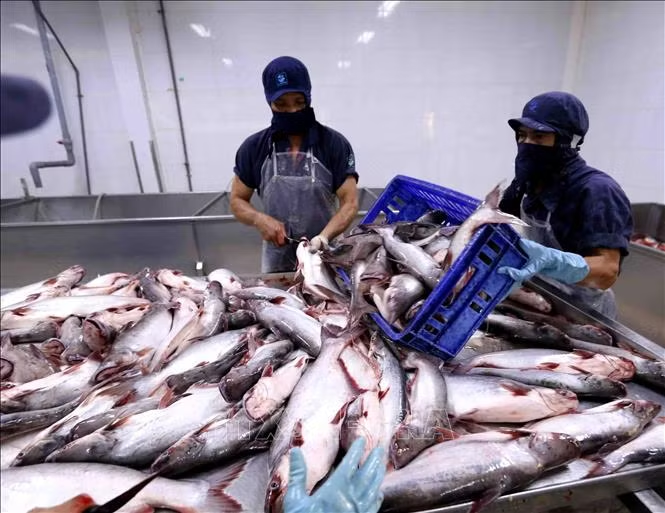
Trong khi đó, hiện nay hoạt động chế biến của doanh nghiệp thủy sản gồm 3 dạng: chế biến từ sản phẩm tươi sống đã qua đông lạnh đến -18 độ C; chế biến từ sản phẩm tươi sống thành sản phẩm chín; chế biến từ nguyên liệu có pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng.
Nhưng khi thanh tra, kiểm tra các doanh nghiệp chế biến thủy sản, các cơ quan ngành thuế sẽ kiểm tra thu nhập của doanh nghiệp hoạt động chế biến hay hoạt động sơ chế và với cả 3 dạng chế biến nêu trên, các cơ quan ngành thuế đều không công nhận là sản phẩm chế biến mà chỉ là sơ chế khiến tỷ lệ phải nộp thuế của các doanh nghiệp thủy sản hiện tại (bao gồm cả sản phẩm xuất khẩu, tiêu thụ nội địa hay gia công) đều ở mức 20% không đúng với bản chất của ngành.
Theo VASEP, các văn bản hướng dẫn của ngành tài chính chưa có cơ sở vững chắc xác định thế nào là sơ chế và thế nào là chế biến, sản phẩm như thế nào sẽ được coi là sản phẩm khác với nguyên liệu đầu vào.
Hiện nay, các cơ quan thuế căn cứ các văn bản về thuế để áp thuế đối với sản phẩm sơ chế, chế biến. Cụ thể, tại khoản 1, Điều 1, Thông tư số 26/2015/TT-BTC ngày 27/2/2015 Bộ Tài chính hướng dẫn về thuế giá trị gia tăng và quản lý thuế tại Nghị định số 12/2015/NĐ-CP của Chính phủ quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các luật về thuế và sửa đổi, bổ sung một số điều của Thông tư số 39/2014/TT-BTC ngày 31/3/2014 của Bộ Tài chính về hóa đơn bán hàng hóa, cung ứng dịch vụ quy định và điểm a khoản 3 Điều 4 Thông tư số 83/2014/TT-BTC hướng dẫn thực hiện thuế giá trị gia tăng theo Danh mục hàng hóa nhập khẩu Việt Nam quy định như sau:
“Các sản phẩm chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, bao gồm các sản phẩm: mới được làm sạch, phơi, sấy khô, tách hạt, tách cọng, cắt, xay, băm, bóc vỏ, xay bỏ vỏ, xát bỏ vỏ, vỡ mảnh, đánh bóng hạt, hồ hạt, đóng hộp kín khí hoặc được bảo quản thông thường như bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfurơ, bảo quản theo phương thức cho hóa chất để tránh thối rữa, bảo quản bằng muối (ướp muối, ngâm nước muối), bảo quản ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác hoặc hình thức bảo quản thông thường khác”.
Điểm c khoản 3, Điều 4, Thông tư số 83/2014/TT-BTC cũng quy định: “Trường hợp không là sản phẩm qua sơ chế thông thường nêu tại điểm a khoản này thì xác định là loại đã qua chế biến”.
Với quy định trên, doanh nghiệp cho rằng, quy định về sơ chế, chế biến tại các văn bản về thuế nêu trên không phù hợp với thực tế ngành chế biến thủy sản; không phù hợp với quy định của Luật An toàn thực phẩm và Quyết định số 27/2018/QĐ-TTg của Thủ tướng Chính phủ. Do đó, công nghệ đông lạnh thực phẩm, cấp đông sản phẩm đến nhiệt độ -18 độ C không được xem là sản phẩm chế biến.
Bên cạnh đó, Luật An toàn Thực phẩm 2010 quy định: “Chế biến thực phẩm là quá trình xử lý thực phẩm đã qua sơ chế hoặc thực phẩm tươi sống theo phương pháp công nghiệp hoặc thủ công để tạo thành nguyên liệu thực phẩm hoặc sản phẩm thực phẩm”; “Sơ chế thực phẩm là việc xử lý sản phẩm trồng trọt, chăn nuôi, thu hái, đánh bắt, khai thác nhằm tạo ra thực phẩm tươi sống có thể ăn ngay hoặc tạo ra nguyên liệu thực phẩm hoặc bán thành phẩm cho khâu chế biến thực phẩm”.
Theo đó, trong ngành chế biến thủy sản, cụm từ “theo phương pháp công nghiệp” được sử dụng là công nghệ đông lạnh thực phẩm, cấp đông sản phẩm đến nhiệt độ -18 độ C.
Tại Danh mục hệ thống ngành kinh tế Việt Nam ban hành kèm theo Quyết định số 27/2018/QĐ-TTg ngày 06/7/2018 quy định về ngành công nghiệp chế biến, chế tạo gồm: chế biến, bảo quản thủy sản và các sản phẩm thủy sản; trong đó, gồm chế biến thủy sản đông lạnh; chế biến, bảo quản thủy sản khô; chế biến và bảo quản các sản phẩm khác từ thủy sản; sản xuất món ăn, thức ăn chế biến sẵn từ thủy sản, sản xuất thức ăn gia súc gia cầm và thủy sản.
VASEP cho rằng, những vướng mắc nêu trên trong thời gian qua đã gây khó khăn, tổn thất cho nhiều doanh nghiệp chế biến thủy sản. Vì vậy, VASEP kiến nghị: “Cho phép chế biến từ sản phẩm tươi sống đã qua đông lạnh đến -18 độ C, chế biến từ sản phẩm tươi sống thành sản phẩm chín, chế biến từ nguyên liệu có pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng được xem là hoạt động chế biến của doanh nghiệp thủy sản và được hưởng ưu đãi thuế TNDN theo Thông tư số 96/2015/TT-BTC của Bộ Tài chính”.