Song song đó, Tổng cục Tiêu chuẩn Đo lường Chất lượng (Bộ Khoa học và Công nghệ) cũng đang xây dựng dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 132/2008/NĐ-CP ngày 31/12/2008, Nghị định 74/2018/NĐ-CP ngày 15/5/2018, Nghị định 86/2012/NĐ-CP ngày 19/10/2012 của Chính phủ về biện pháp thi hành Luật Chất lượng sản phẩm, hàng hóa về truy xuất nguồn gốc sản phẩm, hàng hóa.
Trên cơ sở đối chiếu hai dự thảo của hai đơn vị, bộ ngành và tổng hợp ý kiến từ phía các doanh nghiệp, đại diện Ban pháp chế (Phòng Thương mại và Công nghiệp Việt Nam - VCCI) đã có phản hồi cụ thể về nội dung này.
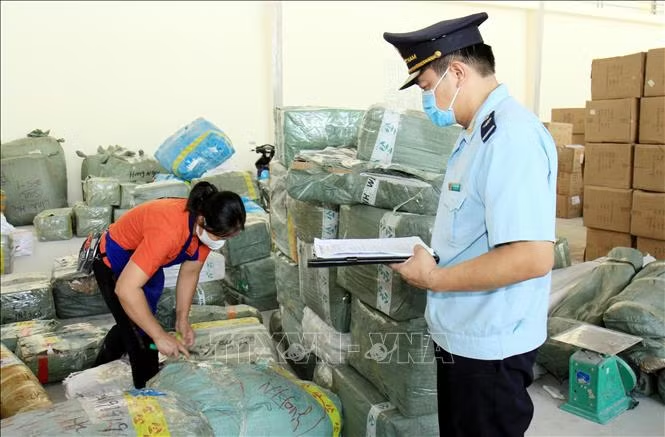
Đề cập tới nội dung miễn kiểm tra chất lượng hàng hóa nhập khẩu là nguyên liệu, dự thảo Nghị định về kiểm tra hàng hóa nhập khẩu của Bộ Tài chính nêu rõ, hàng hóa là nguyên liệu được xác định theo từng mục đích nhập khẩu để xác định trường hợp nào là được miễn kiểm tra.
Đơn cử, nguyên liệu sản xuất thực phẩm nhập khẩu chỉ dùng để phục vụ cho việc sản xuất nội bộ của tổ chức, cá nhân nhập khẩu không tiêu thụ tại thị trường trong nước; hàng hóa là nguyên liệu, vật tư phục vụ sản xuất của doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan. Hoặc, hàng hóa là nguyên liệu, vật tư, linh kiện nhập khẩu để gia công sản phẩm xuất khẩu, sản xuất hàng hóa xuất khẩu; sản phẩm hoàn chỉnh nhập khẩu để gắn vào sản phẩm gia công xuất khẩu, sản phẩm sản xuất xuất khẩu.
Trong khi đó, dự thảo của Tổng cục Tiêu chuẩn Đo lường Chất lượng lại quy định, hàng nhập khẩu là nguyên liệu để sản xuất hàng tiêu thụ nội địa trong trường hợp hàng hóa đã được quản lý chất lượng theo quy chuẩn kỹ thuật quốc gia, quy chuẩn kỹ thuật địa phương tương ứng sẽ được miễn kiểm tra chất lượng. Như vậy, là có sự khác nhau trong cách tiếp cận so với dự thảo Nghị định về kiểm tra hàng hóa nhập khẩu mà Bộ Tài chính đang xây dựng.
Theo ông Đậu Anh Tuấn, Trưởng Ban pháp chế VCCI phân tích, việc xác định nguyên liệu nhập khẩu được miễn kiểm tra chất lượng tại dự thảo của Tổng cục Tiêu chuẩn Đo lường Chất lượng là chưa đủ rõ ràng để thuận tiện trong thực hiện. Vì cùng một loại hàng hóa nhưng trong một số trường hợp được xác định là “nguyên liệu”, một số trường hợp khác lại là hàng hóa.
Chẳng hạn, trường hợp 1, linh kiện, phụ tùng nhập khẩu để sản xuất, lắp ráp ô tô, xe máy – những loại hàng hóa đã được quản lý theo quy chuẩn kỹ thuật thì lúc này linh kiện, phụ tùng được xem là nguyên liệu. Trường hợp 2 vẫn là linh kiện, phụ tùng nhập khẩu không phải để sản xuất, lắp ráp ô tô, xe máy mà được bán trên thị trường như một loại hàng hóa thì lại không được xem là nguyên liệu. Vì vậy, cần phải xác định rõ khái niệm về nguyên liệu nhập khẩu để sản xuất hàng hóa nội địa đã có quy chuẩn kỹ thuật trong trường hợp được miễn kiểm tra như trong dự thảo.
Riêng đối với quy định miễn kiểm tra đối với hàng hóa nhập khẩu là các loại hàng hóa khác không nhằm mục đích kinh doanh, dự thảo của Tổng cục Tiêu chuẩn Đo lường Chất lượng đưa ra 2 phương án quy định về hàng hóa nhập khẩu không nhằm mục đích kinh doanh hay còn gọi là hàng phi mậu dịch.
Theo đó, phương án 1, Chính phủ sẽ trao quyền cho Bộ Tài chính quy định cụ thể các loại hàng hóa này. Phương án 2 sẽ bỏ quy định hàng hóa nhập khẩu không nhằm mục đích kinh doanh được miễn kiểm tra chất lượng.
Theo ông Tuấn, cả hai phương án đều chưa phù hợp với quy định tại dự thảo Nghị định về kiểm tra hàng hóa nhập khẩu của Bộ Tài chính khi bộ này lại quy định các loại hàng hóa khác không nhằm mục đích kinh doanh vẫn được miễn kiểm tra chất lượng. Như vậy, là lại có thêm sự chồng chéo, bất hợp lý giữa hai văn bản dự thảo.
Giữa hai dự thảo của Tổng cục Tiêu chuẩn Đo lường Chất lượng và của Bộ Tài chính đang có một số quy định chưa thống nhất, kể cả những nội dung liên quan tới thủ tục kiểm tra chuyên ngành. Từ đây, VCCI đề xuất, hai cơ quan soạn thảo cần có sự bàn bạc, cân nhắc, chỉnh sửa và hoàn thiện để xây dựng nội dung văn bản một cách thống nhất và dễ thực hiện, tránh tình mâu thuẫn, chồng chéo và bất cập trong thực hiện.