Giảm nguy cơ “méo mó” thị trường lãi suất
Mặc dù vừa qua, Ngân hàng nhà nước (NHNN) đã tăng mua USD dự trữ ngoại hối nhằm kích cầu nền kinh tế phát triển, nhưng lượng USD trong dân vẫn rất nhiều, trong khi các ngân hàng thương mại (NHTM) huy động lại khó. Lý do là lãi suất tiền gửi USD tại các ngân hàng vẫn duy trì ở mức 0%.
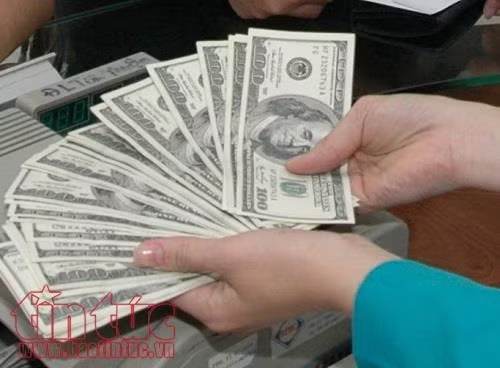 Ngân hàng tìm cách huy động USD trong dân. |
Chị Nam Hương ngụ tại TP Hồ Chí Minh, cho biết vì có người nhà ở nước ngoài nên chị thường xuyên được gửi USD về. Tuy nhiên, với lãi suất tiền gửi USD 0% như hiện nay, chị không gửi tiết kiệm mà thường trữ USD ở nhà hoặc bán USD để lấy tiền đồng gửi tiết kiệm, lãi suất cao hơn.
Tuy nhiên, số lượng USD chị Nam Hương giữ để khi cần đi du lịch hoặc làm tài sản tích trữ cũng khá nhiều, vì thế chị đang đắn đo có nên gửi tiết kiệm hay không. “Theo như nhiều người bạn mách bảo, vẫn nên gửi tiết kiệm USD, nhưng để có lãi suất từ tiền gửi này thì nên thế chấp sổ tiết kiệm để vay lại VND với lãi suất 4% - 5%/năm, sau đó tiếp tục gửi tiết kiệm VND với mức lãi 6% - 7%, như vậy đã có thể sinh lời 2%/năm”, chị Nam Hương bật mí.
Các chuyên gia tài chính cho rằng, với quy trình gửi tiền như trên, điều này có thể làm méo mó thị trường lãi suất. “Bởi nếu nhìn vào lãi suất tiền gửi USD, chỉ số có thể là tăng thực, nhưng con số đó không có ý nghĩa vì người gửi có thể “biến hóa” tiền gửi bằng nhiều cách để có lãi. Do đó, NHNN nên tăng lãi suất tiền gửi USD lên 1% hoặc vài % để người dân tập trung gửi tiết kiệm ngoại tệ, không phải gửi lòng vòng, làm méo mó thị trường”, Tổng giám đốc Ngân hàng Kiên Long Võ Văn Châu, lo ngại.
Đề cập về việc tăng lãi suất huy động USD, nhiều cuộc hội thảo đã đưa ra bàn luận sôi nổi nhưng vẫn chưa tìm được tiếng nói chung với nhiều ý kiến lo ngại ảnh hưởng mục tiêu chống đô la hóa.
Trước đó, trong hội thảo về kinh tế vĩ mô do Viện nghiên cứu kinh tế và chính sách (VEPR) tổ chức, TS Nguyễn Đức Thành, Viện trưởng VERP nhận định, để VND mạnh và ổn định, không nên huy động USD hay vàng dưới bất kỳ hình thức nào. Bởi nếu thực hiện huy động hai hình thức này dễ gây hỗn loạn cho thị trường cũng như khó khăn cho công tác điều hành.
Thực tế cho thấy thời gian qua, nhờ giữ ổn định lãi suất huy động USD 0%, giá trị tiền đồng luôn được giữ ổn định với khoảng biến động chỉ 1% - 2%/năm, lạm phát cũng được kiểm soát ở mức thấp, giúp lãi suất tiền đồng có lợi. Theo đó, TS Nguyễn Đức Thành nhấn mạnh chính sách này cần tiếp tục thực hiện nhất quán.
Giải pháp cho người nước ngoài gửi tiết kiệm
Mặc dù vậy, các chuyên gia kinh tế - tài chính vẫn cho rằng nên tăng để kích cầu vốn huy động USD. Bởi thời gian qua, nhu cầu cho vay ngoại tệ đang tăng mạnh. Chỉ tính nửa đầu năm 2017, nhu cầu vay ngoại tệ tăng khoảng 5%, trong khi so với cùng kỳ năm 2016 chỉ tăng 1,5% - 2%.
Thêm nữa, các NHTM đang phải vay USD ở nước ngoài với lãi suất 2,5%/năm. Vì thế, việc “vay” USD của dân sẽ rẻ hơn và không chịu nhiều điều kiện ràng buộc, đồng thời góp phần giảm lãi suất đầu vào lẫn đầu ra đối với USD mà không bị tình trạng đô la hóa.
“Theo tính toán của tôi, tỉ lệ sử dụng USD tại Việt Nam khoảng 10% - 11%/sử dụng VND. Số liệu này chứng tỏ tình trạng đô la hóa đã giảm đáng kể so với nhiều năm trước là 14% -15%. Do đó, chúng ta cần phải tăng lãi suất USD lên 1%/năm và chấp nhận tỉ lệ như thế để tạo ra thanh khoản, tăng nguồn cung USD cho các NHTM”, chuyên gia tài chính Luật sư – Tiến sĩ (LS.TS) Bùi Quang Tín nhận định.
Trước nhiều ý kiến tranh cãi trái chiều, mới đây NHNN đã đưa ra dự thảo cho người nước ngoài mở tiết kiệm tại Việt Nam. Theo NHNN, quy định cho phép người nước ngoài gửi tiết kiệm bằng VND, ngoại tệ tại các ngân hàng thương mại nhằm đảm bảo hạn chế các dòng vốn nóng, đầu cơ trên thị trường tiền tệ cũng như đảm bảo quyền lợi hợp pháp cho các đối tượng là người không cư trú có hiện diện tại Việt Nam.
Đánh giá vấn đề này, theo LS.TS Bùi Quang Tín, đây là dự thảo hay vì nó góp phần giảm áp lực cho các NHTM khi tìm giải pháp huy động USD trong dân, đồng thời tạo thanh khoản USD hỗ trợ cho vay USD trong thời gian tới.
Không chỉ tác động tích cực đến huy động USD, các NHTM còn có cơ hội tăng thêm thanh khoản VND nếu người nước ngoài quy đổi từ ngoại tệ sang VND, để từ đó tạo nguồn cho vay VND.
Ngoài ra, LS.TS Bùi Quang Tín cũng cho rằng điều này đảm bảo quyền lợi hợp pháp cho các đối tượng là người không cư trú có hiện diện tại Việt Nam. Quy định này là một bước tiến, thu hút người nước ngoài làm việc tại Việt Nam cũng như người nước ngoài có thể tích lũy nguồn thu nhập.