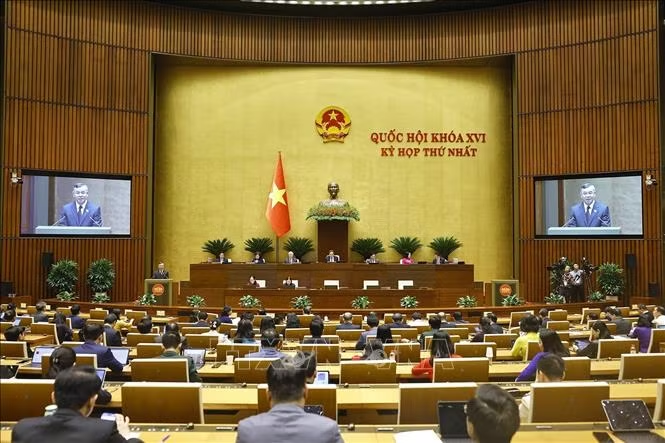
Theo đó, với 466/488 đại biểu Quốc hội có mặt tham gia biểu quyết Quốc hội đã tán thành với việc thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt.
Với 5 điều, Luật sửa đổi, bổ sung khoản 1 Điều 7 của Luật Thuế thu nhập cá nhân số 109/2025/QH15 như sau: “1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống không phải nộp thuế thu nhập cá nhân. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức doanh thu năm để phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ”.
Điều 2 sửa đổi, bổ sung khoản 25 Điều 5 của Luật Thuế giá trị gia tăng số 48/2024/QH15 đã được sửa đổi, bổ sung một số điều theo Luật số 90/2025/QH15 và Luật số 149/2025/QH15: “25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống và căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức doanh thu năm để phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí”.
Điều 3 bổ sung khoản 14a vào sau khoản 14 Điều 4 của Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 đã được sửa đổi, bổ sung một số điều theo Luật số 116/2025/QH15, Luật số 127/2025/QH15, Luật số 133/2025/QH15, Luật số 141/2025/QH15 và Luật số 143/2025/QH15: “14a. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức quy định của Chính phủ trở xuống được miễn thuế thu nhập doanh nghiệp. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định tổng mức doanh thu năm để phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ”.
Quốc hội cũng thống nhất kéo dài thời gian áp dụng mức thuế suất tiêu thụ đặc biệt hiện hành đối với xe ô tô chở người dưới 24 chỗ chạy bằng pin đến hết năm 2030.
Trước đó, Quốc hội đã nghe Bộ trưởng Bộ Tài chính Ngô Văn Tuấn thừa ủy quyền của Thủ tướng Chính phủ trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật.
Theo Bộ trưởng, về việc giao thẩm quyền cho Chính phủ điều chỉnh mức doanh thu không phải nộp thuế thu nhập cá nhân, mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh và mức doanh thu được miễn thuế thu nhập doanh nghiệp của doanh nghiệp, tiếp thu ý kiến của các vị đại biểu Quốc hội, Chính phủ đã bổ sung tiêu chí, nguyên tắc để đảm bảo tính hợp lý, khả thi.
Dự thảo Luật đã chỉnh lý theo hướng, căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách nhà nước, Chính phủ quy định mức doanh thu không phải nộp thuế thu nhập cá nhân, mức doanh thu để xác định đối tượng không chịu thuế giá trị gia tăng và mức doanh thu để xác định doanh nghiệp được miễn thuế thu nhập doanh nghiệp.
Bộ trưởng cho biết, tại Luật Thuế thu nhập cá nhân đã có quy định hộ, cá nhân kinh doanh có doanh thu trên 3 tỷ đồng/năm sẽ phải thực hiện nộp thuế theo phương pháp xác định thu nhập từ doanh thu trừ chi phí. Luật Thuế thu nhập doanh nghiệp cũng quy định các mức thuế suất khác nhau tại ngưỡng doanh thu 3 tỷ đồng/năm. Cụ thể, thuế suất 15% áp dụng với doanh nghiệp có tổng mức doanh thu 1 năm không quá 3 tỷ đồng. Thuế suất 17% áp dụng đối với doanh nghiệp có tổng mức doanh thu năm từ trên 3 tỷ đồng đến dưới 50 tỷ đồng.
Với các quy định này, trường hợp Chính phủ điều chỉnh mức doanh thu không phải nộp thuế vượt trên 3 tỷ đồng/năm sẽ phải báo cáo Quốc hội sửa các điều luật để điều chỉnh các quy định có liên quan nhằm đảm bảo tính đồng bộ và hợp lý của chính sách. "Vì vậy, mặc dù không quy định khung trong dự thảo luật nhưng để phù hợp với quy định của các luật thuế hiện hành, Chính phủ cũng chỉ được điều hành mức tối đa doanh thu này đến mức dưới 3 tỷ đồng/năm", Bộ trưởng cho hay.
Bộ trưởng cho biết, Chính phủ, Thủ tướng Chính phủ cũng đã chỉ đạo Bộ Tài chính khẩn trương xây dựng nghị định quy định chi tiết thi hành luật và đã hoàn thiện lấy ý kiến các bộ, ngành và đang gửi xin ý kiến thẩm định của Bộ Tư pháp. Ngưỡng doanh thu không phải chịu thuế dự kiến là 1 tỷ đồng. Mức này đã được cân nhắc, tính toán kỹ lưỡng trên nhiều khía cạnh.