Bộ Tài chính đề xuất điều chỉnh mức thuế bảo vệ môi trường (BVMT) đối với nhóm xăng, dầu, mỡ nhờn xuống mức sàn trong khung thuế đến hết 31/12/2022. Theo đó, mức điều chỉnh như sau:
- Xăng: Giảm từ 2.000 đồng/lít xuống mức sàn 1.000 đồng/lít.
- Nhiên liệu bay: Giảm từ 1.500 đồng/lít xuống mức sàn 1.000 đồng/lít.
- Dầu diesel: Giảm từ 1.000 đồng/lít xuống mức sàn 500 đồng/lít.
- Dầu mazut, dầu nhờn: Giảm từ 1.000 đồng/lít xuống mức sàn 300 đồng/lít.
- Mỡ nhờn: Giảm từ 1.000 đồng/kg xuống mức sàn 300 đồng/kg.
- Dầu hỏa: Giữ mức 300 đồng/lít vì đây là mức sàn trong khung mức thuế.
Từ ngày 1/1/2023, mức thuế BVMT đối với xăng, dầu, mỡ nhờn tiếp tục thực hiện theo Nghị quyết số 579/2018/UBTVQH14 của Ủy ban Thường vụ Quốc hội.
Trường hợp Nghị quyết được ban hành trong tháng 7/2022, đề nghị hiệu lực thi hành của Nghị quyết kể từ ngày 1/8/2022 để đảm bảo việc triển khai thực hiện.
Đánh giá tác động của dự thảo Nghị quyết, Bộ Tài chính cho biết, hiện nay, các hoạt động kinh tế - xã hội đã chuyển về trạng thái như trước khi xảy ra dịch COVID-19. Do đó, dự kiến sản lượng tiêu thụ xăng, dầu, mỡ nhờn năm 2022 tương đương như thời điểm trước khi xảy ra dịch COVID-19 là năm 2019.
Với dự kiến sản lượng tiêu thụ như vậy, nếu áp dụng chính sách giảm mức thuế BVMT đối với xăng, dầu, mỡ nhờn như đề xuất nêu trên thì ước giảm thu ngân sách Nhà nước (NSNN) bình quân một tháng (đã bao gồm cả phần giảm thuế GTGT) là khoảng 1.400 tỷ đồng/tháng.
Trường hợp Nghị quyết được ban hành trong tháng 7/2022 và có hiệu lực từ ngày 1/8/2022 thì ước giảm thu NSNN (đã bao gồm cả phần giảm thuế GTGT) là khoảng 7.000 tỷ đồng.
Thuế BVMT là loại thuế gián thu, thu vào sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường, nên chi phí thuế BVMT sẽ được chuyển vào giá thành sản phẩm, hàng hóa và người tiêu dùng là người cuối cùng chịu thuế BVMT.
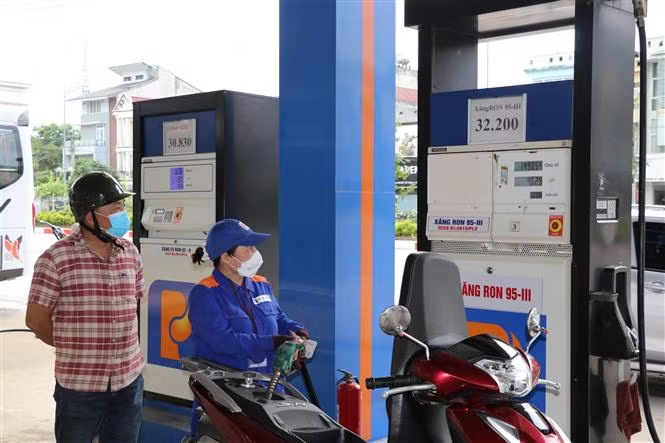
Việc điều chỉnh giảm mức thuế BVMT đối với xăng, dầu, mỡ nhờn kịp thời trong bối cảnh giá xăng dầu đang ở mức cao được xem là giải pháp hiệu quả để giảm chi phí thuế trong cơ cấu giá bán lẻ xăng dầu, từ đó có tác động tức thì trong việc giảm giá bán lẻ xăng dầu.
Việc tăng, giảm giá xăng dầu nói chung sẽ tác động đến sản xuất và tiêu dùng trong nước. Đồng thời, sự thay đổi về giá của mặt hàng này sẽ kéo theo sự biến động nhất định về giá của các mặt hàng khác, thể hiện qua sự thay đổi của chỉ số CPI, cụ thể: Việc giảm thuế BVMT đối với nhóm xăng, dầu, mỡ nhờn sẽ góp phần làm giảm giá bán lẻ xăng, dầu, mỡ nhờn, từ đó góp phần hạn chế sự gia tăng chi phí sản xuất, góp phần giảm giá thành sản phẩm và góp phần ổn định lạm phát.