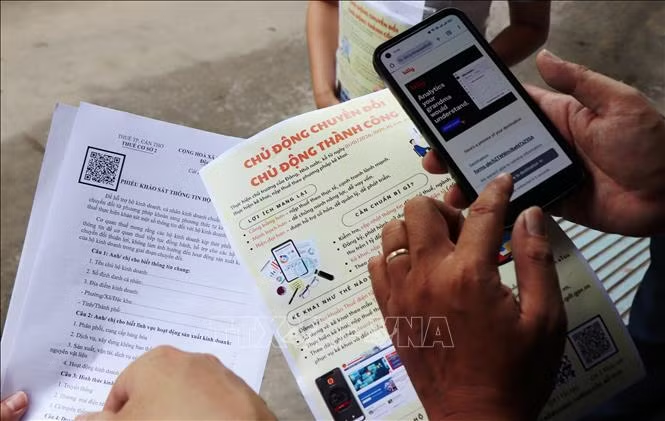
Theo đó, ngày 5/3/2026, Chính phủ đã ban hành Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Nghị định có hiệu lực thi hành kể từ ngày ký.
Để kịp thời triển khai thực hiện, Cục Thuế yêu cầu thủ trưởng các đơn vị trực thuộc chỉ đạo tổ chức tuyên truyền, phổ biến nội dung nghị định tới công chức thuế và người nộp thuế, đồng thời chuẩn bị các điều kiện cần thiết bảo đảm việc thực thi.
Theo công điện, đối với hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm, nếu doanh thu thực tế từ 500 triệu đồng trở xuống thì thực hiện thông báo doanh thu phát sinh từ khi bắt đầu hoạt động đến hết ngày 30/6 với cơ quan thuế quản lý trực tiếp, chậm nhất là ngày 31/7. Doanh thu thực tế phát sinh trong 6 tháng cuối năm phải thông báo chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Trường hợp bắt đầu hoạt động trong 6 tháng cuối năm và có doanh thu thực tế từ 500 triệu đồng trở xuống, thời hạn thông báo doanh thu phát sinh chậm nhất là ngày 31/1 của năm dương lịch tiếp theo. Khi doanh thu lũy kế của hộ, cá nhân kinh doanh mới vượt 500 triệu đồng, người nộp thuế thực hiện khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng này.
Đối với cá nhân trực tiếp khai thuế từ hoạt động cho thuê bất động sản, người nộp thuế được lựa chọn khai thuế hai lần trong năm hoặc khai thuế một lần theo năm. Nếu khai thuế hai lần trong năm, thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31/1 của năm dương lịch tiếp theo. Trường hợp khai thuế một lần theo năm, thời hạn nộp hồ sơ chậm nhất là ngày 31/1 của năm dương lịch tiếp theo năm tính thuế.
Nghị định cũng quy định, đối với trường hợp khai thuế theo tháng, hồ sơ khai thuế của các tháng 1, 2 và 3 năm 2026 phải gửi cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 20/4/2026.
Ngoài ra, với các hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương pháp khoán từ năm 2025 trở về trước và đã được xác định mức thuế khoán theo quy định của Luật Quản lý thuế số 38/2019/QH14, khi chuyển sang thực hiện kê khai thuế từ ngày 1/1/2026, cơ quan thuế sẽ không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế của các năm trước và không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã thực hiện theo phương pháp khoán. Quy định này không áp dụng trong trường hợp cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền phát hiện hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Bên cạnh đó, đối với hộ kinh doanh, cá nhân kinh doanh trong năm 2025 nộp thuế theo phương pháp khoán hoặc kê khai có doanh thu từ 3 tỷ đồng trở lên, hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp xác định thu nhập tính thuế nhân với thuế suất, người nộp thuế phải xác định và ghi nhận giá trị hàng tồn kho, máy móc, thiết bị phục vụ hoạt động sản xuất, kinh doanh tại thời điểm ngày 31/12/2025. Đây là căn cứ để xác định chi phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.
Hộ kinh doanh, cá nhân kinh doanh phải lập bảng kê hàng tồn kho, máy móc, thiết bị theo mẫu do Bộ trưởng Bộ Tài chính quy định, lưu giữ tại cơ sở kinh doanh và gửi một bản cho cơ quan thuế quản lý trực tiếp bằng phương thức điện tử cùng hồ sơ khai thuế quý I/2026 đối với trường hợp khai theo quý, hoặc chậm nhất là ngày 20/4/2026 đối với trường hợp khai theo tháng.