Theo phân tích của các chuyên gia kinh tế, để thị trường bất động sản (BĐS) khởi sắc thì nền kinh tế phải phục hồi trước.
Với mức tăng trưởng GDP của Việt Nam đang phục hồi (năm 2013 là 5,4% và năm 2014 là 5,98%) sẽ là cơ sở để thêm kỳ vọng vào thị trường BĐS năm 2015.
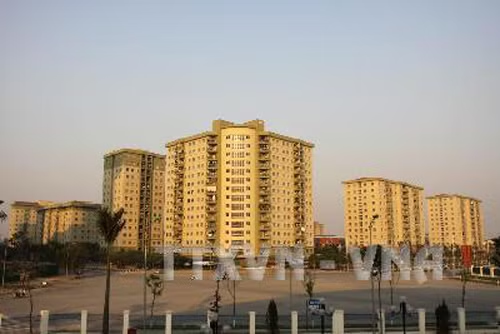 Các chung cư tại Khu đô thị Mỹ Đình 2, quận Cầu Giấy do HUD xây dựng. Ảnh: Tuấn Anh-TTXVN |
Tuy nhiên, với mức thu nhập bình quân đầu người của Việt Nam còn thấp, thì BĐS có khởi sắc hay không cũng phụ thuộc vào hầu bao của các nhà băng.
Thẩm định chặt hơn
Nhìn vào con số tín dụng Chính phủ báo cáo tại kỳ họp Quốc hội cuối năm 2014 cho thấy, tín dụng cho lĩnh vực BĐS đã hồi phục với mức tăng 11,5% so với cuối năm 2013, chỉ đứng sau lĩnh vực công nghệ cao (tăng 15,8%) và cao hơn mức tăng của lĩnh vực nông nghiệp – nông thôn (tăng 6,9%).
Song trên thực tế, để vay vốn mua nhà, khách hàng vẫn phải vượt qua khá nhiều điều kiện từ phía ngân hàng. Nếu như vào thời điểm thị trường BĐS tăng nóng, chỉ cần khách hàng có nhu cầu vay và chứng minh được thu nhập, khả năng trả nợ là được ngân hàng (NH) chấp thuận.
Nhưng hiện nay, ngoài chứng minh khả năng trả nợ thì cán bộ thẩm định của NH phải biết chắc chắn khách hàng này ký trực tiếp với doanh nghiệp (DN) bán sản phẩm hay không; thậm chí còn giải ngân vào luôn tài khoản của DN.
“Vào thời điểm trước, giải ngân bằng tiền mặt cho khách hàng nên không biết nguồn tiền đó có vào BĐS không hay lại sang mục đích sử dụng khác. Thậm chí tình trạng đầu cơ, lướt sóng nhiều nên một căn hộ qua tay tới 3- 4 người thì rủi ro cao hơn”, một cán bộ ngân hàng tại Hà Nội chia sẻ.
Ngoài ra, quy trình thẩm định cho vay của các nhà băng cũng chặt chẽ hơn. Khi khách hàng vay vốn được cán bộ quan hệ khách hàng hướng dẫn hoàn thiện qua rất nhiều khâu như lập tờ trình, làm thủ tục giao dịch đảm bảo, thủ tục giải ngân.
Thậm chí ngoài thẩm định từ chi nhánh còn phải qua thẩm định và quyết định cho vay của cán bộ Hội sở chính NH. Với những khách hàng thế chấp tài sản BĐS để vay tiền mua BĐS, nhà ở khác cũng được thẩm định chặt chẽ hơn.
Theo đó, hầu như các NH chỉ định giá bằng 90% giá thị trường, nhưng hạn mức cho vay thì chỉ bằng 70% giá trị tài sản đã được định giá. Đặc biệt, hiện nay các tổ chức tín dụng còn chịu sự giảm sát kiểm tra của cơ quan thanh tra giám sát NH nên khó có thể thẩm định cho vay ẩu.
Cơ hội đi liền thách thức
Theo TS.Trần Du Lịch- Thành viên Hội đồng tư vấn chính sách tài chính tiền tệ Quốc gia thì không nên quá khắt khe với cho vay lĩnh vực nhà ở mà xem đây là nhu cầu tín dụng tiêu dùng bình thường. Bởi BĐS khởi sắc sẽ giúp thị trường vật liệu xây dựng phát triển.
Ông Lịch lạc quan hơn với tín dụng BĐS khi Thông tư 36/2014/TT-NHNN có hiệu lực từ ngày 1/2/2015 đã phát đi thông điệp mở rộng tăng trưởng tín dụng, nhất là đối với lĩnh vực BĐS, khi giảm hệ số rủi ro với tín dụng BĐS từ 250% xuống 150% và tăng tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn lên gấp đôi, từ 30% lên 60% sẽ có tác động mạnh mẽ đối với thị trường và tín dụng BĐS. Bởi khi thị trường vốn của Việt Nam chưa phát triển thì thị trường BĐS vẫn phụ thuộc khá nhiều vào nguồn vốn từ các NH.
TS. Cao Sĩ Kiêm- Chủ tịch HĐQT DongABank cho rằng, ngoài tín dụng thông thường thì tín dụng BĐS có khởi sắc hơn, nhất là khi tín hiệu thanh khoản thị trường tốt lên, lãi suất thấp xuống trở thành yếu tố tích cực cho tín dụng BĐS. Tất nhiên, với bài học nợ xấu những năm trước thì các NH không thể nới điều kiện cho vay BĐS quá dễ dãi được mà cũng sẽ rất thận trọng.
Ngoài ra, năm 2015 tín dụng cho vay hỗ trợ nhà ở (gói 30 nghìn tỷ đồng) đã được sửa đổi, bổ sung theo hướng: Nâng thời gian hỗ trợ đối với khách hàng là hộ gia đình, cá nhân mua, thuê, thuê mua nhà ở xã hội, nhà ở thương mại từ 10 năm lên 15 năm; Bổ sung sản phẩm nhà ở thương mại (chứ không nhất thiết là phải thuộc các dự án “Nhà ở xã hội” như quy định trước đó) cũng được hỗ trợ từ gói tín dụng này nếu có tổng giá trị hợp đồng mua bán không vượt quá 1,05 tỷ đồng; Bổ sung thêm đối tượng vay để xây dựng mới, cải tạo, sửa chữa nhà của mình hoặc hộ gia đình, cá nhân vay đầu tư cải tạo hoặc xây dựng mới nhà ở xã hội.
Và mới đây, ngoài 5 NHTM do Nhà nước chi phối, NHNN cũng bổ sung 8 NHTMCP là Eximbank, BaoVietBank, SHB, PVComBank, TPBank, OCB, VPBank và SeABank tham gia cho vay hỗ trợ nhà ở sẽ kỳ vọng tạo sự chuyển biến tích cực cho tín dụng BĐS.
Còn TS. Lê Thẩm Dương- Trưởng khoa Quản trị kinh doanh, Đại học Ngân hàng TP. HCM cho rằng, các quy định mở của Thông tư 36 chắc chắn góp phần khơi dòng vốn tín dụng vào bất động sản, nhất là trong xu hướng nền kinh tế vĩ mô đang ổn định hơn...
Ở góc độ khác, TS. Nguyễn Trí Hiếu – chuyên gia ngân hàng cho rằng, chính vì quá khứ lo ngại nợ xấu trước đây mà hiện nay có vẻ như các NH đã dè dặt hơn nhưng cẩn trọng quá lại mất cơ hội. Tuy nhiên, thách thức của thị trường BĐS Việt Nam hiện nay là tính bền vững của thị trường vẫn chưa thể khắc phục.
Khó khăn nữa với tín dụng BĐS là hiện nay nhiều sản phẩm cho vay mua nhà đất chỉ ưu đãi khách hàng những tháng đầu, chưa thể có lãi suất cố định kéo dài tới 10 năm nên khách hàng cũng khá thận trọng khi đi vay.
“Hiện cũng đã có một số NH đưa ra sản phẩm cho vay mua nhà với cam kết lãi suất ổn định 3 từ 1 đến 5 năm nhưng điều này cũng chưa đủ để khách hàng an tâm về mặt lãi suất”, TS. Nguyễn Trí Hiếu cho biết.
Bên cạnh đó, thu nhập bình quân của người Việt Nam còn thấp cũng là khó khăn cho tín dụng BĐS. Chẳng hạn, mức thu nhập của gia đình công chức từ 7 – 10 triệu đồng/tháng hiện nay ở các thị xã, thành phố là phổ biến. Với món vay nhỏ từ 500 - 700 triệu đồng để mua nhà thì việc trả lãi và gốc cho NH trong vòng 10 năm hay 15 năm cũng khá chật vật.
Đức Kiên