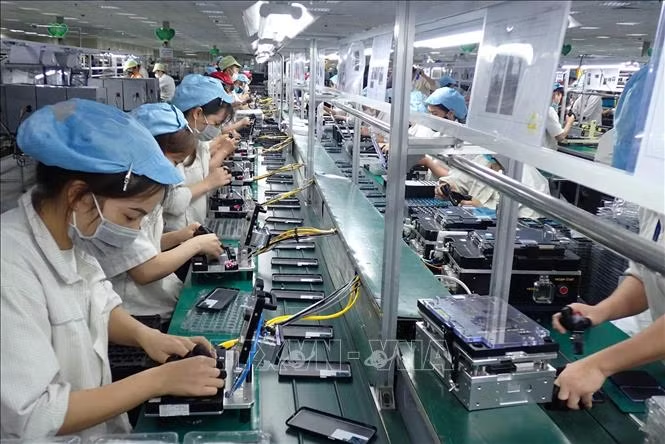
Theo Thông tư trên, doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử được hưởng ưu đãi về thuế thu nhập doanh nghiệp phải đáp ứng tiêu chí sử dụng các sản phẩm chip bán dẫn được thiết kế, sản xuất hoặc đóng gói, kiểm thử tại Việt Nam trong các sản phẩm của dự án sản xuất thiết bị điện tử, đáp ứng khi thuộc một trong các trường hợp: Sử dụng sản phẩm chip bán dẫn có thiết kế thuộc sở hữu của tổ chức, doanh nghiệp Việt Nam hoặc cá nhân là người Việt Nam, trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác; sử dụng sản phẩm chip bán dẫn được sản xuất hoặc đóng gói, kiểm thử tại nhà máy, dây chuyền ở Việt Nam.
Đối với tiêu chí về nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, doanh nghiệp phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo với tối thiểu 10 nhân lực có trình độ từ đại học trở lên; trong đó có ít nhất 50% số nhân lực của bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo là công dân Việt Nam.
Đối với doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa không bắt buộc phải có bộ phận nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo nhưng phải có tối thiểu 3 nhân lực có trình độ từ đại học trở lên thực hiện hoạt động này; trong đó có ít nhất 50% số nhân lực làm nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo là công dân Việt Nam.
Doanh nghiệp phải có tổng chi cho hoạt động nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo của doanh nghiệp đạt tối thiểu 2% doanh thu thuần bình quân trong 3 năm tài chính liền kề hoặc từ 200 tỷ đồng Việt Nam/năm trở lên trong 3 năm tài chính liền kề; trường hợp doanh nghiệp hoạt động dưới 3 năm thì tính bình quân trên toàn bộ thời gian hoạt động kể từ khi thành lập, nhưng không ít hơn 1 năm tài chính đầy đủ.
Sản phẩm của dự án sản xuất thiết bị điện tử tại Việt Nam có thiết kế (bao gồm đặc tả yêu cầu, kiến trúc hệ thống, thiết kế chi tiết, sơ đồ nguyên lý, bố trí mạch in và các tài liệu kỹ thuật liên quan) thuộc sở hữu của chính doanh nghiệp; trong đó, quyền sở hữu được thiết lập thông qua việc tự thực hiện việc thiết kế hoặc thuê người khác trong đó có người Việt Nam thực hiện việc thiết kế hoặc mua thiết kế đó từ các chủ thể khác.
Về tiêu chí về phát triển chuỗi cung ứng trong nước và chuyển giao công nghệ, Thông tư nêu rõ yêu cầu có tối thiểu 30% doanh nghiệp Việt Nam trong tổng số doanh nghiệp tham gia và thực hiện hợp đồng lắp ráp, cung cấp nguyên liệu, vật tư, linh kiện, dịch vụ để phục vụ trực tiếp dự án sản xuất thiết bị điện tử; thực hiện chuyển giao công nghệ cho tối thiểu 1 tổ chức, doanh nghiệp Việt Nam trong thời hạn 5 năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư hoặc Quyết định chấp thuận chủ trương đầu tư hoặc thỏa thuận bằng văn bản với cơ quan nhà nước có thẩm quyền. Hình thức và nội dung chuyển giao công nghệ thực hiện theo quy định của pháp luật về chuyển giao công nghệ.
Thông tư có hiệu lực thi hành kể từ ngày 1/1/2026. Doanh nghiệp thực hiện dự án sản xuất thiết bị điện tử có trách nhiệm tự chứng minh việc đáp ứng tiêu chí quy định để được hưởng ưu đãi về thuế thu nhập doanh nghiệp và chịu trách nhiệm về tính chính xác đối với thông tin cung cấp. Doanh nghiệp cần cung cấp, cập nhật thông tin dự án sản xuất thiết bị điện tử được hưởng ưu đãi trên Hệ thống thông tin quốc gia về công nghiệp công nghệ số.