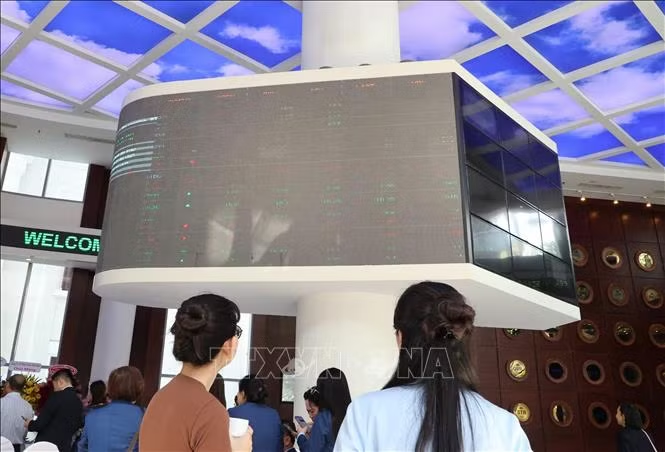
Cuối phiên sáng, VN-Index giảm 6,02 điểm xuống 1.593,08 điểm, với khối lượng giao dịch đạt hơn 375,1 triệu đơn vị, tương ứng hơn 10.649,5 tỷ đồng, tăng 33,34% so với phiên trước nhưng vẫn thấp hơn mức trung bình một tháng qua. Toàn sàn có 110 mã tăng giá, 186 mã giảm giá và 53 mã đi ngang.
HNX-Index giảm 0,99 điểm xuống 259,12 điểm, khối lượng giao dịch đạt hơn 43,2 triệu cổ phiếu, tương ứng hơn 1.045,4 tỷ đồng, với 47 mã tăng giá, 80 mã giảm giá và 48 mã đi ngang.
UPCOM-Index giảm 0,77 điểm xuống 117,52 điểm, khối lượng giao dịch đạt hơn 10,8 triệu cổ phiếu, tương ứng gần 326 tỷ đồng, với 73 mã tăng giá, 100 mã giảm giá và 72 mã đi ngang.
Bất chấp diễn biến tích cực của nhóm cổ phiếu thép, lực bán áp đảo trên diện rộng tiếp tục kéo VN-Index lùi gần về vùng đáy ngắn hạn 1.580 điểm. Mặc dù có những thời điểm thị trường bật hồi, thậm chí VN-Index le lói sắc xanh, nhưng áp lực bán luôn hiện hữu, khiến các cổ phiếu khó tiến xa và chỉ số chung nhanh chóng đảo chiều quanh vùng giá 1.590 điểm.
Sau khoảng 90 phút giao dịch trên sàn HOSE, số mã giảm đang gấp khoảng 2,5 lần số mã tăng; trong đó không có mã nào giảm sàn. Các nhóm trụ cột ngân hàng, chứng khoán, bất động sản đều giảm giá, dù mức giảm không quá lớn.
Ngược lại, sáng nay nhóm cổ phiếu thép ghi nhận lực cầu nội và ngoại tham gia khá mạnh. Cuối phiên, HPG tăng giá 1,34% (thanh khoản 29,5 triệu cổ phiếu), NKG tăng gần 1%, HSG tăng 0,3%.
Trong top 10 cổ phiếu ảnh hưởng đến VN-Index, VHM là mã tác động tiêu cực nhất, tiếp theo là CTG và FPT. Ngược lại, VIC, LPB và HPG đóng góp tích cực nhất vào việc nâng đỡ thị trường.
Diễn biến phân hóa tiếp tục chi phối các nhóm ngành. Nhóm công nghệ thông tin dẫn đầu đà giảm với FPT giảm giá 2,48%, CMG giảm 2,57% và ELC giảm 1,66%. Các nhóm vốn hóa lớn như tài chính, bất động sản và công nghiệp gây áp lực đáng kể: CTG giảm 2,04%, HDB giảm 1,67%, EIB giảm 2,1%, VIX giảm 3,88%; VHM giảm 1,74%, VRE giảm 1,91%, KDH giảm 2%, KBC giảm 1,48%, NVL giảm 3,08%; ACV giảm 1,8%, GEE giảm 2,37%, HVN giảm 2,3%, GEX giảm 5,01%, GMD giảm 2,52%.
Trong khi đó, SSI tăng giá 2,73%, HCM tăng 2,05%, VND tăng 1,85%, LPB tăng 2,03%, MBS tăng 1,75%, VIC tăng 0,65%, VPI tăng 1,89%, CTD tăng 1,06%, BMP tăng 1,47% và HID tăng hết biên độ.
Nhóm dịch vụ truyền thông tạm thời dẫn đầu thị trường với mức tăng 1,63%, nhờ đóng góp của các cổ phiếu đầu ngành như VGI tăng 2,1% và VNZ tăng 1,96%.
Phiên sáng 10/11, diễn biến phân hóa tiếp tục chi phối các nhóm ngành, phản ánh tâm lý thận trọng của nhà đầu tư trong bối cảnh điều chỉnh mạnh của nhiều cổ phiếu vốn hóa lớn.