Động thái này nhằm thực hiện chỉ đạo của Chính phủ tại Nghị quyết số 33/NQ-CP ngày 11/03/2023 và Công văn hướng dẫn của Ngân hàng nhà nước về việc triển khai chương trình của Ngân hàng Nhà nước, nhằm tháo gỡ và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững.
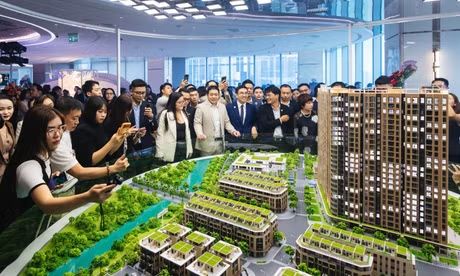
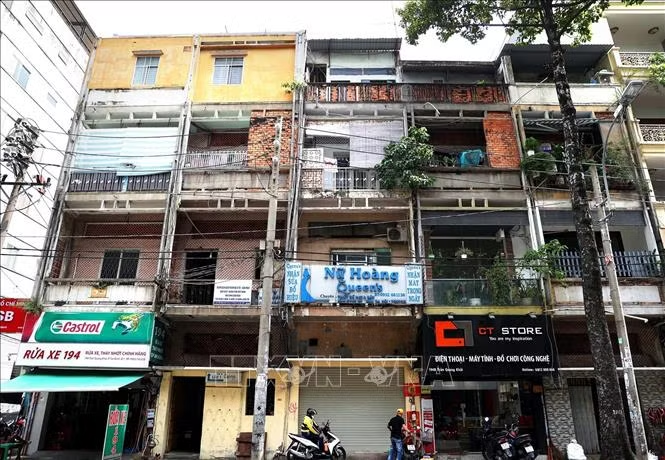
Tại thông báo, Vietcombank nêu rõ đối tượng vay vốn là pháp nhân, cá nhân đầu tư dự án và mua nhà ở tại các dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ thuộc danh mục dự án do Bộ Xây dựng công bố theo quy định.
Thời hạn giải ngân kết thúc khi doanh số giải ngân đạt 30.000 tỷ đồng, nhưng không quá ngày 31/12/2030.
Về lãi suất, lãi suất cho vay trong thời gian ưu đãi thấp hơn 1,5 - 2%/năm so với lãi suất cho vay trung dài hạn VND bình quân của các Ngân hàng thương mại Nhà nước trên thị trường trong từng thời kỳ. Lãi suất cho vay cụ thể theo thông báo của Vietcombank trong từng thời kỳ.
Thời gian ưu đãi lãi suất là 3 năm đối với chủ đầu tư và 5 năm đối với người mua nhà.
Vietcombank cam kết triển khai Chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ công khai, minh bạch, kịp thời, đúng đối tượng, đúng mục đích đối với khách hàng đáp ứng đủ điều kiện Chương trình vì mục tiêu tháo gỡ và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững, từ đó góp phần phát triển hoạt động sản xuất, kinh doanh, phát triển kinh tế đất nước.
Trước đó, Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank) là ngân hàng đầu tiên thông tin về gói tín dụng thực hiện theo Nghị quyết 33/NQ-CP.
Bên cạnh những nội dung tương tự về đối tượng và lãi suất cho vay, Agribank còn cho biết ngoài hạn mức vay theo quy định, nếu khách hàng là người mua nhà có tài sản bảo đảm bổ sung, sẽ được áp dụng mức vay tối đa bằng 85% tổng mức đầu tư của phương án.
Tại cuộc họp báo Chính phủ thường kỳ diễn ra vào đầu tháng 4 vừa qua, Ngân hàng Nhà nước cho biết đã có công văn chỉ đạo, hướng dẫn các ngân hàng thương mại và ngân hàng nhà nước chi nhánh các tỉnh, thành phố khẩn trương thực hiện Chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ theo Nghị quyết 33/NQ-CP bắt đầu thực hiện từ ngày 1/4.
Theo đó, các ngân hàng thương mại cho khách hàng vay vốn để thực hiện chương trình bằng nguồn vốn tự huy động của chính ngân hàng. Ngân hàng thương mại có trách nhiệm xem xét, thẩm định, quyết định cho vay đối với khách hàng theo quy định của pháp luật về cho vay và tự chịu trách nhiệm về quyết định cho vay của mình.
Ngoài 4 ngân hàng thương mại nhà nước (Agribank, BIDV, Vietcombank, VietinBank), các ngân hàng thương mại khác khi tham gia Chương trình thì cần thực hiện theo hướng dẫn và có văn bản báo cáo Ngân hàng Nhà nước tham gia Chương trình, gửi văn bản đăng ký khai thác thông tin về chương trình cho Trung tâm Thông tin tín dụng quốc gia Việt Nam.