Để làm rõ hơn những kết quả đạt được, các khó khăn trong quá trình chuẩn hóa dữ liệu cũng như định hướng đẩy mạnh ứng dụng công nghệ trong quản lý thuế, phóng viên TTXVN đã có cuộc trao đổi với ông Nguyễn Đức Huy, Phó ban Nghiệp vụ (Cục Thuế, Bộ Tài chính).
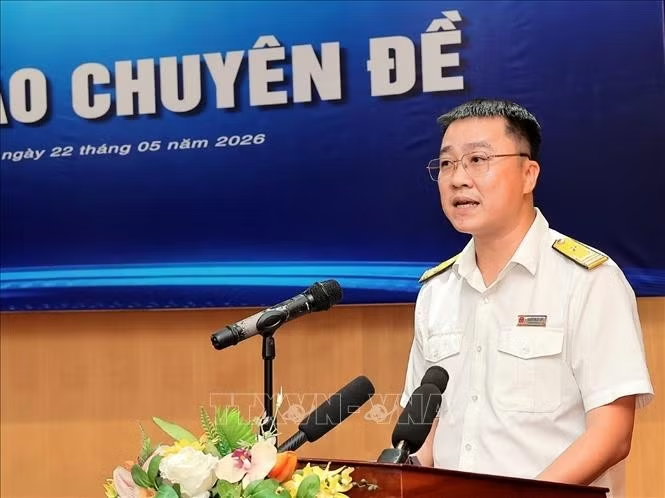
Thưa ông, tính đến thời điểm hiện tại, việc rà soát, chuẩn hóa và làm sạch dữ liệu mã số thuế và thông tin người nộp thuế đã đạt được những kết quả cụ thể như thế nào? Ngành thuế gặp những khó khăn gì và dữ liệu sau khi chuẩn hóa được khai thác ra sao?
Có thể nói, trong năm 2026, việc rà soát, chuẩn hóa dữ liệu người nộp thuế được ngành thuế tập trung thực hiện khá quyết liệt. Chúng tôi tập trung vào những trường hợp không còn hoạt động, ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế hoặc thông tin trên hệ thống chưa phản ánh đúng tình trạng thực tế.
Trong 8 tháng năm 2026, ngành thuế đã cấp mới mã số thuế cho 167.637 doanh nghiệp, tổ chức. Trong đó, 156.478 doanh nghiệp và chi nhánh thuộc diện đăng ký thuế liên thông với đăng ký kinh doanh. Ở chiều ngược lại, ngành thuế đã hoàn tất chấm dứt hiệu lực mã số thuế đối với 94.991 doanh nghiệp, tổ chức. Đáng chú ý, gần 72.000 trường hợp là hồ sơ tồn từ năm 2025 trở về trước được tập trung xử lý trong chiến dịch làm sạch mã số thuế.
Thực tế triển khai cũng cho thấy đây không phải công việc đơn giản. Có những doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục; địa chỉ, người đại diện hoặc tình trạng hoạt động chưa được cập nhật kịp thời. Vì vậy, cơ quan thuế phải rà soát, đối chiếu từ nhiều nguồn thông tin và phối hợp với các cơ quan liên quan để xác định đúng tình trạng của từng trường hợp.
Điều chúng tôi quan tâm sau khi làm sạch dữ liệu là dữ liệu đó phải được sử dụng hiệu quả. Khi thông tin được chuẩn hóa, cơ quan thuế có thể xác định rõ hơn doanh nghiệp nào đang hoạt động, doanh nghiệp nào đã ngừng hoạt động và trường hợp nào có dấu hiệu rủi ro. Từ đó, việc quản lý có thể tập trung hơn vào những trường hợp cần kiểm tra, thay vì phải dành nguồn lực xử lý dàn trải.
Xin ông cho biết khi dữ liệu mã số thuế và thông tin doanh nghiệp được chuẩn hóa, ngành thuế sẽ đẩy mạnh kết nối, khai thác và đối chiếu với các cơ sở dữ liệu liên quan như thế nào? Việc này có thể giúp giảm những thông tin, hồ sơ doanh nghiệp phải cung cấp lại khi thực hiện các chính sách miễn, giảm, gia hạn thuế hay không, thưa ông?
Khi dữ liệu thuế đã được chuẩn hóa thì bước tiếp theo rất quan trọng là phải kết nối và khai thác được dữ liệu đó. Chúng tôi đang hướng tới việc tăng cường đối chiếu dữ liệu đăng ký thuế với dữ liệu đăng ký doanh nghiệp và các cơ sở dữ liệu liên quan, trên cơ sở quy định pháp luật về chia sẻ, khai thác dữ liệu.
Ví dụ, những thông tin cơ bản về tình trạng pháp lý, ngành nghề, địa chỉ, người đại diện hay trạng thái hoạt động của doanh nghiệp nếu cơ quan Nhà nước đã có và có thể khai thác thì không nên yêu cầu doanh nghiệp cung cấp đi cung cấp lại.
Điều này đặc biệt có ý nghĩa khi doanh nghiệp thực hiện các chính sách hỗ trợ về thuế như miễn, giảm hoặc gia hạn. Khi hệ thống đã có dữ liệu và có thể đối chiếu được, cơ quan thuế sẽ thuận lợi hơn trong việc xác định đối tượng, điều kiện và nghĩa vụ của người nộp thuế. Doanh nghiệp cũng có thể giảm thời gian chuẩn bị hồ sơ và bổ sung thông tin.
Tất nhiên, không phải chính sách nào cũng có thể tự động hóa hoàn toàn. Việc giảm thành phần hồ sơ đến đâu còn phụ thuộc vào quy định của từng chính sách và mức độ đầy đủ, chính xác của dữ liệu. Nhưng về nguyên tắc, chúng tôi muốn dữ liệu được cập nhật một lần, sau đó có thể được khai thác cho nhiều quy trình khác nhau theo đúng thẩm quyền.
Nếu làm được như vậy thì lợi ích không chỉ nằm ở việc cơ quan thuế quản lý thuận lợi hơn mà doanh nghiệp cũng thực sự giảm được thời gian và chi phí tuân thủ.
Theo ông, ngành thuế đang tiếp tục số hóa và tự động hóa những khâu nào trong quản lý, tiếp nhận và giải quyết thủ tục thuế cho doanh nghiệp? Bên cạnh đó, lộ trình ứng dụng dữ liệu và công nghệ để rút ngắn thời gian xử lý, giảm thao tác và chi phí tuân thủ được triển khai như thế nào?
Chuyển đổi số trong ngành thuế hiện không chỉ dừng ở việc đưa hồ sơ từ giấy lên điện tử mà đang đi sâu hơn vào khâu xử lý. Các quy trình từ đăng ký, khai, nộp thuế đến hoàn thuế, miễn, giảm, gia hạn và quản lý nghĩa vụ thuế đều đang được tiếp tục số hóa.
Một ví dụ là hoàn thuế giá trị gia tăng. Đến tháng 8/2026, có 99% hồ sơ hoàn thuế giá trị gia tăng được thực hiện điện tử. Hệ thống cũng hỗ trợ phân loại hồ sơ theo mức độ rủi ro để cơ quan thuế tập trung kiểm tra những trường hợp cần thiết, đồng thời tạo điều kiện giải quyết nhanh hơn đối với những hồ sơ đáp ứng đầy đủ yêu cầu.
Thời gian tới, chúng tôi sẽ tiếp tục tăng mức độ tự động trong các khâu tiếp nhận, đối chiếu và xử lý hồ sơ. Khi dữ liệu đầu vào đầy đủ, hệ thống có thể đối chiếu thông tin, nhận diện những điều kiện cơ bản và phân loại hồ sơ. Những trường hợp có thông tin rõ ràng, phù hợp có thể được xử lý nhanh hơn; những trường hợp có dấu hiệu rủi ro sẽ được chuyển sang các bước kiểm tra cần thiết.
Đây là quá trình phải làm từng bước. Muốn tự động hóa tốt thì trước hết dữ liệu phải đúng, đủ và được cập nhật thường xuyên. Đồng thời, hệ thống phải bảo đảm an toàn thông tin và các quy trình xử lý vẫn tuân thủ quy định pháp luật.
Với doanh nghiệp, điều chúng tôi hướng tới khá cụ thể, đó là: giảm số lần phải cung cấp thông tin, giảm thao tác kê khai, hạn chế việc phải bổ sung những hồ sơ mà cơ quan Nhà nước đã có dữ liệu và rút ngắn thời gian giải quyết thủ tục.
Nói cách khác, làm sạch dữ liệu là bước đầu, kết nối và khai thác dữ liệu là bước tiếp theo, còn tự động hóa sẽ giúp đưa dữ liệu đó vào trực tiếp quá trình xử lý. Khi các bước này được triển khai đồng bộ, phương thức quản lý thuế sẽ ngày càng dựa nhiều hơn vào dữ liệu và quản lý rủi ro, đồng thời tạo thuận lợi hơn cho doanh nghiệp trong thực hiện chính sách thuế.
Xin cảm ơn ông!
Bài 3: Chính sách thuế tiếp sức doanh nghiệp