Trong xu thế chung của hệ thống ngân hàng, Ngân hàng Chính sách xã hội (NHCSXH) cũng từng bước thực hiện tái cơ cấu nhằm nâng cao hiệu quả hoạt động. Đối tượng vay vốn có bị thu hẹp không, phương thức giao dịch tại xã có thay đổi không... là điều mà hàng triệu hộ nghèo và đối tượng chính sách khác quan tâm. Ngày 3/5, ông Nguyễn Văn Lý, Phó Tổng giám đốc NHCSXH đã trao đổi với báo chí về vấn đề này.
Xin ông cho biết nội dung chính của đề án tái cơ cấu NHCSXH là gì?
 |
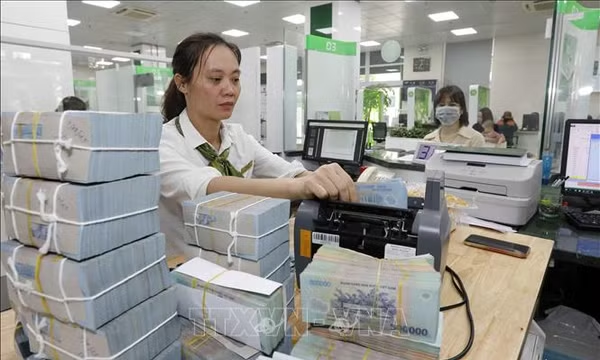
Ngày 23/3/2012 vừa qua, Phó Thủ tướng Chính phủ Vũ Văn Ninh đã làm việc với NHCSXH về Đề án tái cơ cấu và Chiến lược phát triển đến năm 2020. Phó Thủ tướng đã đồng ý với báo cáo của NHCSXH về những kết quả đạt được từ khi thành lập đến nay, trong đó có ba nội dung lớn là: NHCSXH đã tập trung được nguồn lực tương đối lớn để phục vụ người nghèo và các đối tượng chính sách theo quy định của Chính phủ (đến hết năm 2011 dư nợ đạt hơn 103.000 tỷ đồng với 6,9 triệu khách hàng). NHCSXH đã xây dựng được mô hình tổ chức và phương thức quản lý tín dụng hợp lý, huy động được sức mạnh tổng hợp của chính quyền địa phương và các hội đoàn thể tham gia, thực hiện công khai dân chủ, giao dịch tại xã tạo thuận lợi cho người dân... Tác động của chất lượng tín dụng cũng ngày càng lớn (2,5 triệu hộ thoát nghèo; tạo việc làm cho gần 2,5 triệu lao động; 2,8 triệu học sinh, sinh viên được vay vốn học tập; xây dựng 3,3 triệu công trình nước sạch và vệ sinh môi trường nông thôn...) góp phần ổn định chính trị, đảm bảo an sinh xã hội ở các địa phương.
Với những kết quả đó, Phó Thủ tướng nhất trí và có một số chỉ đạo về Chiến lược phát triển và Đề án tái cơ cấu NHCSXH. Theo đó, Chiến lược phát triển đến năm 2020 của NHCSXH cần bám sát, cụ thể hóa Chiến lược phát triển kinh tế - xã hội 10 năm mà Đảng đã đề ra, xác định rõ NHCSXH là một công cụ chính, trụ cột và rất cần thiết cho công cuộc xóa đói giảm nghèo không chỉ trong 10 năm tới mà là cả một quá trình lâu dài.
Mục tiêu chính của Chiến lược là nâng cao chất lượng hoạt động. Còn Đề án tái cơ cấu có thể hiểu ngắn gọn là các giải pháp để thực hiện Chiến lược. Về đối tượng vay vốn, NHCSXH có quy hoạch lại, tập trung cho đối tượng chính (điều này đang làm) và đáp ứng các đối tượng mới theo yêu cầu của Chính phủ. Trong đó, đối tượng nghèo, khó khăn, dân tộc thiểu số vùng sâu vùng xa sẽ được hưởng ưu đãi cao nhất, các đối tượng khác sẽ hưởng ưu đãi thấp hơn. Xu hướng chung là giảm dần ưu đãi về lãi suất mà là ưu đãi về cách thức phục vụ, thủ tục vay vốn, xử lý rủi ro... (như giao dịch tại xã, không cần thế chấp, xóa nợ khi gặp rủi ro theo quy định...).
Mô hình tổ chức và phương thức quản lý tín dụng đang phù hợp như hiện tại thì chỉ nâng cao chất lượng mà không cần thay đổi lớn.
Về nguồn vốn, nguồn chủ yếu vẫn được xác định là do Chính phủ cấp, ưu tiên cho NHCSXH vay hoặc tạm ứng từ các nguồn vốn nhàn rỗi, lãi suất thấp hoặc không lãi; xây dựng lộ trình cấp vốn điều lệ cho NHCSXH trên cơ sở cân đối các nguồn từ ngân sách, ODA, viện trợ hoặc các nguồn giá rẻ khác; các ngân hàng thương mại Nhà nước (gồm cả ngân hàng do Nhà nước nắm cổ phần chi phối) có trách nhiệm gửi 2% số dư tiền gửi vào NHCSXH; Chính phủ sẽ bảo lãnh phát hành trái phiếu; kêu gọi các tổ chức, cá nhân tham gia đóng góp...
Một trong những khó khăn lớn nhất của NHCSXH là tìm nguồn vốn đáp ứng cho các chương trình tín dụng ưu đãi, vậy NHCSXH sẽ giải quyết như thế nào?
Bất cập lớn nhất về nguồn vốn của NHCSXH là nhu cầu xã hội lớn, nhưng nguồn lực đáp ứng chỉ có hạn. Dư nợ của các chương trình tín dụng có đến 90% là trung và dài hạn, trong khi nguồn vốn chỉ có 20% là ổn định. Do đó, trong Đề án tái cơ cấu chúng tôi đưa ra các biện pháp nâng nguồn vốn ổn định lên 60%. Như trong năm 2012, kế hoạch nguồn vốn cơ bản đã đáp ứng nhu cầu cho vay.
Đã có nhiều ý kiến mở rộng đối tượng cho vay tới hộ cận nghèo, vậy quan điểm của NHCSXH như thế nào?
Qua khảo sát ý kiến của nhiều địa phương, chúng tôi thấy rằng đang có một “khoảng trống” khi đối tượng cận nghèo không được phục vụ. Hộ cận nghèo là đối tượng nhạy cảm, rất dễ trở thành hộ nghèo, mà họ cũng không có tài sản thế chấp và rất khó tiếp cận vốn vay thương mại để phát triển kinh tế gia đình. Do đó, NHCSXH đã có đề án về việc phục vụ đối tượng hộ cận nghèo theo hướng mức cho vay, thủ tục như hộ nghèo, nhưng lãi suất xấp xỉ hoặc ngang bằng lãi suất thị trường. Với cách này, ngân sách Nhà nước sẽ không bị ảnh hưởng vì không phải cấp bù lãi suất, chi phí NHCSXH tăng không đáng kể, điều quan trọng là hộ cận nghèo được tiếp cận vốn vay và hưởng ưu đãi về cách thức phục vụ. Như trên chúng tôi đã nói, trong cơ cấu ưu đãi thì ưu đãi về lãi suất xếp cuối cùng.
Xin cám ơn ông!
Ngọc Tú (lược ghi)