Chính phủ ban hành Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân. Trong đó, đáng chú ý là quy định về việc miễn thuế thu nhập cá nhân khi chuyển nhượng bất động sản.
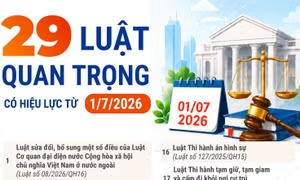
Kể từ ngày 1/7/2026, 29 luật quan trọng bắt đầu có hiệu lực thi hành, trong đó có Luật Báo chí 2025; Luật Thủ đô 2026; Luật Thương mại điện tử 2025; Luật Thuế thu nhập cá nhân 2025; Luật Quản lý thuế 2025...
Từ ngày 1/7, Luật Thuế thu nhập cá nhân năm 2025 chính thức có hiệu lực với nhiều điểm mới, trong đó tiếp tục quy định 21 khoản thu nhập thuộc diện được miễn thuế. Chính sách này nhằm bảo đảm an sinh xã hội, hỗ trợ người dân, đồng thời khuyến khích phát triển sản xuất, đầu tư, đổi mới sáng tạo và bảo vệ môi trường.
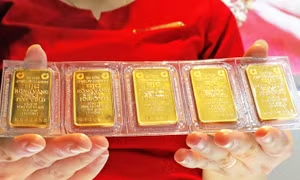
Ngày 30/6, đại diện Bộ Tài chính khẳng định, chưa áp thuế thu nhập cá nhân (TNCN) với chuyển nhượng vàng miếng từ ngày 1/7, chờ quy định cụ thể tại văn bản riêng của Chính phủ.
Ngày 30/6, Bộ Tài chính cho biết, gần đây, trên một số trang báo và mạng xã hội có thông tin theo Luật Thuế Thu nhập cá nhân số 109/2025/QH15, từ ngày 1/7/2026, hoạt động mua bán vàng miếng phải chịu thuế thu nhập cá nhân với mức thuế suất 0,1% tính trên giá trị của từng lần chuyển nhượng. Cách hiểu như vậy là chưa chính xác.
Theo các chuyên gia kinh tế, với đề xuất bổ sung giảm trừ tối đa 47 triệu đồng/năm cho chi phí y tế và giáo dục, dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân đang được Bộ Tài chính trình Chính phủ cho thấy một bước chuyển đáng chú ý trong tư duy điều hành thuế: Không chỉ thu ngân sách mà còn chia sẻ gánh nặng an sinh với người dân.
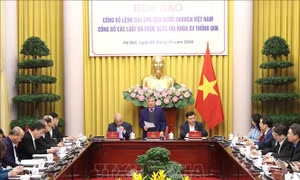
Chiều 13/5, tại Hà Nội, Văn phòng Chủ tịch nước tổ chức họp báo công bố Lệnh của Chủ tịch nước về 9 luật đã được Kỳ họp thứ Nhất, Quốc hội XVI thông qua.
Thứ năm, ngày 23/4, Kỳ họp thứ Nhất, Quốc hội khóa XVI tiếp tục ngày làm việc thứ mười một tại Nhà Quốc hội, Thủ đô Hà Nội dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn.
Sáng ngày 23.4, Quốc hội sẽ thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt.
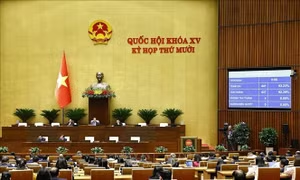
Chiều 21/4, tiếp tục chương trình kỳ họp thứ Nhất, Quốc hội biểu quyết thông qua việc bổ sung chương trình Kỳ họp thứ Nhất, Quốc hội khóa XVI, với 462/466 đại biểu Quốc hội có mặt thông qua, đạt tỷ lệ 99,14%.
Tại dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân số 109, Bộ Tài chính đang lấy ý kiến về nhiều điều chỉnh quan trọng nhằm giảm nghĩa vụ tài chính cho người dân.
Dự thảo nghị định hướng dẫn Luật Thuế thu nhập cá nhân số 109/2025/QH15 do Bộ Tài chính xây dựng đang đề xuất mở rộng nhiều khoản miễn, giảm thuế, đặc biệt gắn với chi phí y tế, giáo dục và các lĩnh vực ưu tiên, qua đó hướng tới hỗ trợ người nộp thuế và nâng cao tính phù hợp của chính sách với thực tiễn đời sống.
Bộ Tài chính đang lấy ý kiến đối với dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân, nhằm hoàn thiện khung pháp lý, tạo thuận lợi hơn cho người nộp thuế và phù hợp với định hướng cải cách chính sách thuế.
Với việc nâng mức giảm trừ gia cảnh và rút gọn biểu thuế lũy tiến còn 5 bậc, Luật Thuế thu nhập cá nhân (sửa đổi) được kỳ vọng sẽ giúp hàng triệu người làm công ăn lương giảm áp lực thuế, tăng thu nhập khả dụng và đưa chính sách thuế tiệm cận hơn với thực tế chi phí sinh hoạt đang ngày càng gia tăng.
Sáng 6/1, tại Phủ Chủ tịch, Văn phòng Chủ tịch nước tổ chức họp báo công bố Lệnh của Chủ tịch nước về 12 luật đã được Kỳ họp thứ 10, Quốc hội XV thông qua.
Theo chương trình Kỳ họp thứ 10, Quốc hội khóa XV, dự kiến chiều 19/11, Quốc hội sẽ thảo luận ở hội trường về dự án Luật Thuế thu nhập cá nhân (sửa đổi).
Theo chương trình Kỳ họp thứ 10, Quốc hội khóa XV, dự kiến chiều 19/11, Quốc hội sẽ thảo luận ở hội trường về dự án Luật Thuế thu nhập cá nhân (sửa đổi). Nhiều đại biểu Quốc hội nhấn mạnh tầm quan trọng của đạo luật này đối với đời sống hàng chục triệu người dân, đồng thời đề xuất các giải pháp hoàn thiện chính sách thuế, bao gồm cơ chế tự động điều chỉnh mức giảm trừ gia cảnh, nâng ngưỡng miễn thuế và điều chỉnh biểu thuế lũy tiến, nhằm bảo đảm công bằng, minh bạch và phù hợp với biến động kinh tế - xã hội.