Thưa Thứ trưởng, thời gian qua, ý kiến của nhiều doanh nghiệp (DN) cho rằng việc hoàn thuế quá khó khăn và làm ảnh hưởng trực tiếp tới nguồn vốn của DN. Ông nhận định như thế nào về ý kiến này?
Trong 2 tháng đầu năm, số lượng hồ sơ DN gửi đến cơ quan thuế để hoàn thuế cơ bản được giải quyết hết với 3.100 hồ sơ hoàn thuế với số tiền 13.000 tỷ đồng. Trong đó, 52% là hoàn thuế trước kiểm tra sau và 48% thực hiện kiểm tra trước, hoàn thuế sau. Có 287 hồ sơ của DN bị chậm.
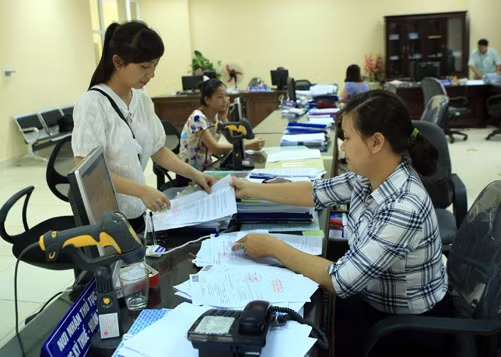 Tiếp nhận hồ sơ đăng ký thuế, hoàn thuế tại bộ phận “một cửa” của Cục Thuế Thái Nguyên. Ảnh: Hoàng Hùng - TTXVN |
Nguyên nhân chủ quan là do: Thứ nhất, chúng ta chưa ban hành quy định cho bù trừ việc DN nợ ngân sách nhà nước, đồng thời ngân sách nhà nước lại nợ DN. Quy định hiện tại vẫn yêu cầu DN phải nộp hết tiền nợ thuế mới được hoàn thuế. Hiện có khoảng 20 DN trong trường hợp này. Bộ Tài chính đang gấp rút sửa đổi quy định này và sẽ sửa ngay trong tháng 3/2016 về thực hiện bù trừ.
Thứ hai, về kinh phí hoàn thuế. Cần khẳng định rằng kinh phí hoàn thuế của toàn bộ ngành thuế là không thiếu. Hiện kinh phí này trên tài khoản hoàn thuế là 3.800 tỷ đồng. Tuy nhiên, có hiện tượng tỉnh thừa, tỉnh thiếu. Ví dụ TP Hồ Chí Minh chỉ còn 92 tỷ đồng trong quỹ hoàn thuế nhưng Hà Tĩnh lại còn trên 1.100 tỷ đồng khiến một số người nghĩ rằng quỹ hoàn thuế không còn để xử lý hoàn thuế.
Về nguyên nhân khách quan, cần nói rằng trong 287 trường hợp DN bị chậm hoàn thuế, cơ bản hồ sơ hoàn thuế của các DN này không đảm bảo quy định của pháp luật về quản lý thuế. Ví dụ, DN mua hàng hóa của một DN không có thực; DN không còn hoạt động sản xuất kinh doanh, đã phá sản hoặc giải thể; DN bị đóng mã số thuế hoặc không được sử dụng chứng từ, không đủ điều kiện hoàn thuế… Bên cạnh đó, còn có nguyên nhân như DN không thanh toán qua ngân hàng, hồ sơ hoàn thuế đang bị điều tra. Các nguyên nhân trên là do DN chưa tuân thủ quy định của pháp luật về thuế khiến cơ quan thuế không thể hoàn thuế.
Vậy Bộ Tài chính và Tổng cục Thuế sẽ có những giải pháp nào để giúp đẩy nhanh tiến độ hoàn thuế cho DN, thưa ông?
Để tạo điều kiện thuận lợi nhất cho DN hoạt động, chúng tôi đang gấp rút sửa đổi một số quy định không còn phù hợp. Cụ thể, đối với DN nợ ngân sách nhà nước và ngân sách nhà nước cũng cần phải hoàn thuế cho DN thì theo quy định hiện hành, DN phải khắc phục bằng cách nộp phạt thì cơ quan thuế mới hoàn thuế cho DN. Trong thời gian ngắn tới, chúng tôi sẽ sửa chính sách để hạch toán bù trừ cho nhau. Có thể nói, lỗi này do chính sách chưa đồng bộ và cần phải sửa đổi.
Mặt khác, để điều hòa linh hoạt quỹ hoàn thuế, chúng tôi sẽ sửa quy định không giao hạn mức cho từng địa phương mà là dự toán cho toàn Tổng cục Thuế, đảm bảo không để nơi thừa nơi thiếu.
Thưa ông có ý kiến cho rằng chúng ta đã tập trung cải cách khâu nộp thuế, kê khai thuế nhưng còn việc hoàn thuế và thanh kiểm tra thuế thì chưa được cải cách đúng mức. Bộ Tài chính sẽ điều chỉnh như thế nào, đặc biệt khi có NQ19/2015 của Chính phủ về cải thiện môi trường kinh doanh, nâng cao năng lực cạnh tranh quốc gia?
Yêu cầu của NQ19 là cải cách hành chính trong kê khai, nộp thuế, hoàn thuế đảm bảo đúng và kịp thời. Chúng tôi đã thực hiện và có những kết quả quan trọng như giảm tần suất khai thuế. Trước đây đối với thuế giá trị gia tăng, DN phải thực hiện kê khai 12 lần/năm. Hiện nay, DN vừa và nhỏ chỉ phải khai theo quý, tức là 4 lần/năm. Tương tự, đối với thuế thu nhập DN, trước đây DN phải khai 4 lần và quyết toán 1 lần/năm. Nay DN chỉ quyết toán 1 lần/năm. Bên cạnh đó, chúng tôi cũng đã thực hiện ứng dụng công nghệ thông tin trong kê khai thuế điện tử và nộp thuế điện tử.
Năm 2016, chúng tôi tập trung thực hiện 3 yêu cầu của NQ19. Một là cải cách và điện tử hóa khâu hoàn thuế. Thứ hai, thanh tra, kiểm tra phải theo nguyên tắc quản lý rủi ro. Trên cơ sở đó, theo quy định của pháp luật, những DN nào có dấu hiệu rủi ro, vi phạm pháp luật thì mới thực hiện thanh tra, kiểm tra, đảm bảo DN thực hiện tốt không phải thanh tra, kiểm tra. Thứ ba, chúng tôi xác định phải làm tốt công tác giải quyết vướng mắc khó khăn cho DN, những phản ánh của DN phải được trả lời kịp thời và công khai.
Xin cảm ơn ông!