Tại Việt Nam, khi mà nền kinh tế đang bước vào giai đoạn hội nhập mạnh mẽ trong cả phạm vi khu vực và quốc tế, IFRS càng trở thành đề tài nóng và thu hút nhiều hơn sự quan tâm của đông đảo các nhà hoạch định chính sách, các chuyên gia trong nước cũng như cộng đồng doanh nghiệp, đặc biệt là các doanh nghiệp niêm yết trên sàn chứng khoán- những doanh nghiệp đầu tiên được yêu cầu tiên phong áp dụng IFRS theo khung lộ trình áp dụng IFRS của Bộ tài chính đến năm 2020.
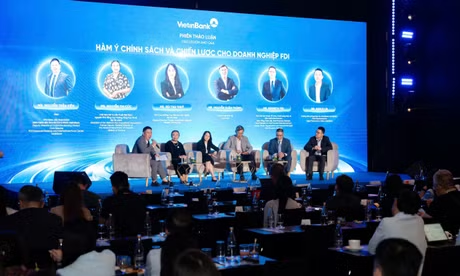
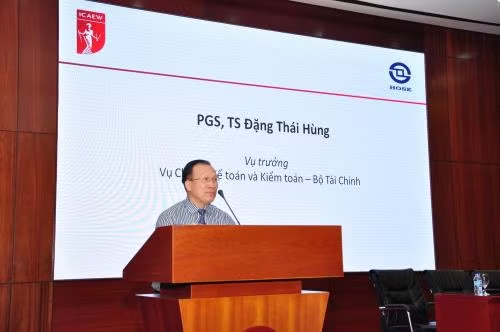 Ông Đặng Thái Hùng chia sẻ về tầm quan trọng của báo cáo tài chính theo chuẩn mực quốc tế khi Việt Nam hội nhập |
Ông Đặng Thái Hùng, Vụ trưởng Vụ Chế độ Kế toán và Kiểm toán, Bộ Tài chính cho biết, báo cáo tài chính doanh nghiệp vốn được xem là nguồn tin chủ đạo đáng tin cậy mà nhà đầu tư dựa vào trong quá trình ra quyết định đầu tư. Hiện đầu tư vào Việt Nam đang thực sự thu hút đối với nhà đầu tư nước ngoài, IFRS - được ví như “ngôn ngữ tài chính toàn cầu” giúp đảm bảo tính so sánh, thống nhất và minh bạch - sẽ “chắp thêm cánh” cho doanh nghiệp tận dụng cơ hội tiếp cận nguồn vốn quốc tế, đồng thời giúp thúc đẩy sự phát triển của toàn nền kinh tế Việt Nam nói chung.
Do đó, Bộ Tài chính đã và vẫn luôn đặt trọng tâm vào việc nghiên cứu các chuẩn mực quốc tế nói chung và IFRS nói riêng để áp dụng vào Việt Nam cho phù hợp với điều kiện, hoàn cảnh thực tiễn trong từng giai đoạn cụ thể. Trong bối cảnh đó, Luật Kế toán sửa đổi đã được Quốc hội thông qua đề cập bổ sung "Nguyên tắc giá trị hợp lý" để làm cơ sở pháp lý cho việc triển khai áp dụng IFRS ở Việt Nam. “Điều này hoàn toàn phù hợp với Chiến lược phát triển kế toán đến năm 2020, tầm nhìn đến năm 2030, đưa lĩnh vực kế toán, kiểm toán và tài chính Việt Nam tiếp cận gần nhất với các thông lệ và chuẩn mực quốc tế. Kế toán phải hướng đến mục tiêu hội nhập quốc tế, được quốc tế thừa nhận”, ông Hùng nhấn mạnh.
Bà Trần Anh Đào, Phó Tổng Giám đốc HOSE cho biết thêm, hiện tại không nhiều doanh nghiệp niêm yết trên HOSE, chủ yếu là các doanh nghiệp có giao dịch với các đối tác quốc tế là có thực hành IFRS, các doanh nghiệp khác còn khá xa lạ với các chuẩn mực quốc tế. Thực tế này đang cản trở kinh tế Việt Nam hòa nhập vào dòng chảy kinh tế thế giới, trong đó có dòng chảy rất quan trọng về nguồn vốn.
Để giúp doanh nghiệp Việt Nam hiểu hơn về việc áp dụng các chuẩn mực quốc tế, ông Eddy James, chuyên gia Ban báo cáo tài chính của ICAEW toàn cầu, đã đưa ra những bài học kinh nghiệm của các quốc gia Châu Âu trong suốt quá trình 10 năm chính thức áp dụng bắt buộc IFRS. Bên cạnh những lợi ích đạt được, những lưu ý và bài học kinh nghiệm áp dụng IFRS cùng những cập nhật mới nhất của IFRS 9, IFRS 15 và IFRS 16, ông Eddy James cũng có những chia sẻ về “Giá trị hợp lý” (Fair Values), một trong những nội dung trọng điểm được quy định tại Luật Kế toán sửa đổi là cơ sở pháp lý vô cùng quan trọng và có ý nghĩa cho việc triển khai áp dụng IFRS ở Việt Nam trong giai đoạn sắp tới.
"Kinh nghiệm của châu Âu đã cho thấy, IFRS mang lại nhiều lợi ích về lâu dài. Bất kỳ quốc gia nào đang xem xét áp dụng IFRS nên tập trung vào những lợi ích của nó chứ không nên quá chú trọng đến những chi phí ngắn hạn không thể tránh khỏi và những thách thức trước mắt về mặt thực hiện. Ở một chừng mực nào đó, để chuyển sang áp dụng IFRS sẽ luôn luôn cần đức tin, nhưng nó là một bước “nhảy” mà nhiều nước trên thế giới, bao gồm các nước trong khu vực ASEAN đã làm. Tôi rất vui mừng khi biết rằng Việt Nam cũng đang trên con đường tiến tới bước “nhảy đó” và gia nhập gia đình IFRS”, ông Eddy James chia sẻ.
Tuy nhiên, theo ông Trịnh Đức Vinh - Phó Vụ trưởng, Vụ Chế độ Kế toán và Kiểm toán, Bộ Tài chính, việc áp dụng IFRS ở Việt Nam sẽ là một thách thức không nhỏ, cụ thể như thị trường hoạt động, vấn đề nội tại của IFRS, hạ tầng cơ sở thông tin, rào cản ngôn ngữ, năng lực nguồn nhân sự .v.v. Nhưng việc nhìn nhận được những khó khăn, thách thức sẽ giúp các cơ quan hữu quan cùng tìm ra giải pháp hiệu quả để sớm đưa IFRS vào áp dụng tại Việt Nam. “Đến năm 2020, với sự chung tay của các thể chế tài chính, của các cơ quan, ban ngành, như Bộ Tài chính, các hiệp hội nghề nghiệp kế toán kiểm toán, các trường đại học, các tổ chức tiên phong áp dụng, cùng sự phối hợp với tổ chức Quốc tế có kinh nghiệm và uy tín chuyên môn cao, Bộ Tài chính có thể cơ bản đưa chuẩn mực kế toán Việt Nam đến gần hơn và sớm tiệm cận với các chuẩn mực kế toán quốc tế”, ông Vinh bày tỏ.