Tỷ lệ “hoàn trước, kiểm tra sau” cao
Tại Hội nghị lắng nghe và giải quyết vướng mắc trong việc hoàn thuế VAT diễn ra chiều 24/9, bà Nguyễn Thị Thu Hường, Phó Ban Nghiệp vụ (Cục Thuế) cho biết, tính đến ngày 21/9, toàn quốc đã giải quyết 14.058 quyết định hoàn thuế giá trị gia tăng, với tổng số tiền 142.599 tỷ đồng.
Trong đó, hoàn thuế đối với hàng hóa xuất khẩu chiếm tỷ trọng lớn, với 12.847 quyết định, số tiền 119.376 tỷ đồng; các dự án đầu tư có 751 quyết định, số tiền 22.260 tỷ đồng.
Đáng chú ý, 10.201 quyết định, tương đương 73% tổng số quyết định hoàn thuế, được giải quyết theo phương thức hoàn trước, kiểm tra sau. Có tới 87% hồ sơ thuộc nhóm này được giải quyết trong 6 ngày làm việc. Báo cáo cũng cho thấy 99% hồ sơ hoàn thuế giá trị gia tăng được nộp bằng phương thức điện tử.
Hoàn thuế xuất khẩu chiếm 91% số hồ sơ và 84% số tiền; hoàn thuế dự án đầu tư chiếm 6% số hồ sơ và 15% số tiền. Thành phố Hồ Chí Minh dẫn đầu với 29% số quyết định hoàn thuế, tiếp đến là Đồng Nai 16% và Bắc Ninh 9%.
Gỡ vướng tờ khai, nâng cấp hoàn thuế tự động
Đồng tình quan điểm này, bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn Thuế Việt Nam (VTCA) cho biết, thời gian qua, tỷ lệ hồ sơ được giải quyết theo phương thức hoàn trước, kiểm tra sau đã đạt hơn 80% và thời gian giải quyết chỉ khoảng 6 ngày, tạo thuận lợi cho doanh nghiệp.
Tuy nhiên, theo bà Lê Thị Duyên Hải, cũng có nhiều doanh nghiệp phản ánh thời gian chuẩn bị, chuẩn hóa hồ sơ để được chấp nhận hoàn thuế vẫn tốn nhiều thời gian, trong đó có trường hợp phải điều chỉnh, khai bổ sung nhiều lần.
“Việc này nếu có sự hỗ trợ, hướng dẫn ngay từ khâu tạo tờ khai gợi ý, từ dữ liệu hóa đơn đầu vào - đầu ra, sẽ giảm thiểu thời gian tuân thủ cho tất cả doanh nghiệp, tránh việc sai sót rồi lại mất thời gian đối chiếu lại”, bà Lê Thị Duyên Hải đề xuất.
Theo đó, đại diện VTCA đề nghị cơ quan Thuế sớm triển khai mẫu tờ khai này; đồng thời hướng dẫn các công ty phần mềm và doanh nghiệp lớn áp dụng công thức tính toán, tổng hợp dữ liệu hóa đơn để tạo tờ khai sớm.
“Có các nguyên nhân khiến việc hồ sơ khéo dài là do doanh nghiệp chưa lập đầy đủ, chính xác bộ hồ sơ theo quy định. Khi tiếp nhận, cơ quan Thuế phải yêu cầu giải trình, bổ sung hoặc doanh nghiệp tự xin rút hồ sơ để lập lại”, bà Nguyễn Thị Thu Hường chia sẻ.
Bên cạnh đó, có những hồ sơ xin hoàn thuế có dấu hiệu rủi ro về hóa đơn, chứng từ thanh toán hoặc đối tác trung gian. Vì vậy, cơ quan Thuế phải gửi công văn xác minh tới ngành Hải quan, Ngân hàng, Công an hoặc cơ quan Thuế quản lý doanh nghiệp đầu vào, khiến thời gian xử lý kéo dài.
Ngoài ra, theo Cục Thuế, những bất cập trong quy trình thao tác và quy định pháp lý. Việc kê khai điều chỉnh các chỉ tiêu 37, 38 hoặc xử lý số thuế đề nghị hoàn trùng lặp giữa các kỳ vẫn gây lúng túng. Trước đây, chỉ cần một hóa đơn có rủi ro nhỏ, toàn bộ hồ sơ có thể bị chuyển sang diện “kiểm trước - hoàn sau”.
Trong bối cảnh chính sách thuế VAT liên tục được cập nhật, việc xác định đúng đối tượng chịu thuế, mức thuế suất và điều kiện khấu trừ, hoàn thuế cũng đặt ra yêu cầu cao hơn đối với doanh nghiệp và cơ quan thuế.
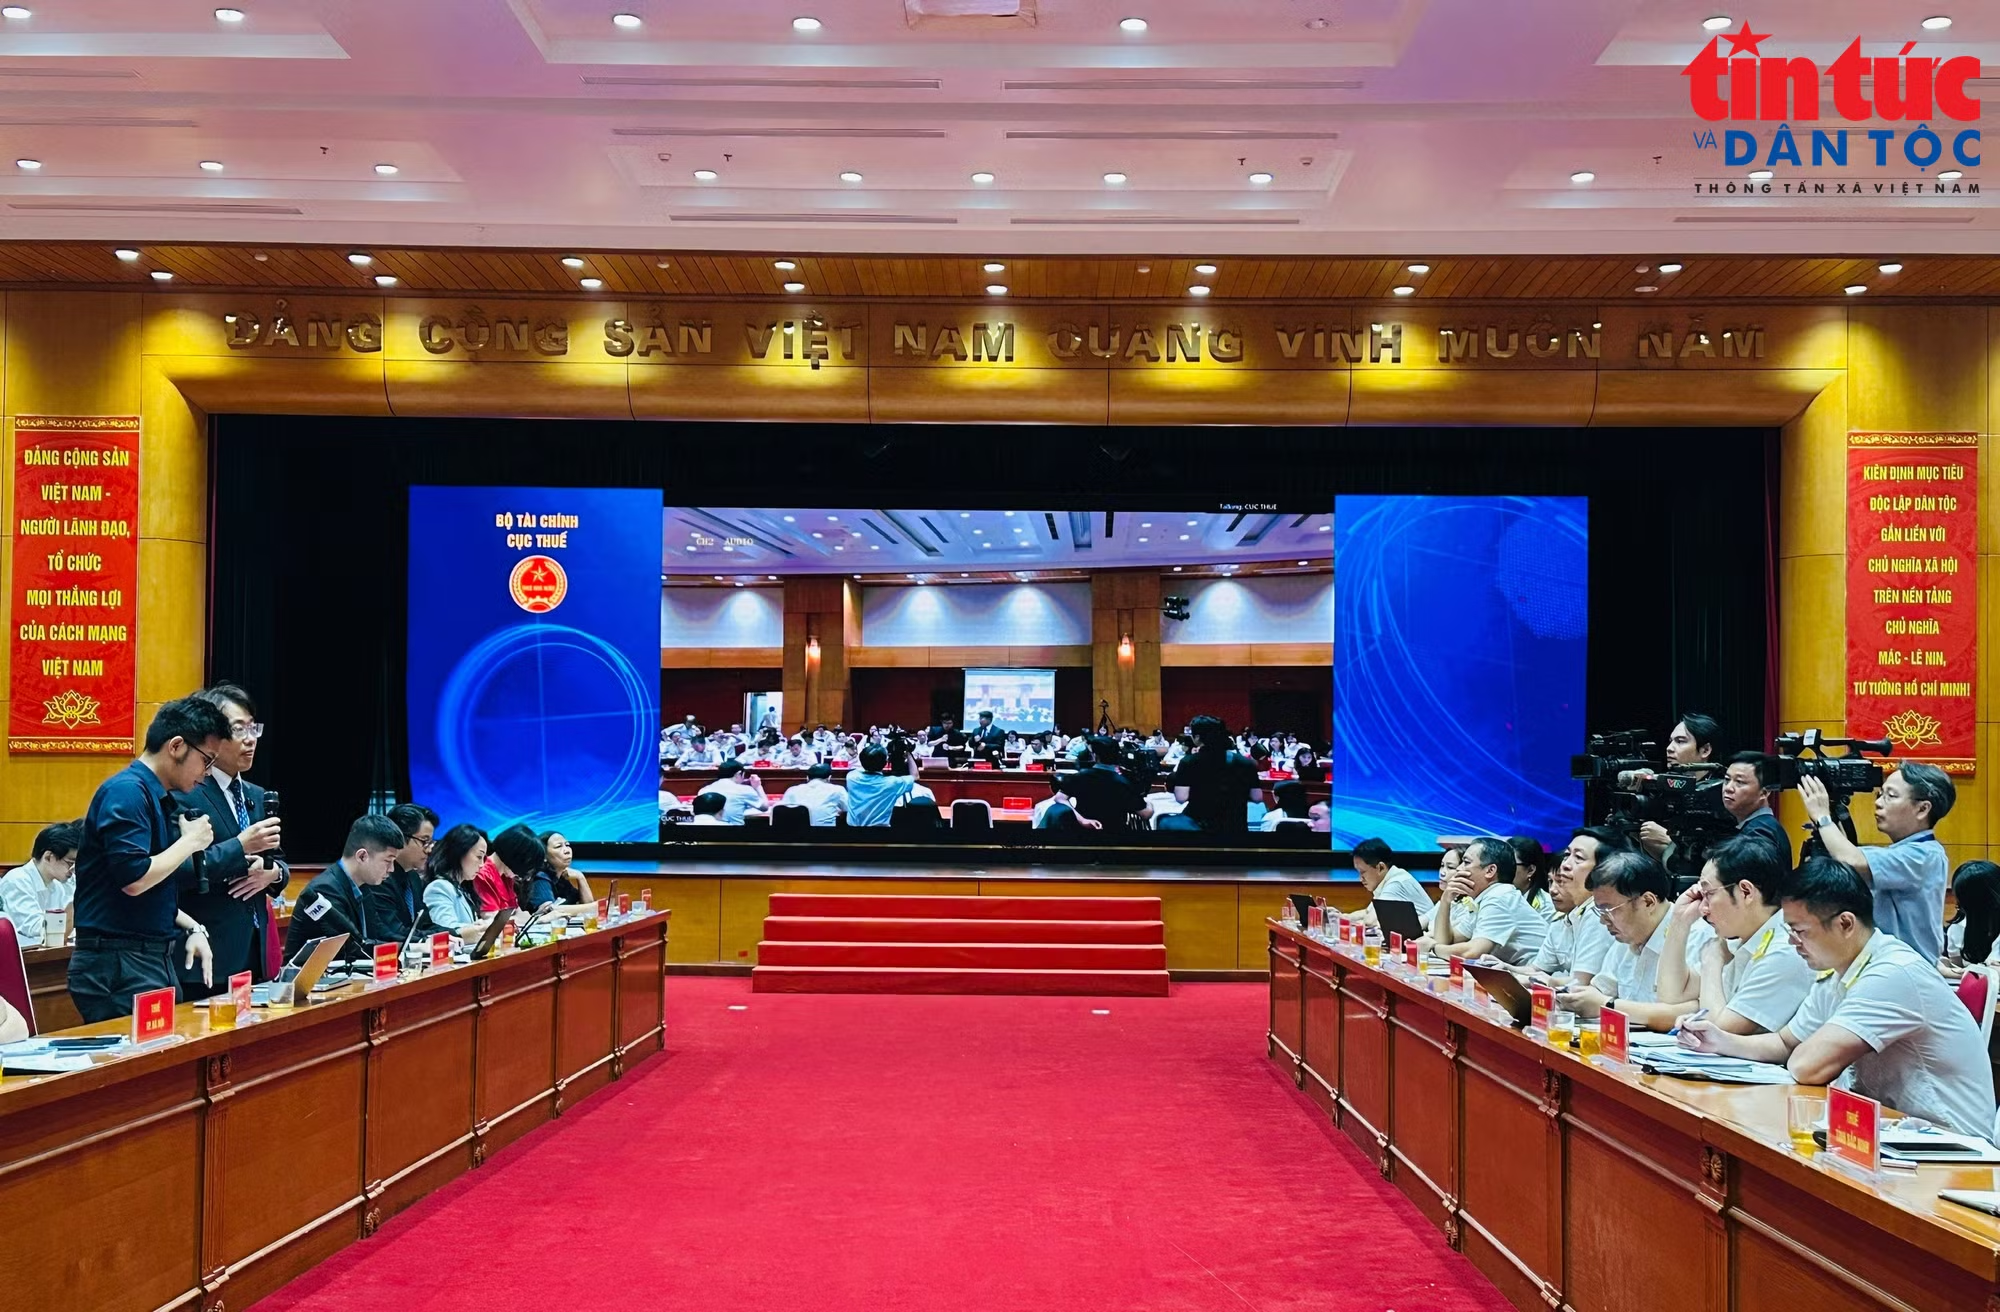
Bà Phạm Thị Minh Hiền, Phó Trưởng ban Quản lý phát triển nguồn thu (Cục Thuế) cho biết, từ ngày 1/7/2025, chính sách thuế VAT được điều chỉnh qua Luật Thuế giá trị gia tăng số 48/2024/QH15 và các luật sửa đổi sau đó. Luật hiện hành vẫn duy trì 26 nhóm hàng hóa, dịch vụ không chịu thuế VAT; đồng thời chuyển một số nhóm từ không chịu thuế sang chịu thuế và bổ sung một số nhóm vào diện không chịu thuế để phù hợp với pháp luật chuyên ngành.
Theo bà Phạm Thị Minh Hiền, pháp luật hiện hành duy trì 3 mức thuế suất là 0%, 5% và 10%. Doanh nghiệp phải căn cứ loại hàng hóa, dịch vụ thực tế kinh doanh và đối chiếu quy định để xác định đúng mức thuế suất. Trường hợp kinh doanh nhiều nhóm hàng hóa, dịch vụ có mức thuế suất khác nhau thì phải khai riêng theo từng mức.
Về chính sách hoàn thuế, bà Phạm Thị Minh Hiền cho biết, Luật hiện hành quy định 8 trường hợp hoàn thuế VAT, tăng thêm một trường hợp so với trước, là hoàn thuế đối với cơ sở kinh doanh sản xuất, cung cấp dịch vụ chịu thuế suất 5%. Trường hợp trong 12 tháng liên tục hoặc 4 quý liên tục, số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được xem xét hoàn thuế theo quy định.
Đối với hoàn thuế xuất khẩu, Luật bổ sung quy định không hoàn thuế đối với hàng nhập khẩu rồi xuất khẩu sang nước khác, trừ trường hợp nhập khẩu nguyên liệu để sản xuất, gia công hàng xuất khẩu.
Đối với hoàn thuế đầu tư, Luật bổ sung thời hạn hồ sơ đối với dự án hoặc hạng mục đầu tư đã hoàn thành nhưng chưa được hoàn thuế.
Không chỉ điều kiện hoàn thuế được điều chỉnh, phương thức quản lý hoàn thuế cũng đang thay đổi theo hướng tăng ứng dụng dữ liệu và quản lý rủi ro.
Theo bà Phạm Thị Minh Hiền, Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 1/7/2026, đã bổ sung cơ sở pháp lý cho việc hoàn thuế tự động và tiêu chí quản lý rủi ro, thay cho cách xử lý thủ công như trước. Việc triển khai được thực hiện theo lộ trình, phụ thuộc vào mức độ hoàn thiện của dữ liệu và hạ tầng công nghệ thông tin.
Trên thực tế, ngành Thuế cũng đang xây dựng cơ sở dữ liệu phục vụ quản lý hoàn thuế trên cơ sở kết nối dữ liệu quản lý thuế, hóa đơn điện tử, hải quan, ngân hàng và các bộ, ngành.
Lộ trình quý IV/2026 đặt mục tiêu nâng cấp hoàn thuế VAT tự động, hoàn thành trong tháng 12/2026, trên cơ sở bộ tiêu chí rủi ro về số tiền, tình trạng pháp lý và mức độ tuân thủ của người nộp thuế. Hệ thống cũng được định hướng tự động xác định số hoàn và kiểm soát từng bước xử lý.
Ngành Thuế cũng đang xây dựng cơ sở dữ liệu phục vụ quản lý hoàn thuế trên cơ sở kết nối dữ liệu quản lý thuế, hóa đơn điện tử, hải quan, ngân hàng và các bộ, ngành.
Lộ trình quý IV/2026 đặt mục tiêu nâng cấp hoàn thuế VAT tự động, hoàn thành trong tháng 12/2026, trên cơ sở bộ tiêu chí rủi ro về số tiền, tình trạng pháp lý và mức độ tuân thủ của người nộp thuế. Hệ thống cũng được định hướng tự động xác định số hoàn và kiểm soát từng bước xử lý.
Ông Mai Sơn, Phó Cục trưởng Cục Thuế cho biết, ngành Thuế sẽ tiếp tục nghiên cứu, hoàn thiện văn bản chỉ đạo trong toàn ngành, trong đó mục tiêu là quy định rõ thời gian giải quyết vướng mắc và đưa ra kết luận rõ ràng đối với từng hồ sơ hoàn thuế.
“Mục tiêu phải quy định rõ thời gian giải quyết vướng mắc và đưa ra kết luận rõ ràng: số tiền được hoàn, số tiền chưa được hoàn, số tiền không được hoàn; nếu chưa được hoàn thì lý do vì sao, cần xác minh vấn đề gì, ai xác minh, ai giải quyết và thời hạn như thế nào”, ông Mai Sơn nhấn mạnh.
Theo ông Mai Sơn, đối với những khoản không được hoàn cũng phải nêu rõ lý do, kết luận của cơ quan nào và trách nhiệm đối với chứng từ, số tiền không được hoàn. Các công đoạn cần được thực hiện rõ ràng, minh bạch và tiến tới tự động hóa.
Cùng với việc đẩy nhanh hồ sơ đủ điều kiện, ngành Thuế cũng đang chấn chỉnh trách nhiệm của công chức trong xử lý hoàn thuế.
Cục Thuế yêu cầu rà soát, xác định rõ trách nhiệm của công chức, bộ phận và người kiểm soát, phê duyệt đối với từng hồ sơ có tồn tại, vi phạm; đồng thời chấn chỉnh việc cập nhật, quản lý hồ sơ trên hệ thống, bảo đảm đầy đủ, chính xác thời điểm tiếp nhận, thời gian xử lý, thẩm định và ban hành các quyết định liên quan.
Cơ quan Thuế cũng được yêu cầu không để xảy ra tình trạng xử lý hồ sơ quá hạn, cập nhật sai thời điểm tiếp nhận, thiếu hồ sơ kiểm tra, sử dụng sai mẫu biểu hoặc thực hiện không đầy đủ các bước xử lý trên hệ thống.