Đua nhau bán chéo bảo hiểm
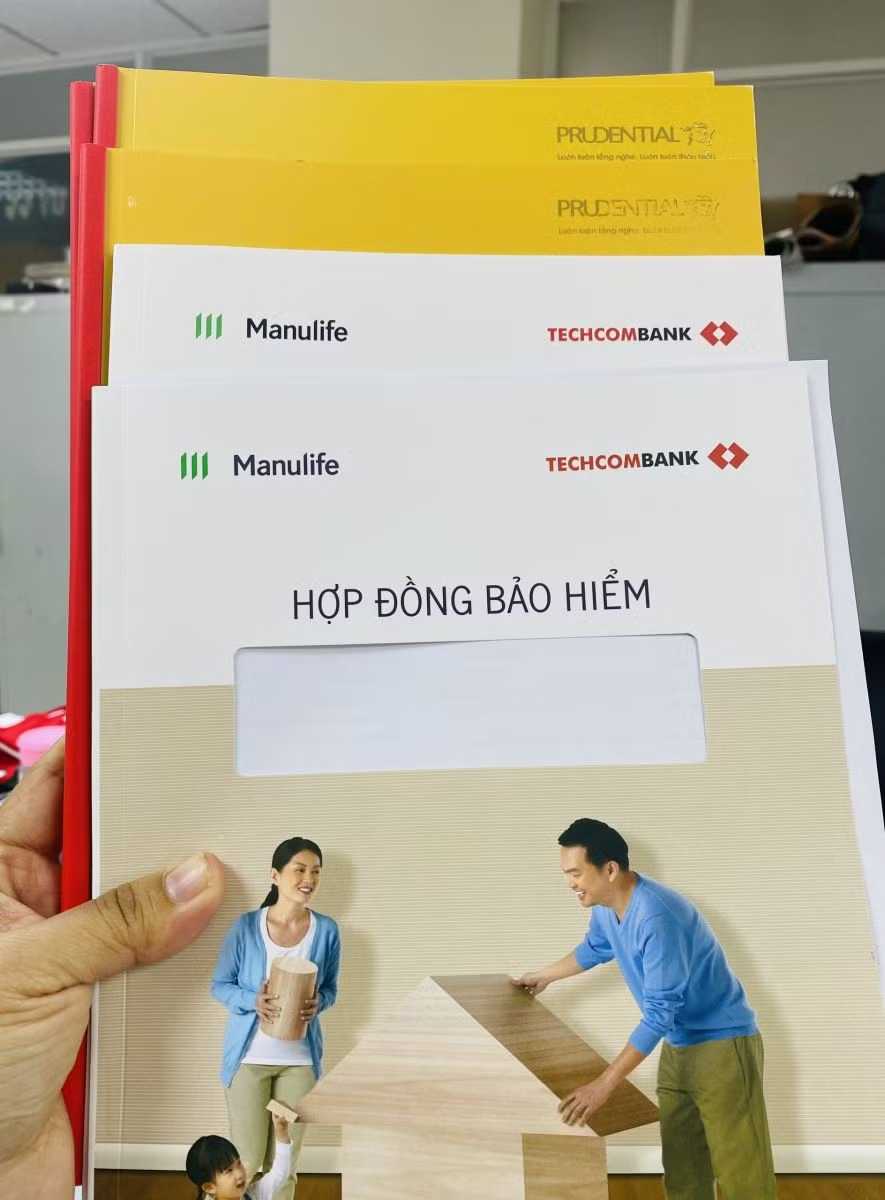
Vài tháng gần đây, chị Hải Hà đang công tác tại Quận 3 (TP Hồ Chí Minh) liên tiếp được các nhân viên ngân hàng Techcombank và VIB gọi mời chào mua bảo hiểm. Những lần mời mua bảo hiểm nhân thọ, bảo hiểm sức khỏe đều bị chị Hà từ chối vì chị đã tham gia bảo hiểm của Prudential và Manulife trước đó nhiều năm. Tuy nhiên, với bảo hiểm đầu tư đem lại lợi suất cao, chị Hà đồng ý gặp mặt để trao đổi.
“Ban đầu, tôi chỉ muốn tìm hiểu và không có ý định mua vì đã có 4 bảo hiểm rồi. Nhưng rất bất ngờ, không chỉ 1 mà đến 3 nhân viên ngân hàng cùng đến gặp tôi, nói chuyện rất cởi mở và không có ý thúc ép mua, sẵn sàng hỗ trợ tôi các vấn đề liên quan ngân hàng và quan tâm tôi cần gì. Bên cạnh đó, phương án trả tiền bảo hiểm là bằng thẻ tín dụng mà tôi đang sở hữu của ngân hàng, lãi suất trả góp hàng tháng 0% nên tôi thấy cũng tiện”, chị Hải Hà chia sẻ.
Theo tính toán của chị Hải Hà, với số tiền 12 triệu đồng/năm và mỗi tháng trả 1 triệu đồng qua thẻ, điều này quá dư sức với chị. Bên cạnh đó, lợi nhuận mua bảo hiểm đầu tư trong 12 năm hơn lãi suất tiền gửi tiết kiệm hiện tại. Vì vậy, chị Hải Hà đã quyết định ký hợp đồng mua bảo hiểm Manulife do ngân hàng Techcombank bán.
Còn anh Nguyễn Thăng Long, ngụ tại quận Bình Thạnh (TP Hồ Chí Minh), cho biết đang cân nhắc có nên mua bảo hiểm nhân thọ qua VIB hay không. Ngân hàng này cũng đang áp dụng trả tiền bảo hiểm qua thẻ tín dụng VIB, tuy nhiên anh đã mua bảo hiểm nhân thọ rồi nên đang tìm hiểu có gói bảo hiểm nào hay hơn rồi quyết định.
Theo các chuyên gia kinh tế, trước bối cảnh tăng trưởng tín dụng chậm, nhất là thời điểm sau đại dịch COVID-19, nhiều ngân hàng đã “bắt tay” với các công ty bảo hiểm. Với nguồn khách hàng có sẵn, các ngân hàng đã nhanh chóng mang về lợi nhuận hàng ngàn tỉ đồng từ bán chéo bảo hiểm. Theo đó, hiện ACB hợp tác độc quyền với công ty bảo hiểm Sun Life Việt Nam; Techcombank hợp tác với Manulife; VIB, VCB ký độc quyền với FWD; MSB bắt tay với Prudential…
Trong khi nhiều ngân hàng đã đẩy mạnh kênh phân phối bảo hiểm thì vẫn còn một số ngân hàng đang trong quá trình “kén rể”. HDBank là một trong số ít ngân hàng chưa ký hợp đồng độc quyền bảo hiểm. Phó Chủ tịch HDBank Nguyễn Thị Phương Thảo cho biết, dù mới tham gia thị trường bancassurance và chưa có bất kỳ hợp đồng độc quyền nào nhưng ngân hàng đã nằm trong top 5 về doanh số bán chéo bảo hiểm nhân thọ. Tuy nhiên, HDBank sẽ cân nhắc thời điểm cần thiết và quan trọng để mang lại giá trị tốt nhất khi quyết định chọn đối tác phân phối bảo hiểm độc quyền.
Tương tự, LienVietPostBank cũng đang tích cực đàm phán với các đối tác vì trong tháng 5/2022, hợp đồng hợp tác bảo hiểm giữa LienVietPostBank và Dai-ichi Life kết thúc. Nếu ký sớm, lợi nhuận của LienVietPostBank năm nay sẽ có thay đổi rất lớn.
Xét về nhiều yếu tố, bancassurance mang đến lợi ích cho tất cả các bên. Về phía ngân hàng, bancassurance giúp ngân hàng có thêm sản phẩm, thêm nguồn thu nhập từ hoa hồng và phí bảo hiểm. Không chỉ thu được phí từ bảo hiểm, các ngân hàng còn có thể khai thác thêm nhiều dịch vụ khác từ nguồn khách hàng của bảo hiểm.
“Con gà đẻ trứng vàng”
Trong những năm gần đây, bảo hiểm mang đến nguồn thu lớn cho các ngân hàng và trở thành điểm sáng trong kinh doanh. Đặc biệt là trong khoảng thời gian 2019 - 2021, hàng loạt các thương vụ bancassurance được công bố. Báo cáo kết quả kinh doanh quý 2/2022 của một số ngân hàng cũng ghi nhận, lợi nhuận từ mảng bancassurance như dịch vụ phân phối, bán chéo bảo hiểm rất lớn.
Tổng giám đốc ACB Từ Tiến Phát cho biết, trong quý I/2022, lợi nhuận hợp nhất của ACB khoảng 4.200 tỷ đồng, thu nhập ngoài lãi đạt khoảng 1.300 tỷ đồng, trong đó có sự đóng góp tích cực của bancassurance. Trong khi đó, khoản thu phí trả từ hợp đồng bancassurance với AIA là cấu phần quan trọng giúp cho VPBank duy trì vị thế trong top đầu ngân hàng có lợi nhuận tốt.
Với LientVietPostBank, năm 2021, doanh thu phí bảo hiểm nhân thọ của ngân hàng này đã đạt tới trên 888 tỷ đồng, trong đó phí phát sinh mới đạt 620 tỷ đồng, tăng 38% so với năm 2020, đưa ngân hàng đứng thứ 11 về doanh thu phí mới trên tổng số 34 ngân hàng đang triển khai ở mảng này. Bancassurance đang trở thành một mũi nhọn trong chiến lược bán lẻ của LienVietPostBank, góp phần thúc đẩy cho thành công ở trục hoạt động này. Qua đó, đóng góp sức tăng trưởng tới gần 40% ở chỉ tiêu thu thuần dịch vụ năm 2021 so với năm 2020 cũng như trong tốc độ tăng trưởng lên tới 50% của lợi nhuận trước thuế năm qua.
Đối với Ngân hàng MB, luỹ kế 5 tháng đầu năm, doanh số bảo hiểm qua ngân hàng gần 800 tỷ đồng. Riêng tháng 5/2022, đạt 197 tỷ đồng doanh số bảo hiểm khai thác mới (APE). Hiện MB vận hành Công ty Bảo hiểm nhân thọ MB Ageas Life với tỷ lệ sở hữu là 61% và sở hữu 68,4% cổ phần tại Công ty Bảo hiểm phi nhân thọ MIC. Với mô hình sở hữu công ty con trong lĩnh vực bảo hiểm, ngân hàng sẽ nhận được khoản phí trả trước và cả những khoản hoa hồng từ các công ty này trong tương lai.
Về thị phần, MBB, ACB đang đứng đầu thị phần doanh thu phí bảo hiểm khai thác mới qua kênh bancassurance với hơn 10%. Tiếp đó là STB với 9%, VIB và HDB với 8% và TCB 7%...
Dù miếng bánh thị phần bancassurance ngày càng bị chia nhỏ khi đã có 26 ngân hàng tại Việt Nam hợp tác phát triển bảo hiểm nhân thọ, dẫn đến cạnh tranh gay gắt, nhưng theo giới chuyên môn, thị trường bảo hiểm còn nhiều dư địa tăng trưởng bởi tỷ lệ người tham gia bảo hiểm tại Việt Nam còn thấp. Theo đó, bancassurance vẫn sẽ tiếp tục là “gà đẻ trứng vàng” cho các ngân hàng.
Theo thống kê, tỷ lệ thâm nhập bảo hiểm nhân thọ được tính bằng tổng phí bảo hiểm nhân thọ trên GDP của Việt Nam ở mức dưới 2%, thấp hơn nhiều so với mức bình quân trên thế giới là 3,3%. Tỷ lệ này cũng thấp hơn so với các nước trong khu vực như Malaysia (4%), Thái Lan (3,4%), Ấn Độ (3,2%)... Bộ Tài chính dự kiến nâng tỷ lệ này lên 15% vào năm 2025.
Các chuyên gia cũng nhận định, trong cuộc đua bán bảo hiểm, các ngân hàng lớn sẽ có lợi thế lớn bởi các hãng bảo hiểm thường mong muốn hợp tác với ngân hàng lớn với quy mô khách hàng lớn. Đây là một lợi thế cạnh tranh rất lớn trong việc bán bảo hiểm khi các công ty bảo hiểm đa quốc gia còn hạn chế về hệ thống phân phối và cơ sở khách hàng.
Theo Công ty Chứng khoán Yuanta Việt Nam (FSC), việc bán bancassurance sẽ trở thành 1 trong 2 nguồn tăng trưởng từ khoản phí thu được của các ngân hàng. FSC kỳ vọng, doanh thu từ bancassurance sẽ đóng góp nhiều hơn vào tổng thu nhập phí, khoảng 50% trong thời gian tới. Năm 2021, khoản này đóng góp trung bình khoảng 37% trong 17 ngân hàng niêm yết vào tổng thu nhập phí của các ngân hàng.
Ngoài việc đóng góp vào thu nhập phí, bancassurance còn giúp các ngân hàng khai thác thêm nhiều lợi ích khác từ khách hàng mà không phải tiêu tốn nhiều vốn của ngân hàng, từ đó giúp thúc đẩy lợi nhuận trên vốn chủ sở hữu hay lợi nhuận trên vốn (ROE) của các ngân hàng.
Tuy vậy, giới phân tích đánh giá, thị trường bancassurance còn thiếu các sản phẩm đáp ứng các nhu cầu riêng biệt của từng khách hàng. Hầu hết các sản phẩm bancassurance đều kết hợp giữa việc tiết kiệm và quản trị rủi ro hoặc tiết kiệm và đầu tư, sự kết hợp này có thể gây mâu thuẫn với hoạt động huy động vốn của ngân hàng; do đó, có thể tác động đến việc bán các sản phẩm bancassurance trong điều kiện thanh khoản trên thị trường ngân hàng ở mức thấp.