Chiều 10/8, Ngân hàng Chính sách Xã hội cho biết, sau khi ngân hàng này ban hành văn bản số 2526/NHCS-TDSV về việc hướng dẫn nghiệp vụ cho vay ưu đãi để mua, thuê mua nhà ở xã hội; đã có nhiều thắc mắc của người dân liên quan đến quy định khi vay vốn chương trình này. Ngân hàng Chính sách Xã hội đã có lý giải liên quan đến những thắc mắc của người dân.
Văn bản số 2526/NHCS-TDSV quy định, khi vay vốn tại Ngân hàng Chính sách Xã hội, người vay vốn phải thực hiện gửi tiền tiết kiệm hàng tháng tại Ngân hàng Chính sách Xã hội với thời gian gửi tối thiểu 12 tháng kể từ ngày ký Hợp đồng tín dụng. Mức gửi hàng tháng tối thiểu bằng mức trả nợ hàng tháng của người vay vốn.
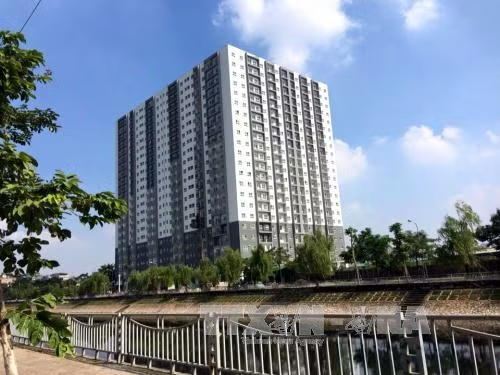 Dự án nhà ở xã hội Đồng Mồ - Đại Kim (quận Hoàng Mai, Hà Nội) vừa hoàn thành, đưa vào sử dụng, góp phần giải quyết chỗ ở cho hàng nghìn người dân thu nhập thấp. Ảnh: Minh Nghĩa/TTXVN |
Với quy định trên, dư luận cho rằng đang gây khó cho đối tượng được vay vốn là người thu nhập thấp. Nhiều ý kiến thắc mắc, giả sử hàng tháng người được vay vốn phải trả gói vay 5 triệu đồng. Vậy với quy định trên, người vay sẽ gửi tiết kiệm tại Ngân hàng Chính sách Xã hội tối thiểu 5 triệu đồng trong 12 tháng hay mỗi tháng người vay sẽ phải tiết kiệm gửi 5 triệu đồng? Tức là cùng với tiền phải trả 5 triệu đồng/tháng, người vay sẽ phải gửi tiếp 5 triệu đồng/tháng (thời hạn 12 tháng), tổng cộng 10 triệu đồng/tháng.
Về vấn đề này, Ngân hàng Chính sách Xã hội lý giải, cơ sở để cơ quan này quy định là chấp hành và triển khai Khoản 2, Điều 74, Luật nhà ở số 65/2014/QH13 quy định: “Ngân hàng Chính sách Xã hội được thực hiện huy động tiền gửi tiết kiệm của hộ gia đình, cá nhân trong nước có nhu cầu mua, thuê mua nhà ở xã hội để cho các đối tượng này vay với lãi suất ưu đãi và thời hạn vay dài hạn sau một thời gian gửi tiết kiệm nhất định”.
Khoản 5, Điều 13, Chương III Nghị định 100/NĐ-CP quy định: “Khách hàng là hộ gia đình, cá nhân khi vay vốn ưu đãi từ Ngân hàng Chính sách Xã hội phải thực hiện việc gửi tiết kiệm hàng tháng, với thời gian tối thiểu 12 tháng và mức gửi theo quy định của bên cho vay”.
Trên cơ sở thực tế điều kiện tài chính của người vay và chia sẻ khó khăn với người vay, văn bản hướng dẫn nghiệp vụ cho vay, người vay vốn chỉ phải đáp ứng đủ điều kiện thực hiện gửi tiền tiết kiệm hàng tháng tại Ngân hàng Chính sách Xã hội với thời gian gửi tối thiểu 12 tháng kể từ ngày ký Hợp đồng vay vốn. Mức gửi hàng tháng tối thiểu bằng mức trả nợ hàng tháng của người vay vốn chứ chưa phải thực hiện gửi tiết kiệm sau một thời gian nhất định mới được vay như Luật nhà ở cho phép Ngân hàng Chính sách Xã hội được làm.
Điều kiện này được hiểu như sau, kể từ khi khách hàng ký hợp đồng vay vốn, khách hàng phải gửi tiền tiết kiệm tối thiểu 12 tháng. Như ví dụ ở trên, nếu hàng tháng khách hàng có dự định trả 5 triệu tiền vay thì số tiền gửi tiết kiệm cũng tối thiểu bằng 5 triệu đồng.
Ngân hàng Chính sách Xã hội cũng quy định “người vay vốn chưa phải trả nợ gốc trong thời gian ân hạn 12 tháng kể từ ngày nhận khoản vay đầu tiên”. Như vậy nếu hiểu phải nộp 10 triệu một tháng là chưa đúng.
Mặt khác, số tiền 12 tháng gửi tiết kiệm đó với lãi suất Ngân hàng Chính sách Xã hội đang đề nghị bằng lãi suất vay vốn sau này hết thời gian ân hạn thì sẽ chuyển sang “trích thu nợ gốc, thu lãi theo thỏa thuận đã ghi trong Hợp đồng vay vốn giữa người vay vốn và Ngân hàng Chính sách Xã hội”. Những quy định này không tạo thêm khó khăn nào cho người vay vốn.