Sau 10 năm thành lập (4/10/2002 - 4/10/2012), Ngân hàng Chính sách xã hội (NHCSXH) luôn hoạt động không vì mục đích lợi nhuận, mà vì mục tiêu giảm nghèo, góp phần an sinh xã hội. Đây là một ngân hàng rất Việt Nam, từ tổ chức bộ máy điều hành đến huy động vốn, cách thức cho vay... Rất đặc thù, nhưng lại rất hiệu lực và hiệu quả.
Mô hình đặc thù
Khác với các ngân hàng thương mại, hoạt động với phương thức "đi vay để cho vay" với mục tiêu tối thượng là lợi nhuận; NHCSXH thực hiện Nghị định số 78/2002/NĐ-CP ngày 4/10/2002 của Chính phủ, đã tập trung được nguồn lực khá lớn để cho vay ưu đãi hộ nghèo và các đối tượng chính sách.
Nhiều chuyên gia nước ngoài đến học hỏi kinh nghiệm đã nhận xét "bộ máy quản trị của NHCSXH rất đặc thù, rất Việt Nam"; gồm Hội đồng quản trị (HĐQT) ở Trung ương và Ban đại diện HĐQT cấp tỉnh, cấp huyện do các cơ quan quản lý Nhà nước (trong đó: Chủ tịch HĐQT là Thống đốc NHNN Việt Nam, Trưởng ban đại diện là Chủ tịch hoặc Phó Chủ tịch UBND cùng cấp). HĐQT có nhiệm vụ tham mưu hoạch định các chính sách về nguồn vốn, đầu tư tín dụng chính sách. Đồng thời chỉ đạo, giám sát việc thực thi chính sách hỗ trợ tín dụng của Nhà nước.
Bộ máy điều hành tác nghiệp làm nhiệm vụ thường trực, tổ chức điều hành quản lý vốn thống nhất từ Trung ương đến cơ sở với gần 9.000 cán bộ thuộc NHCSXH.
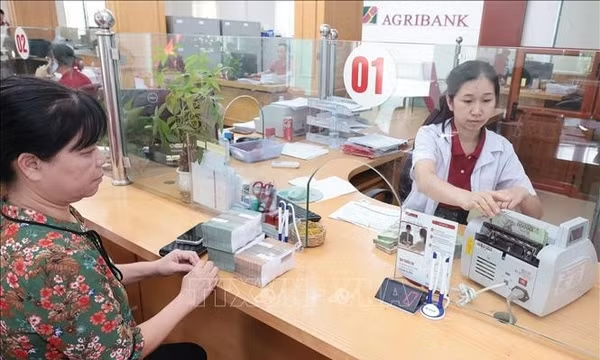
Để chuyển tải vốn tín dụng chính sách đến đúng đối tượng thụ hưởng, đồng thời nâng cao chất lượng tín dụng, hỗ trợ tối đa cho người nghèo trong điều kiện phải tinh giản biên chế, tiết giảm chi phí quản lý, NHCSXH đã thực hiện phương thức quản lý thông qua hình thức ủy thác từng phần cho các tổ chức hội, đoàn thể, các tổ tiết kiệm và vay vốn (TK&VV) và tổ chức giao dịch trực tiếp tại xã, phường. Hiện có hàng vạn cán bộ của các Hội Phụ nữ, Hội Nông dân, Hội Cựu chiến binh và Đoàn Thanh niên Cộng sản Hồ Chí Minh đang tham gia thực hiện dịch vụ ủy thác cho NHCSXH. Đến 31/8/2011, các tổ chức hội, đoàn thể đã tham gia quản lý 106.000 tỷ đồng dư nợ tín dụng, chiếm 98% trong tổng dư nợ của NHCSXH. Bên cạnh đó, NHCSXH đã phối hợp cùng các tổ chức hội, đoàn thể và chính quyền địa phương xây dựng được hơn 203.000 tổ TK&VV, tổ chức được gần 11.000 điểm giao dịch. Tại các điểm giao dịch, tín dụng chính sách của Nhà nước, danh sách hộ vay vốn và các quy trình thủ tục của NHCSXH được niêm yết công khai, người vay giao dịch trực tiếp với NHCSXH vào ngày cố định hằng tháng để gửi tiền tiết kiệm, vay và trả nợ trước sự chứng kiến của hội, đoàn thể, tổ trưởng tổ TK&VV và chính quyền xã. Vì vậy, đã hạn chế được việc thất thoát, xâm tiêu, tham ô lợi dụng tiền vốn, tạo được lòng tin của nhân dân đối với các chính sách của Đảng và Nhà nước đối với hoạt động của NHCSXH.
Công cụ tài chính của Nhà nước đạt hiệu quả
Từ chỗ thực hiện 3 chương trình tín dụng chính sách (năm 2003), đến nay NHCSXH đã triển khai thực hiện tới 18 chương trình, dự án. Ngoài ra, còn có nhiều chương trình, dự án của các địa phương, các tổ chức và cá nhân ủy thác cho NHCSXH thực hiện.
Qua 10 năm hoạt động, đến nay, NHCSXH đã chuyển tải vốn tín dụng chính sách đến hộ nghèo và các đối tượng chính sách khác, đưa dư nợ bình quân một khách hàng vay vốn tăng từ 2,5 triệu đồng (năm 2003) lên 15,5 triệu đồng (31/8/2012), với hơn 18,9 triệu lượt hộ nghèo được vay vốn, góp phần giúp gần 2,5 triệu hộ vượt qua ngưỡng nghèo; thu hút, tạo việc làm cho gần 2,5 triệu lao động; giúp 2,8 lượt triệu học sinh, sinh viên có hoàn cảnh khó khăn được vay vốn học tập; xây dựng gần 4 triệu công trình nước sạch và vệ sinh môi trường nông thôn; 87.000 căn nhà cho hộ gia đình vượt lũ đồng bằng sông Cửu Long; trên 470.000 căn nhà cho hộ nghèo và các hộ gia đình chính sách; hơn 97.000 lao động thuộc gia đình chính sách được vay vốn đi xuất khẩu lao động... Dư nợ tín dụng chính sách tại các xã vùng sâu, vùng xa, miền núi, vùng khó khăn tăng nhanh, bình quân chiếm hơn 50% tổng dư nợ trên địa bàn, đặc biệt tại một số xã chiếm trên 80%.
Sau 10 năm hoạt động, NHCSXH đã thực hiện tốt 5 mục tiêu đề ra là: Tập trung nguồn vốn tín dụng chính sách của Nhà nước vào một đầu mối thống nhất, tạo bước đột phá trong công tác giảm nghèo, nâng cao nguồn nhân lực và đảm bảo an sinh xã hội. Tăng cường hiệu quả đầu tư vốn tín dụng chính sách của Nhà nước thông qua việc nâng cao chất lượng tín dụng, rèn luyện ý thức tiết kiệm, tổ chức sản xuất kinh doanh để trả nợ đến hạn của người nghèo. Tách tín dụng chính sách ra khỏi tín dụng thương mại, tạo điều kiện cho các tổ chức tín dụng thương mại hoạt động theo đúng cơ chế thị trường. Huy động được lực lượng toàn xã hội tham gia vào sự nghiệp giảm nghèo. Góp phần hạn chế tệ cho vay nặng lãi ở nông thôn.
Để phát triển ổn định, bền vững
Những kết quả đạt được là rất lớn, nhưng khó khăn lớn nhất đã và đang đặt ra cho NHCSXH là cơ chế tạo nguồn vốn, về cơ bản chưa có tính ổn định lâu dài; cơ cấu nguồn vốn hiện nay vẫn còn bị động và chắp vá. Trong khi nguồn vốn tín dụng chính sách tập trung để cho vay trung và dài hạn (chiếm trên 90% tổng dư nợ) thì nguồn vốn cho vay chủ yếu vẫn là vốn ngắn hạn, vốn tạm vay, tạm ứng của NHNN, Kho bạc Nhà nước và vốn huy động theo lãi suất thị trường, chiếm trên 80% tổng nguồn vốn. Nguồn vốn do ngân sách nhà nước cấp chiếm tỷ trọng thấp, chưa đến 20%.
Mặt khác, đối tượng phục vụ Nhà nước giao cho NHCSXH ngày càng mở rộng, nhưng việc bố trí vốn có hạn, tạo nên khoảng cách lớn giữa cung và cầu, dẫn tới bị động cho các cơ quan quản lý Nhà nước và ngân hàng.
Mục tiêu hoạt động của NHCSXH đến năm 2020 là: Phát triển theo hướng ổn định bền vững, đảm bảo thực hiện tốt chính sách tín dụng ưu đãi của Nhà nước... Theo các chuyên gia kinh tế, để NHCSXH hoàn thành được nhiệm vụ nặng nề, trước hết cần tháo gỡ những khó khăn, vướng mắc trong cơ chế tạo lập nguồn vốn hiện nay. Cụ thể là: Chính phủ cần cấp bổ sung vốn điều lệ và vốn các chương trình chỉ định để nâng tỷ trọng nguồn vốn từ ngân sách nhà nước, phù hợp với mức độ tăng trưởng tín dụng hằng năm; có chính sách khuyến khích các tổ chức tài chính, tín dụng đóng góp vào nguồn vốn tín dụng chính sách...; tạo điều kiện cho NHCSXH được tiếp nhận các khoản vốn vay ưu đãi trong và ngoài nước, vốn ODA...
Việt Hải