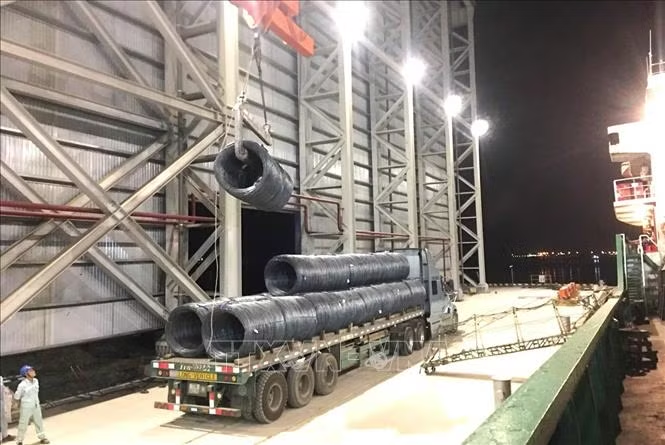
Quyết định số 1230/QĐ-BCT nêu rõ, việc áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại đối với các sản phẩm thép dây, thép cuộn nhập khẩu vào Việt Nam.
Đối tượng áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại là các sản phẩm thép cuộn, thép dây có mã HS: 7213.91.90, 7217.10.10, 7217.10.29, 7229.90.99, 9839.10.00 nhập khẩu vào Việt Nam từ các nước, vùng lãnh thổ khác nhau.
Tuy nhiên, các sản phẩm thép cuộn, thép dây được loại trừ khỏi phạm vi áp dụng biện pháp chống lẩn tránh biện pháp bao gồm thép chứa một trong các nguyên tố có hàm lượng phần trăm (%) theo khối lượng thuộc phạm vi sau cácbon (C) > 0,37%; silíc (Si) > 0,60%; crôm (Cr) > 0,60%; ni-ken (Ni) > 0,60%; đồng (Cu) > 0,60%. Hoặc thép chứa đồng thời các nguyên tố có hàm lượng phần trăm (%) như mănggan (Mn) từ 0,70% đến 1,15%; lưu huỳnh (S) từ 0,24% đến 0,35%. Ngoài ra, các loại thép có mặt cắt ngang hình tròn từ 14 mm trở lên và các sản phẩm thép trong nước chưa sản xuất được cũng sẽ nằm trong danh sách miễn trừ.
Do đó, Cục Phòng vệ thương mại khuyến nghị các tổ chức, cá nhân nhập khẩu sản phẩm thép đã sản xuất, cần nộp cho Chi cục Hải quan các giấy tờ để chứng minh hàng hoá nhập khẩu thoả mãn các tiêu chí được loại trừ áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại.
Riêng các tổ chức, cá nhân có nhu cầu đăng ký miễn trừ cho sản phẩm thép chưa được sản xuất phải chuẩn bị hồ sơ đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại và tham khảo quy trình đề nghị miễn trừ bao gồm hồ sơ đề nghị miễn trừ bao gồm các thành phần được quy định chi tiết tại Mục 2, Điều 12, Khoản 1, Thông tư 06/2018/TT-BCT; đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại theo mẫu ban hành kèm theo Thông tư này tại Phụ lục 3; bản sao giấy chứng nhận đăng ký kinh doanh hoặc giấy chứng nhận đầu tư của doanh nghiệp.
Bên cạnh đó, cá nhân, tổ chức cũng phải chuẩn bị về thông tin mô tả về hàng hóa nhập khẩu đề nghị miễn trừ, bao gồm: tên khoa học, tên thương mại, tên thường gọi; các đặc tính vật lý, hóa học cơ bản.
Ngoài ra, phải cung cấp thêm mục đích sử dụng chính; quy trình sản xuất; tiêu chuẩn, quy chuẩn của quốc tế và Việt Nam; mã số hàng hóa theo danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam và mức thuế nhập khẩu có hiệu lực áp dụng theo biểu thuế xuất khẩu, thuế nhập khẩu tại từng thời kỳ.
Cùng đó là thông tin về khối lượng, số lượng và trị giá nhập khẩu hàng hóa đề nghị miễn trừ; quy trình sản xuất sản phẩm sử dụng nguyên liệu đầu vào là hàng hóa đề nghị miễn trừ (nếu có); nhu cầu tiêu thụ hoặc sử dụng hàng hóa nhập khẩu đề nghị miễn trừ.
Đặc biệt là định mức tiêu hao hoặc định mức sử dụng nguyên vật liệu là hàng hóa nhập khẩu đề nghị miễn trừ; văn bản, tài liệu hoặc mẫu mã chứng minh sự khác biệt giữa hàng hóa đề nghị miễn trừ và hàng hóa nhập khẩu bị áp dụng biện pháp phòng vệ thương mại.
Trong trường hợp hàng hóa nhập khẩu được miễn trừ, đối tượng được miễn trừ được hoàn trả thuế phòng vệ thương mại đã nộp đối với những lô hàng nhập khẩu đăng ký tờ khai hải quan trong thời hạn của quyết định miễn trừ.
Thủ tục hoàn trả thuế phòng vệ thương mại áp dụng theo các quy định pháp luật hiện hành nhưng đối tượng được miễn trừ phải nộp báo cáo định kỳ về tình hình nhập khẩu hàng hóa được miễn trừ và việc tuân thủ điều kiện, nghĩa vụ được miễn trừ tới Cục Phòng vệ thương mại.
Ngoài ra, Cục Phòng vệ thương mại có thể tiến hành kiểm tra sau miễn trừ nhằm mục đích thẩm định việc tuân thủ của đối tượng được miễn trừ đối với các điều kiện, quy định pháp luật về miễn trừ.
Đáng lưu ý, trường hợp đối tượng được miễn trừ không tuân thủ các quy định, điều kiện hưởng miễn trừ, Bộ Công Thương có quyền thu hồi quyết định miễn trừ và thông báo cho cơ quan hải quan xử lý theo quy định pháp luật.