Thước đo của chuyển đổi số không phải Ngân hàng TMCP Quân đội (MB) ứng dụng bao nhiêu công nghệ mà là doanh nghiệp tiết kiệm được bao nhiêu thời gian, tiếp cận vốn nhanh hơn bao nhiêu và kinh doanh hiệu quả hơn như thế nào.
Tại Ngày Chuyển đổi số ngành Ngân hàng 2026 diễn ra vừa qua với chủ đề “Ngân hàng thông minh trong kỷ nguyên Dữ liệu và AI”, dữ liệu và trí tuệ nhân tạo đã tham gia vào sản phẩm, dịch vụ và trải nghiệm khách hàng.
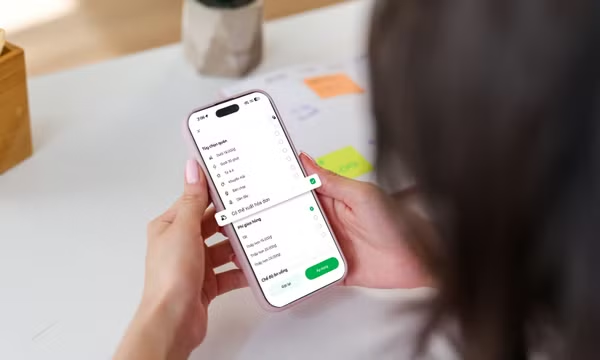
Với doanh nghiệp, chuyển đổi số để quy trình phải đơn giản hơn, dòng tiền được quản lý chủ động hơn và nguồn vốn đến đúng thời điểm hơn. Từ bài toán đó, MB phát triển BIZ MBBank, nền tảng ngân hàng số tích hợp AI, dữ liệu lớn và tự động hóa vào quản trị tài chính, thanh toán và tiếp cận vốn.
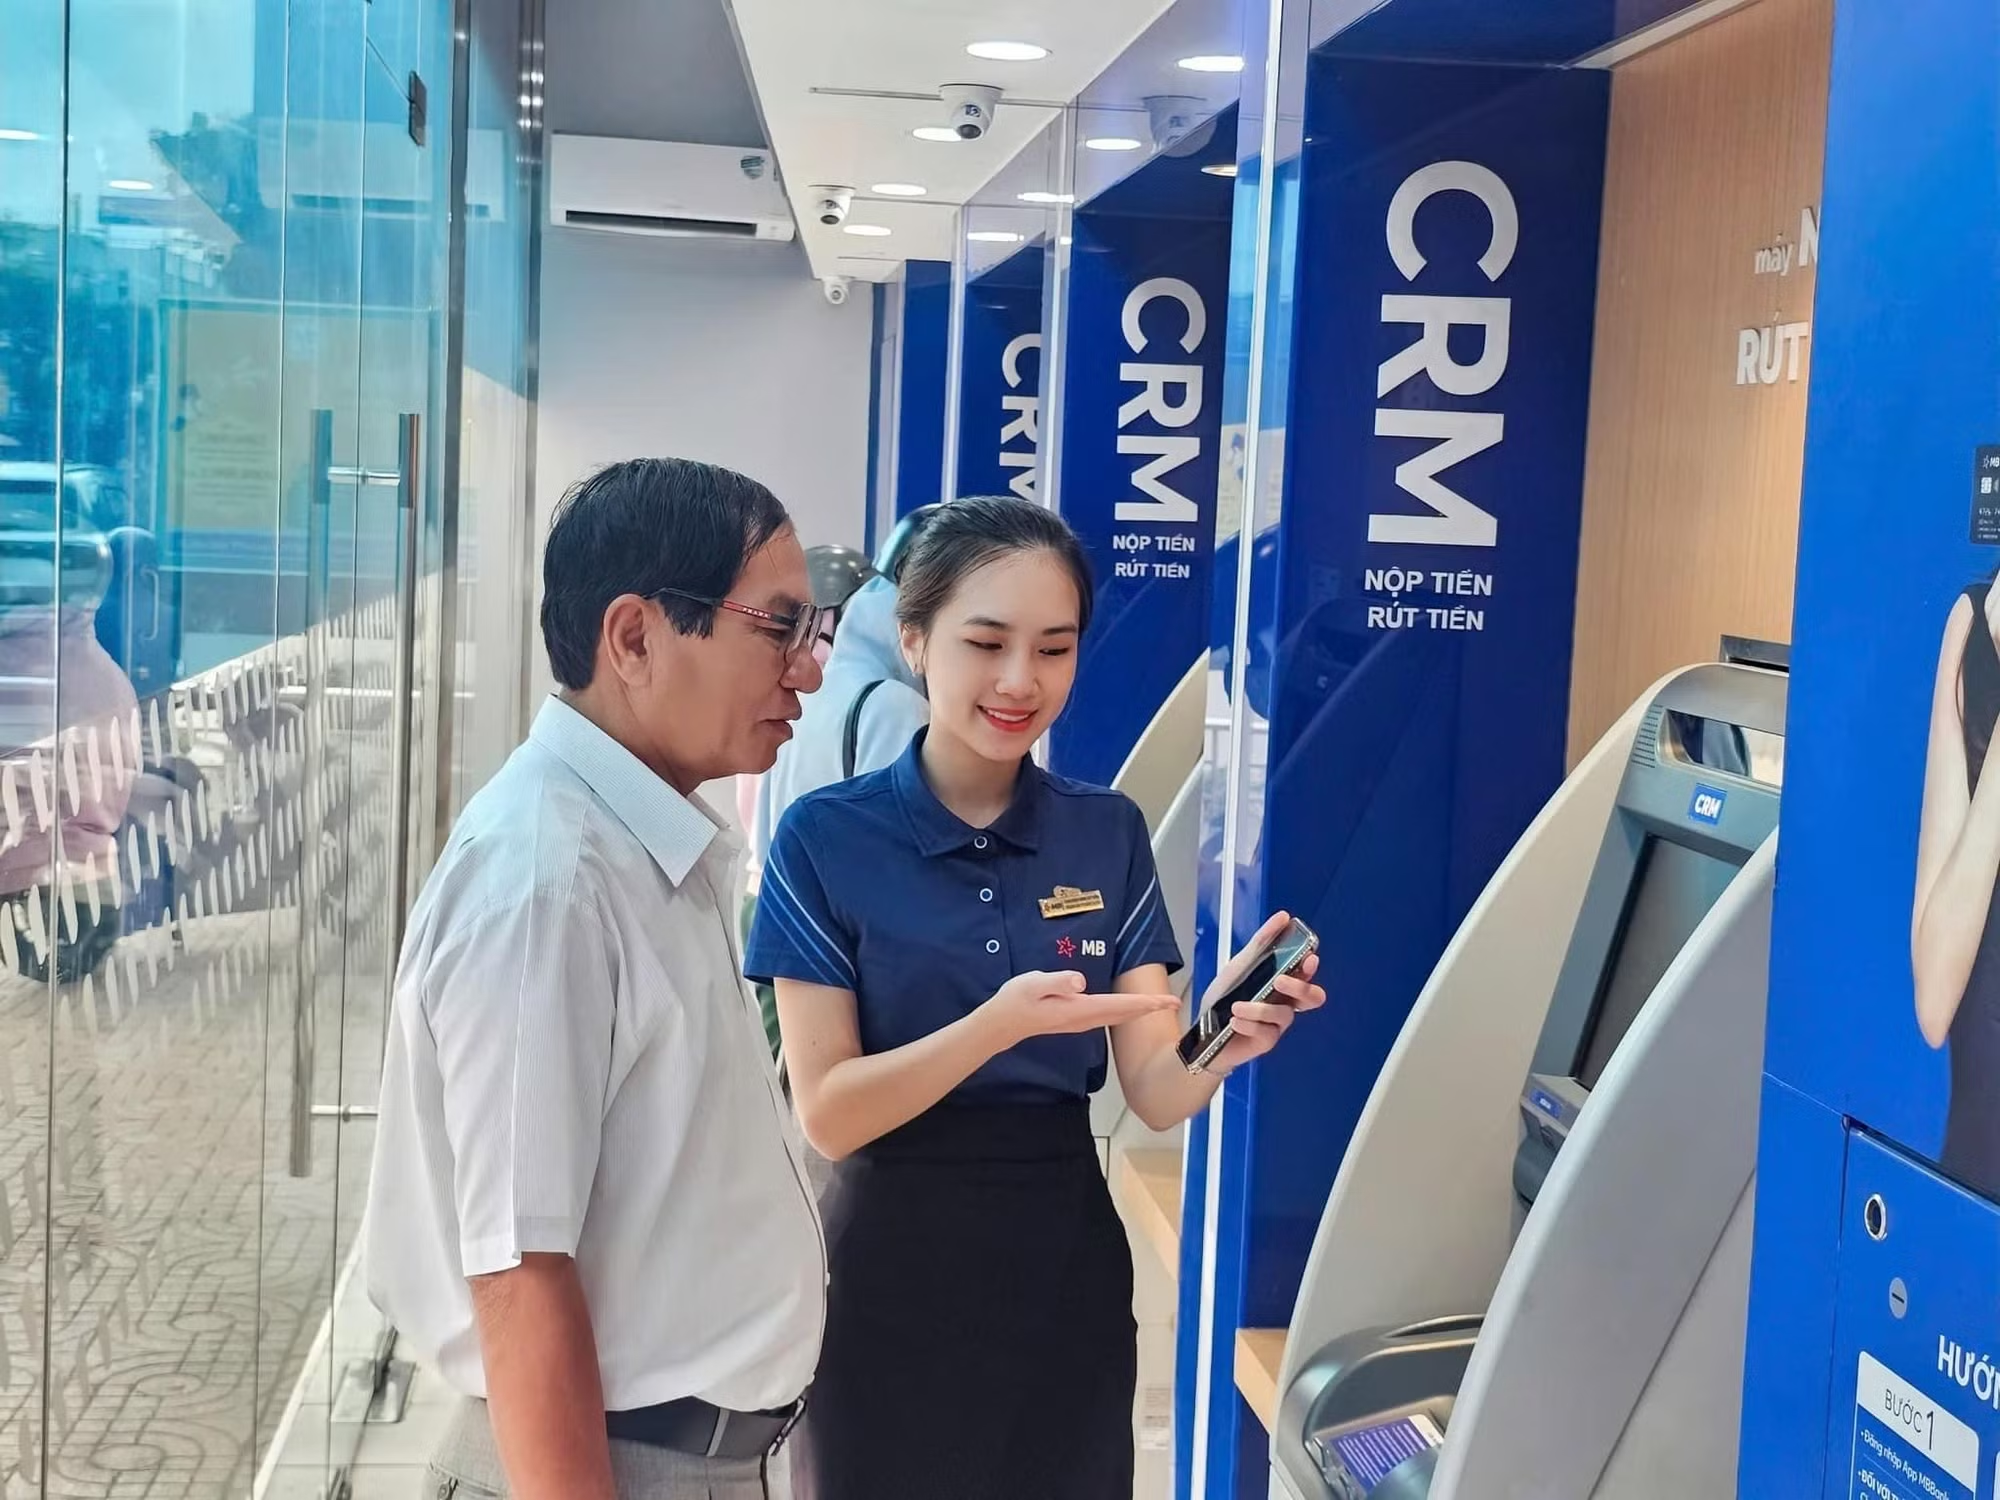
“Với doanh nghiệp, tốc độ của dòng vốn có thể quyết định khả năng nắm bắt đơn hàng, duy trì chuỗi cung ứng hoặc mở rộng sản xuất. MB ứng dụng AI để xử lý những điểm nghẽn trong hành trình tài chính, giúp dịch vụ nhanh hơn và sát hơn với nhu cầu kinh doanh”, đại diện MB chia sẻ.
Trên BIZ MBBank, AI đang thay đổi cách ngân hàng phục vụ doanh nghiệp, từ đọc hồ sơ sang hiểu hoạt động kinh doanh; từ xử lý thủ công sang tự động hóa; từ chờ khách hàng cung cấp thông tin sang chủ động khai thác dữ liệu.
Những “tài sản số” như: Hóa đơn, doanh thu, dòng tiền, lịch sử giao dịch và dữ liệu vận hành được sử dụng để nhận diện sức khỏe tài chính, chu kỳ kinh doanh và nhu cầu vốn. Theo dữ liệu của MB, việc số hóa và tự động hóa một số hành trình trên BIZ MBBank đã giúp thời gian xử lý giảm từ khoảng 10 ngày xuống còn 2 ngày. Doanh nghiệp đủ điều kiện có thể tiếp cận hạn mức thấu chi tín chấp BIZ đến 3 tỷ đồng, trên cơ sở điều kiện và đánh giá tín dụng. Công nghệ cũng giúp tối ưu tới 70% nguồn lực ở một số quy trình, trong khi lượng người dùng tăng 2,5 lần.
Ông Nguyễn Xuân Cường, Giám đốc Khối Ngân hàng số, Phó Giám đốc Khối Khách hàng doanh nghiệp vừa và nhỏ (SME) của MB nhấn mạnh: “Thước đo của chuyển đổi số không phải MB ứng dụng bao nhiêu công nghệ, mà là doanh nghiệp tiết kiệm được bao nhiêu thời gian, tiếp cận vốn nhanh hơn bao nhiêu và kinh doanh hiệu quả hơn như thế nào”.
BIZ MBBank được MB định hướng theo ba giá trị “Tốc độ - An toàn - Kết nối không giới hạn”, mở rộng từ quản lý dòng tiền, thanh toán đến tín dụng và tài trợ thương mại. Công nghệ được đặt vào những bài toán thực tế của doanh nghiệp thay vì chỉ là một lớp giao diện mới.
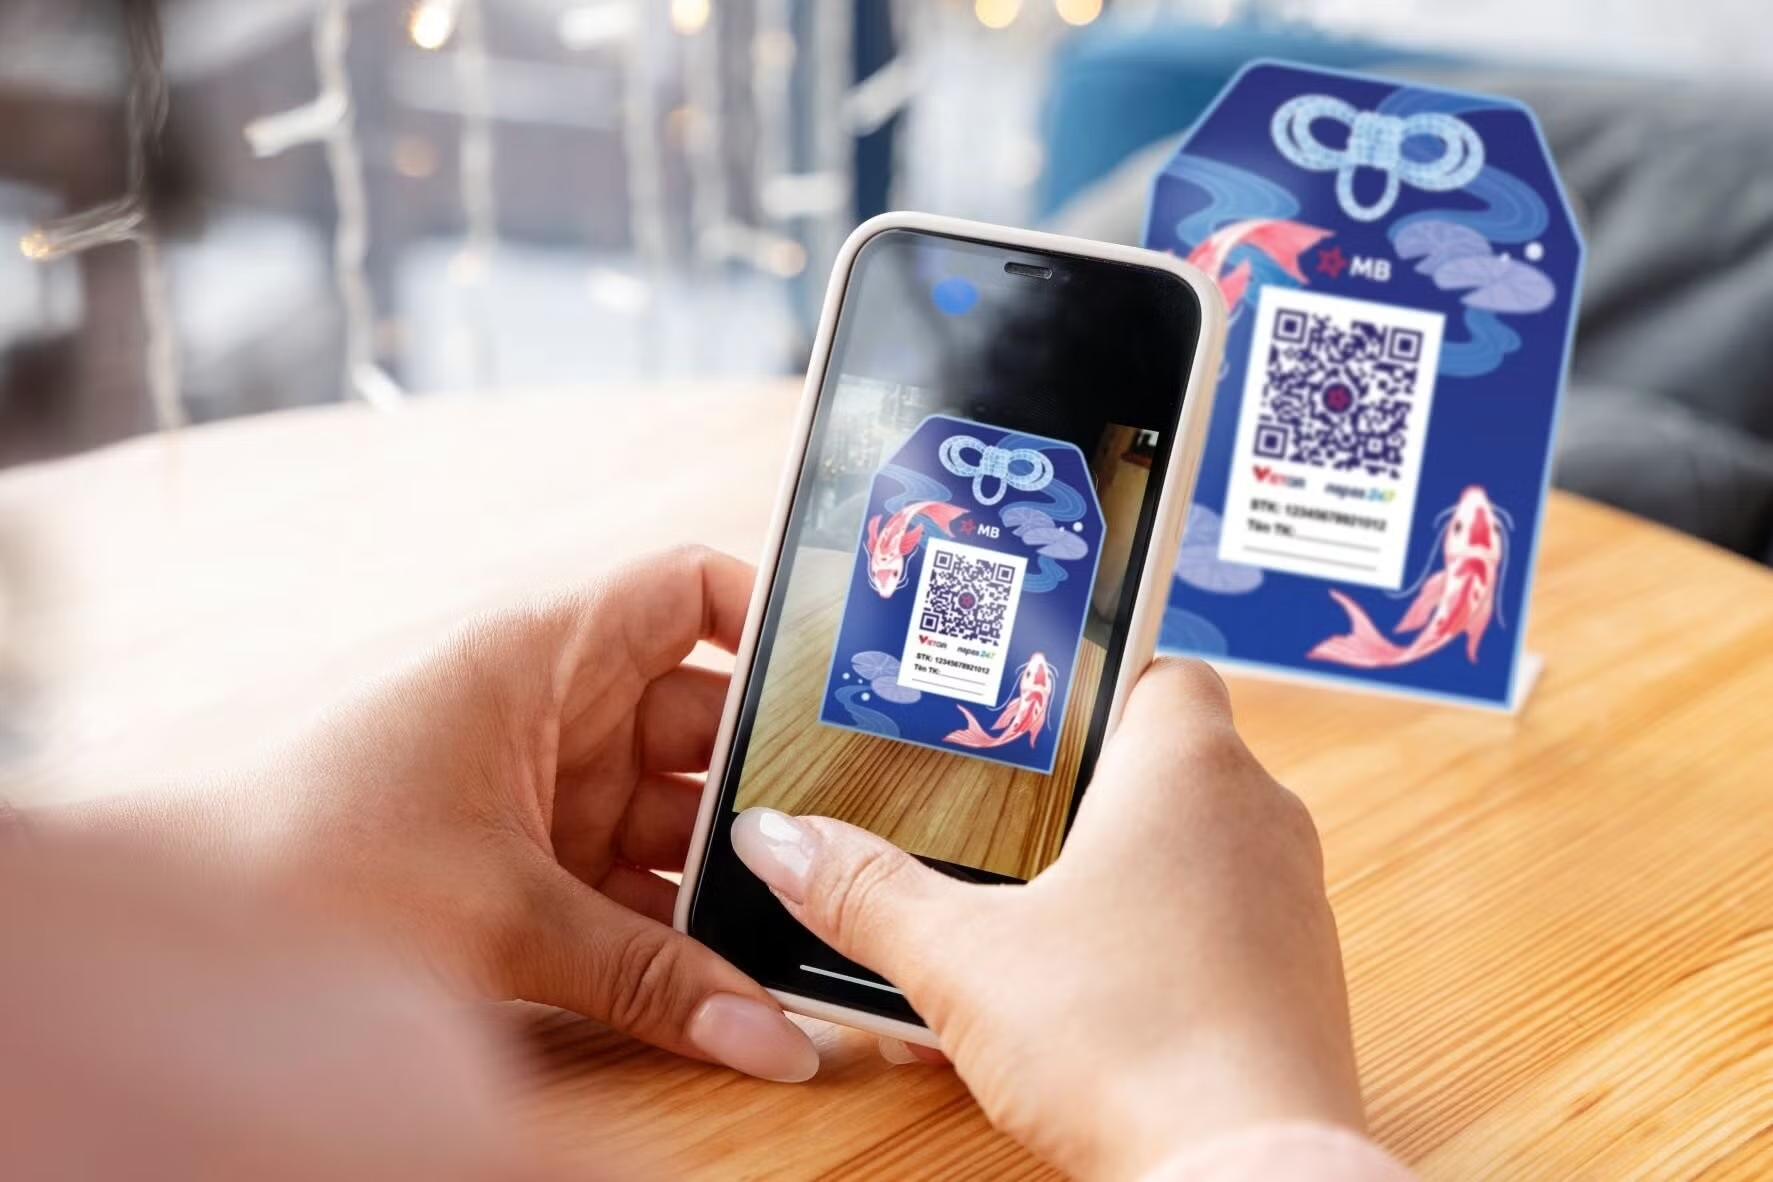
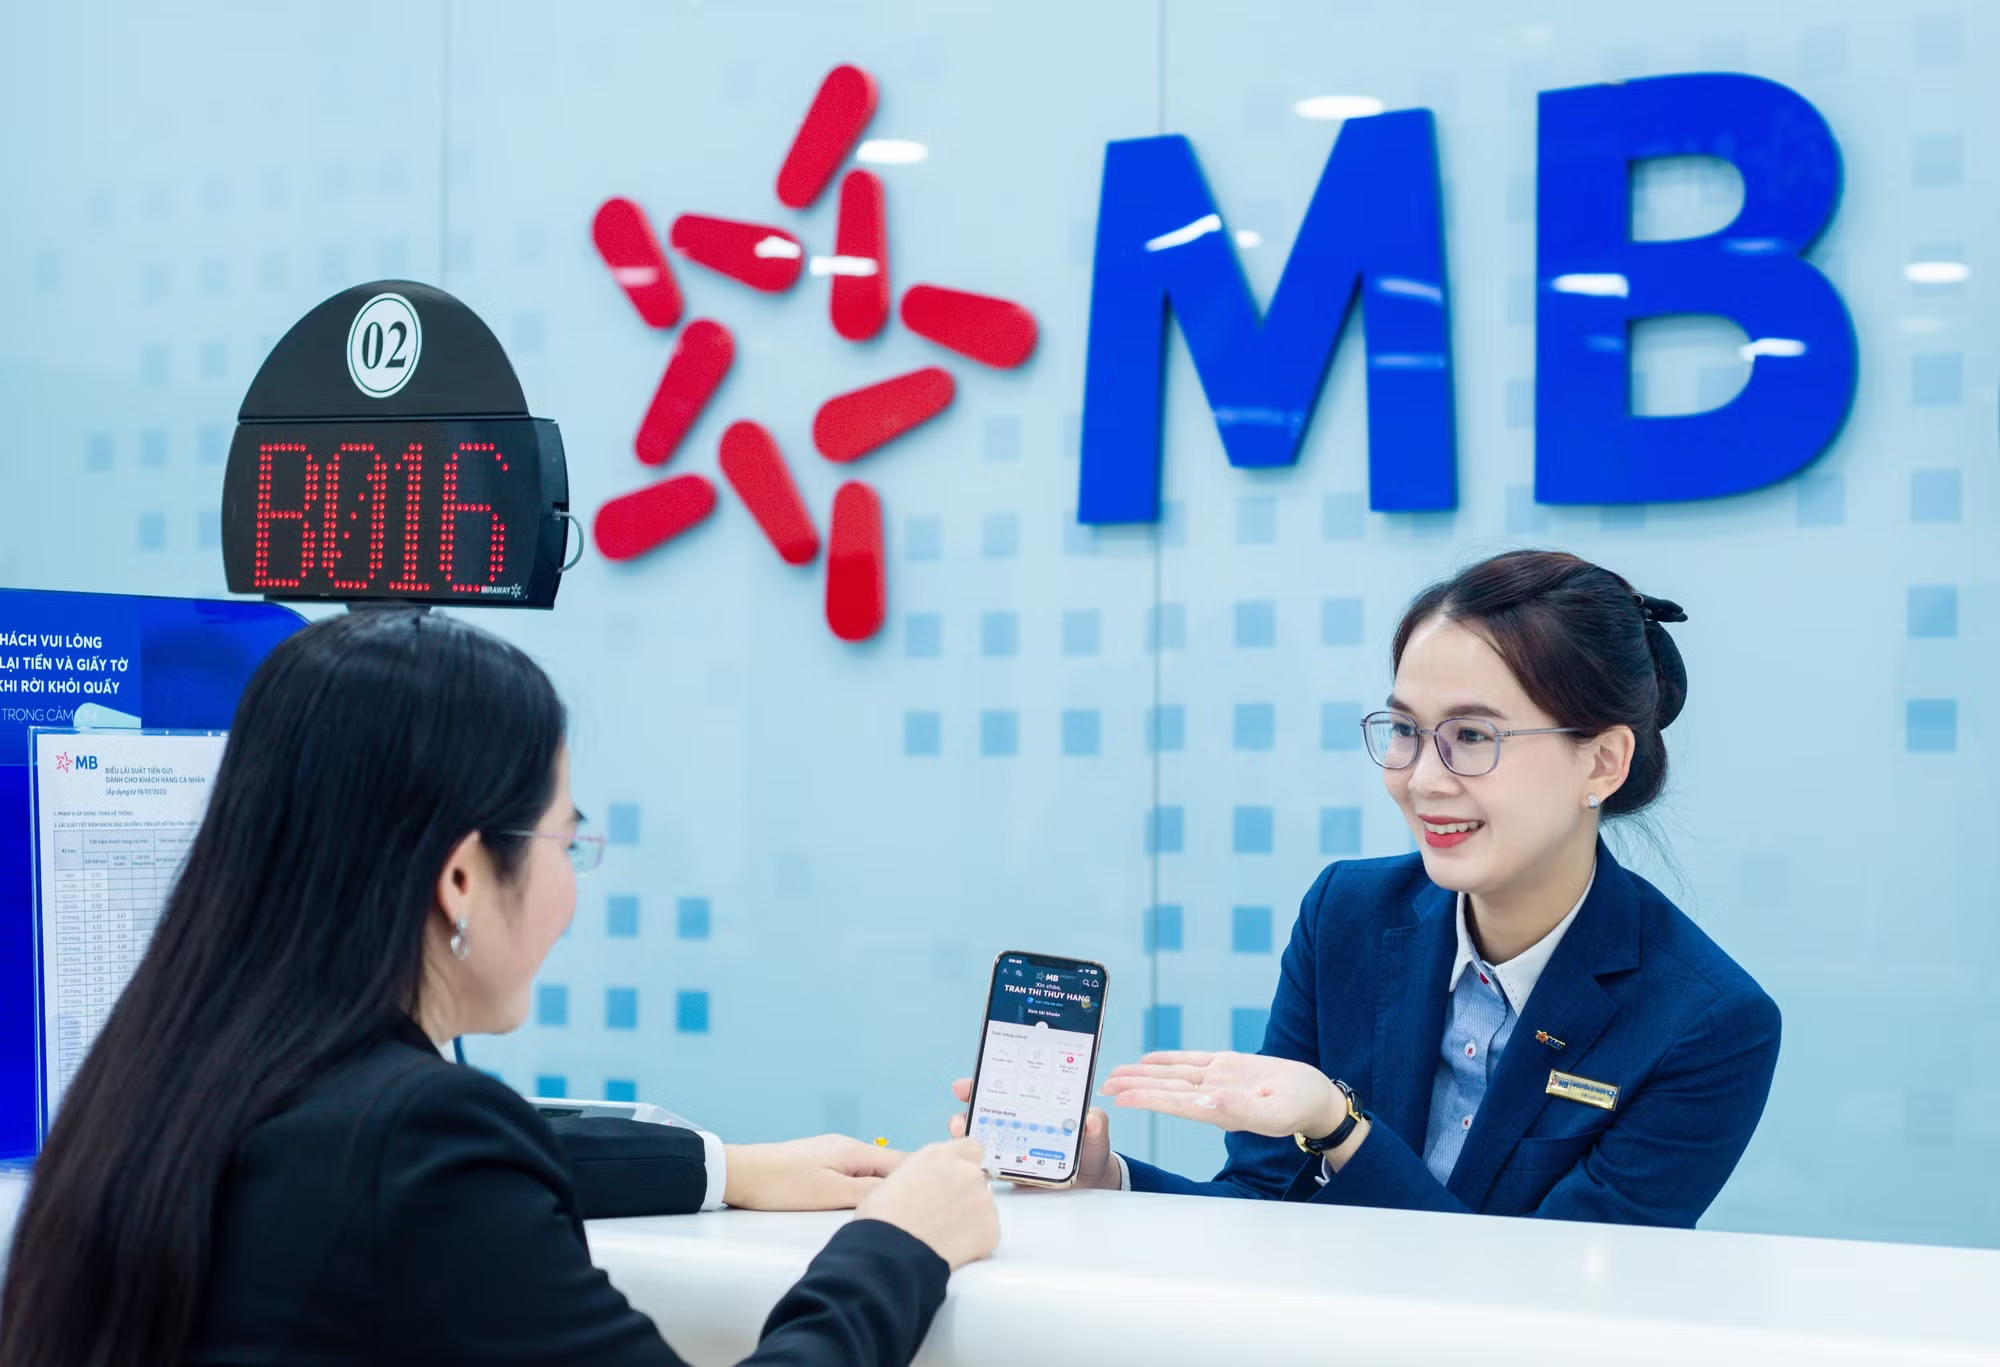
Dữ liệu số giúp ngân hàng hiểu doanh nghiệp sâu hơn, còn doanh nghiệp có thêm công cụ quản lý. Khi những công đoạn vốn mất nhiều thời gian được tự động hóa, nguồn lực có thể được dành cho những công việc tạo giá trị cao hơn.
Với nhóm SME, MB cũng ghi nhận vị trí chú ý trên thị trường. Theo NielsenIQ trong tháng 6/2026, MB đứng đầu về mức độ nhận biết đầu tiên với tỷ lệ 22% trong nhóm doanh nghiệp có doanh thu dưới 50 tỷ đồng mỗi năm. Khảo sát MiBrand tháng 3/2026 ghi nhận MB dẫn đầu về tốc độ giải ngân, với thời gian trung bình trên BIZ MBBank khoảng 24 giờ và phần lớn hồ sơ hoàn tất trong tối đa 3 ngày.
Dữ liệu Trung tâm Thông tin tín dụng Quốc gia đến tháng 5/2026 cũng cho thấy, MB dẫn đầu về tài trợ vốn lưu động cho SME trong lĩnh vực dược phẩm, thiết bị y tế và thiết bị điện; đồng thời thuộc nhóm 4 ngân hàng dẫn đầu về dư nợ cho vay ngắn hạn đối với các lĩnh vực xây dựng, cơ khí, hàng tiêu dùng và nhựa.
Chủ tịch Hội đồng Quản trị MB Lưu Trung Thái chia sẻ, khoảng 10 năm trước, MB đứng trước sức ép cạnh tranh từ những tổ chức có mạng lưới, nhân sự và nguồn lực vượt trội. Thay vì đi theo lối cũ, từ năm 2018, MB lựa chọn chiến lược phát triển dựa trên công nghệ, hướng tới một ngân hàng tinh gọn, phục vụ quy mô khách hàng lớn, vận hành 24/7 và liên tục nâng năng suất lao động.
MB lựa chọn chiến lược phát triển dựa trên công nghệ, hướng tới một ngân hàng tinh gọn, phục vụ quy mô khách hàng lớn, vận hành 24/7 và liên tục nâng năng suất lao động.
Chủ tịch Hội đồng Quản trị MB Lưu Trung Thái
Gần một thập kỷ giải những bài toán thực tiễn đã tạo ra năng lực cạnh tranh mới. Theo ông Lưu Trung Thái, điều quan trọng là xác định đúng vấn đề, kết hợp ý tưởng phù hợp với công nghệ phù hợp. Việt Nam và MB vẫn còn nhiều bài toán lớn về dữ liệu, AI, tự động hóa, hệ sinh thái số và năng suất.
Với gần 40 triệu khách hàng, MB đã xử lý khoảng 15 tỷ giao dịch trong năm 2025 và dự kiến khoảng 20 tỷ giao dịch trong năm 2026. Theo Tổng Giám đốc MB Phạm Như Ánh, công nghệ là yếu tố cốt lõi để tối ưu vận hành, rút ngắn quy trình và tăng năng suất hằng năm. “Tại MB, chúng tôi không xem công nghệ là công cụ hỗ trợ, mà là xương sống của mọi hoạt động kinh doanh”, ông Phạm Như Ánh khẳng định.
MB dành khoảng 100 triệu USD mỗi năm cho hạ tầng công nghệ, các dự án tự động hóa và nguồn nhân lực chất lượng cao, với khoảng 2.500 nhân sự công nghệ, công nghệ thông tin. Hơn 50% doanh thu của MB đến từ kênh số.
AI được MB tập trung vào hai nhóm bài toán chính: Tối ưu vận hành và hỗ trợ bán hàng. Ở vận hành, AI giúp giảm thao tác thủ công, rút ngắn thời gian cung cấp dịch vụ. Ở bán hàng, AI hỗ trợ phê duyệt, chấm điểm tín dụng theo nhóm khách hàng, nhận diện nhu cầu và cá nhân hóa sản phẩm. “MB tăng năng suất hằng năm nhờ công nghệ”, ông Phạm Như Ánh nói. Từ năm 2017, MB bắt đầu loại bỏ hồ sơ giấy, chuyển sang ký trực tuyến qua MOffice và thu thập sáng kiến cắt giảm thủ tục qua BeeVoice.
Nếu năm 2017 MB có 1 triệu khách hàng, 36.000 người dùng App và doanh thu kênh số khoảng 200 tỷ đồng, thì đến năm 2025 ngân hàng đã xử lý 12 tỷ giao dịch, với hơn 50% tổng doanh thu đến từ kênh số.
Công nghệ là yếu tố cốt lõi để tối ưu vận hành, rút ngắn quy trình và tăng năng suất hằng năm.
Tổng Giám đốc MB
Phạm Như Ánh
Trên BIZ MBBank, khoảng 400.000 doanh nghiệp đã có mặt trên nền tảng. Việc mở tài khoản được thực hiện trên một nền tảng, từ nhập thông tin, tải hồ sơ, xác thực đến phê duyệt. Sau khi mở tài khoản, doanh nghiệp có thể bổ sung hồ sơ trực tuyến và vận hành ngay.
Ở bài toán vốn, dữ liệu hóa đơn điện tử cùng các dữ liệu sẵn có phản ánh hoạt động thực tế được tự động phân tích để đánh giá sức khỏe tài chính. Doanh nghiệp có thể được phê duyệt thấu chi tín chấp BIZ đến 3 tỷ đồng trong một ngày làm việc, không cần hồ sơ giấy và có thể rút vốn quay vòng 24/7, nếu đáp ứng điều kiện.
Đại diện MB cho biết, trước đây, mở tài khoản doanh nghiệp là quy trình phức tạp với nhiều lần đi lại quầy giao dịch. Với giải pháp BIZ MBBank, từ nhập thông tin, tải hồ sơ, xác thực danh tính đến phê duyệt mở tài khoản, tất cả đều diễn ra liền mạch trên một nền tảng duy nhất. Ở đó, MB tiên phong triển khai cơ chế cho phép doanh nghiệp bổ sung hồ sơ trực tuyến sau khi mở tài khoản. Doanh nghiệp có thể đưa tài khoản vào vận hành ngay mà không lo bị gián đoạn dòng tiền giao dịch.
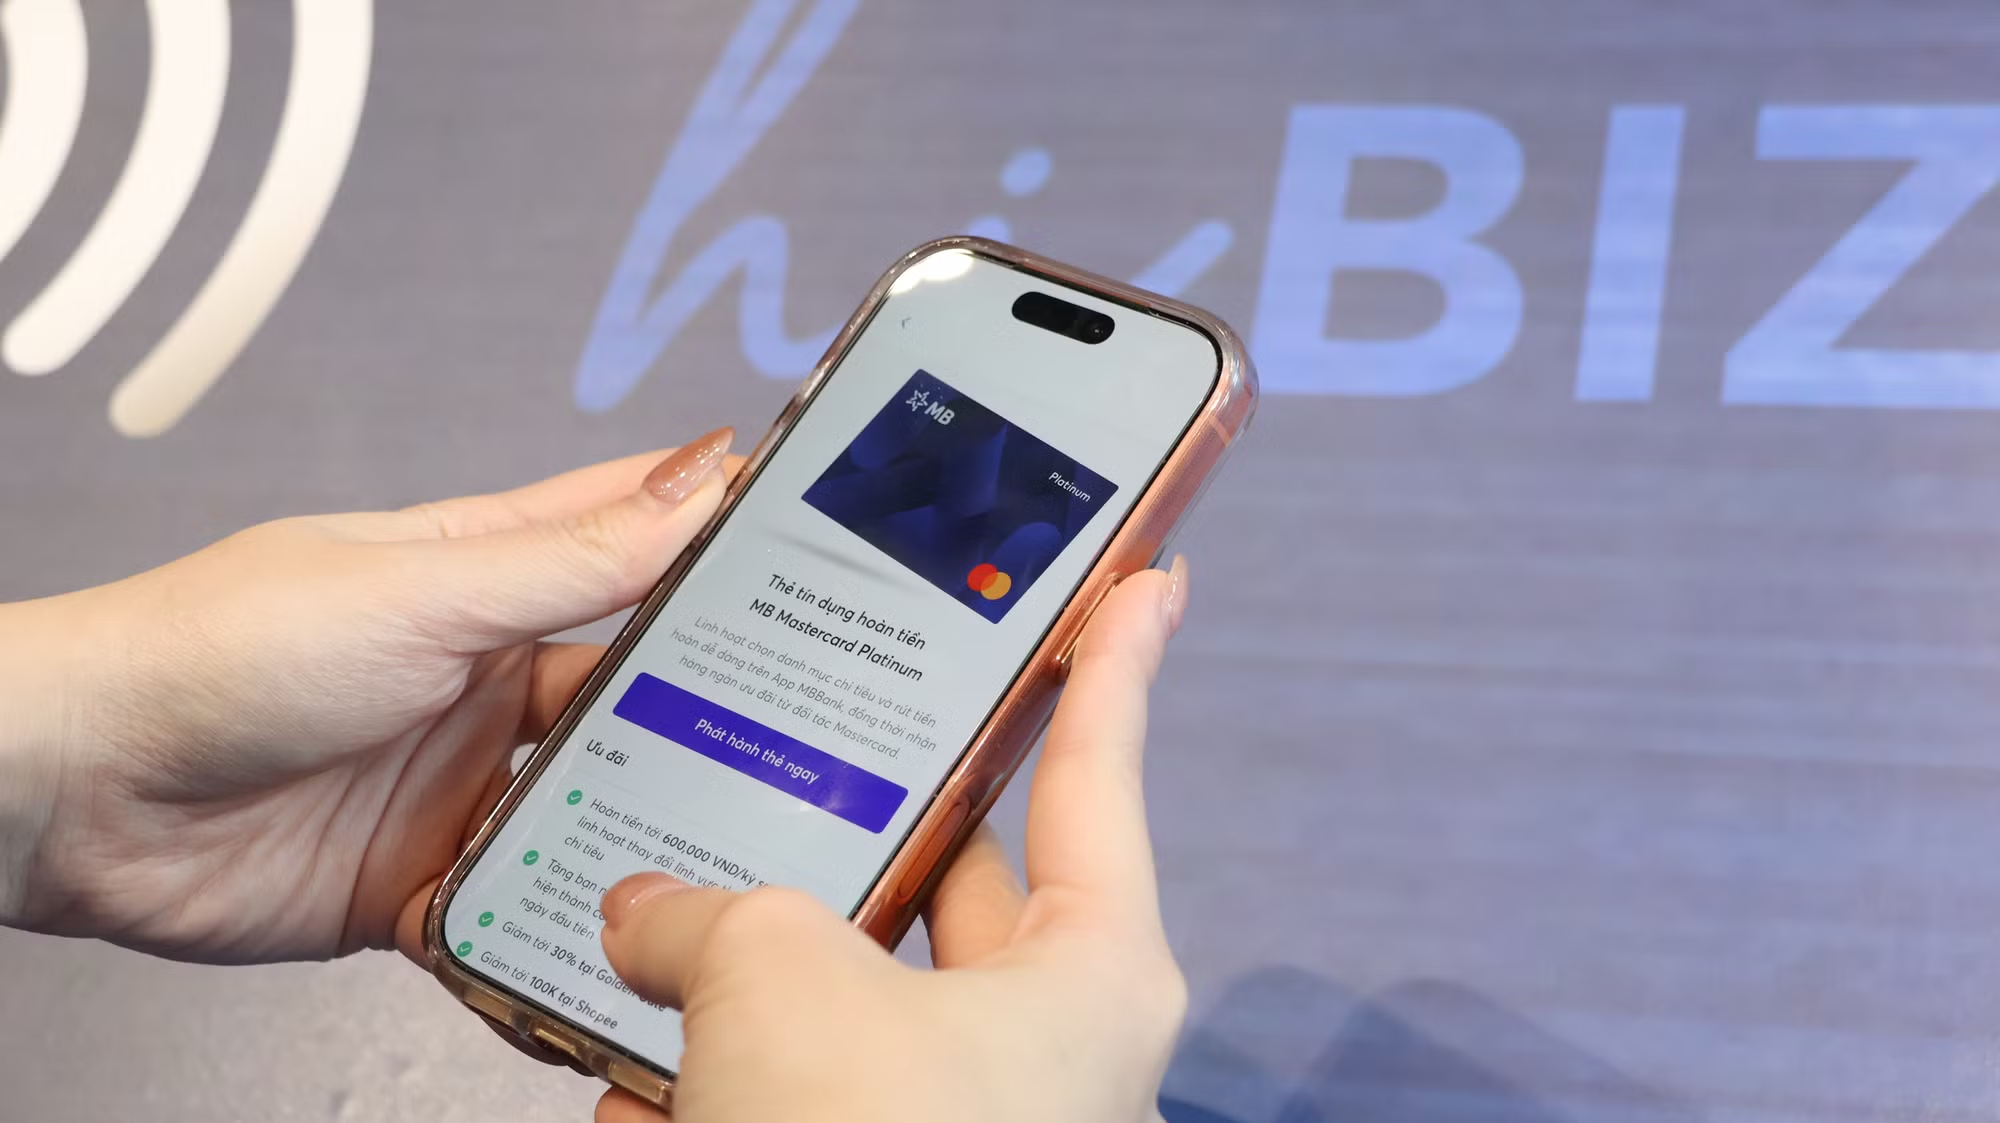
Khi doanh nghiệp đi vào hoạt động, bài toán quản lý chi tiêu và đối soát kế toán thường ngốn hàng trăm giờ làm việc thủ công mỗi năm. MB giải bài toán này bằng giải pháp thẻ doanh nghiệp đa năng MB Hi BIZ. Sau hơn nửa năm triển khai, tính đến cuối tháng 5/2026, hơn 35.000 thẻ đã tới tay gần 31.000 doanh nghiệp, giúp các đơn vị tiết kiệm trung bình 240 giờ làm việc kế toán mỗi năm nhờ tự động hóa khâu thanh toán và đối soát.
Đến giai đoạn cần mở rộng sản xuất, MB giúp các SME tiếp cận nguồn vốn dựa trên dữ liệu hóa đơn điện tử, nguồn dữ liệu sẵn có và phản ánh thực chất hoạt động kinh doanh của doanh nghiệp. Hệ thống tự động phân tích dữ liệu hóa đơn sẵn có để đánh giá sức khỏe tài chính doanh nghiệp, từ đó phê duyệt hạn mức thấu chi tín chấp BIZ MBBank lên tới 3 tỷ đồng trong vòng một ngày làm việc, hoàn toàn không hồ sơ giấy và cho phép rút hoàn vốn 24/7.
Không chỉ sát cánh cùng cộng đồng doanh nghiệp, năng lực số hóa kết hợp AI của MB còn gắn liền với cuộc sống của hàng triệu người tiêu dùng. Giải pháp "Chuyển đổi số toàn trình kết hợp AI để tối ưu quy trình cho sản phẩm vay dành cho khách hàng cá nhân" giúp rút ngắn đáng kể thời gian xử lý hồ sơ vay có tài sản bảo đảm. Trong khi đó, giải pháp thanh toán mua trước trả sau mang lại sự chủ động tài chính cho người dùng cá nhân với mô hình quét mã QR miễn lãi tới 35 ngày.
Tất cả những minh chứng này cho thấy, MB đã bước đầu thành công trong việc biến công nghệ thành những công cụ tài chính hữu ích, nâng cao hiệu suất vận hành cho doanh nghiệp và mang lại sự tiện lợi, minh bạch cho người dân.
Chuyển đổi số tại MB không chỉ hướng vào hoạt động kinh doanh. Nền tảng Thiện nguyện, giải pháp số do MB xây dựng, phát triển và vận hành, đã được trao giải World Summit Awards 2025 ở hạng mục Government & Citizen Engagement vào tháng 5/2026.
Nền tảng này được xây dựng như hạ tầng số cho hoạt động nhân đạo, thiện nguyện, hướng tới minh bạch, thuận tiện và hiệu quả. Tài khoản thanh toán minh bạch 4 số do MB cung cấp miễn phí cho các tổ chức, cá nhân gây quỹ; mọi giao dịch được cập nhật và công khai theo thời gian thực.
Ứng dụng Thiện Nguyện, website thiennguyen.app cùng các thành phần số liên kết cho phép tạo chiến dịch, tiếp nhận đóng góp, theo dõi tiến độ, lập báo cáo thu chi và kết nối cộng đồng. MB không thu phí sử dụng và không trực tiếp kêu gọi, tiếp nhận hay phân phối tiền quyên góp.
“Trong giai đoạn phát triển mới, khi khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số ngày càng đóng vai trò quan trọng đối với sự phát triển bền vững, MB mong muốn tiếp tục đồng hành cùng các tổ chức, đối tác và cộng đồng quốc tế để thúc đẩy những sáng kiến công nghệ vì cộng đồng, qua đó đóng góp thiết thực vào các Mục tiêu Phát triển Bền vững của Liên Hợp Quốc”, ông Chu Hải Công, Giám đốc Khối Truyền thông và Văn hóa doanh nghiệp MB, chia sẻ.
MB xác định ba trụ cột cho các sáng kiến số: lấy khách hàng làm trung tâm, ưu tiên cao nhất cho bảo mật dữ liệu và quản trị rủi ro chặt chẽ. Bên cạnh “lá chắn” công nghệ, ngân hàng cân bằng giữa trải nghiệm thuận tiện và yêu cầu bảo mật cao theo định hướng “an toàn, nhưng không phức tạp”.
Với giao dịch thông thường, các bước được tối ưu bằng sinh trắc học; khi xuất hiện dấu hiệu rủi ro như thiết bị mới hoặc giao dịch bất thường, hệ thống kích hoạt các lớp xác thực bổ sung. Mỗi tính năng số đều được kiểm soát an toàn thông tin ngay từ khâu thiết kế.
Thế nhưng, sự bùng nổ của công nghệ cũng đặt ra những thách thức chưa từng có. Báo cáo gần đây của DataReportal chỉ ra, sự phổ biến của di động, Internet và mạng xã hội đã kéo theo vô số rủi ro từ lừa đảo công nghệ cao, giả mạo thương hiệu, deepfake và thông tin sai lệch do AI tạo ra.
Điều này đòi hỏi công nghệ số cần đi liền với niềm tin số. Ông Chu Hải Công, Giám đốc Quan hệ công chúng MB nhận định, niềm tin là một tài sản vô hình trong doanh nghiệp, nhưng lại tạo ra giá trị hữu hình, có thể chuyển hóa trực tiếp thành thanh khoản, giá cổ phiếu và cả vốn hóa.
"Với ngân hàng, niềm tin là tuyến phòng thủ đầu tiên của thanh khoản. Bài học từ sự sụp đổ của Lehman Brothers năm 2008 hay Silicon Valley Bank năm 2023 cho thấy khi thị trường mất niềm tin, khủng hoảng có thể lan rộng với tốc độ rất nhanh, đặc biệt trong môi trường số", ông Công nhấn mạnh.
Trong kỷ nguyên AI, khi công nghệ tham gia trực tiếp vào các quyết định quan trọng như chấm điểm tín dụng, hay xác thực danh tính, mối quan tâm lớn nhất của người tiêu dùng là liệu hệ thống có đủ minh bạch và an toàn.
Đại diện MB cho rằng, công nghệ đang khiến rủi ro an toàn thông tin trở nên tinh vi hơn. Do đó, cạnh tranh trong kỷ nguyên số không còn nằm ở việc "ai có công nghệ mạnh hơn", mà là "ai tạo được niềm tin lớn hơn".
Bên cạnh "lá chắn" công nghệ, MB chủ động cân bằng giữa trải nghiệm thuận tiện và yêu cầu bảo mật cao theo định hướng an toàn nhưng không phức tạp. Với các giao dịch thông thường, hệ thống tối ưu quy trình để người dùng thao tác liền mạch qua sinh trắc học. Nhưng khi phát hiện dấu hiệu rủi ro như đăng nhập từ thiết bị lạ hay giao dịch bất thường, hệ thống sẽ tự động kích hoạt thêm lớp xác thực phân tầng. Mỗi tính năng số tại MB trước khi ra mắt đều phải trải qua kiểm duyệt nghiêm ngặt về an toàn thông tin ngay từ khâu thiết kế.
Ngoài ra, ngân hàng cũng đẩy mạnh truyền thông giáo dục tài chính số, giúp người tiêu dùng nâng cao kỹ năng tự bảo vệ mình trên không gian mạng. "Tương lai có thể được mở ra bằng công nghệ, nhưng chỉ có thể được xây dựng bền vững trên nền tảng của sự thật, trách nhiệm và niềm tin. Ngân hàng giữ khách hàng bằng niềm tin", ông Chu Hải Công khẳng định.