 |
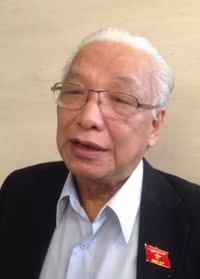
Từ đầu năm đến nay có hàng chục nghìn doanh nghiệp bị phá sản, giải thể. Theo ông nguyên nhân do đâu? Có ba nguyên ngân. Một là, mấy năm vừa rồi doanh nghiệp nợ do lãi suất của ngân hàng quá cao, mức cho vay của ngân hàng có thời điểm là 23%. Chi phí cao sẽ dẫn đến giá thành cao, doanh nghiệp sản xuất ra không bán được hàng, sức mua giảm nên bị lỗ nhiều. Đây là nguyên nhân quan trọng. Thứ hai là tình hình kinh tế thế giới, kinh tế trong nước khó khăn cũng tác động rất mạnh khiến thị trường co hẹp lại. Thứ ba là, doanh nghiệp phải liên tiếp trải qua nhiều chấn động như lạm phát, giảm phát, rồi thị trường suy giảm, sức mua yếu, nợ xấu tăng lên… Tất cả những điều này đã đẩy doanh nghiệp đến ngừng sản xuất hoặc phá sản.Để gỡ khó cho doanh nghiệp, các ngân hàng cũng đã đưa ra nhiều gói vay ưu đãi. Tuy nhiên, số doanh nghiệp tiếp cận được những gói vay này không nhiều, nhất là những doanh nghiệp vừa và nhỏ (chiếm 98%) bởi các điều kiện đi kèm rất khắt khe? Ý kiến của ông thế nào?
| Theo báo cáo thẩm tra của Ủy ban Kinh tế của Quốc hội, 9 tháng năm 2014, có 51.244 doanh nghiệp bị phá sản, giải thể (52.525 doanh nghiệp thành lập mới). Việc nhiều doanh nghiệp phải ngừng hoạt động, giải thể, phá sản sẽ tác động tiêu cực hơn tới vấn đề lao động, việc làm, thu ngân sách nhà nước, nợ xấu ngân hàng, tốc độ tăng trưởng kinh tế và làm gia tăng tội phạm kinh tế. |
Doanh nghiệp không vay được vốn, trước tiên là do tình hình kinh tế khó khăn, lạm phát, giảm phát nên nhiều doanh nghiệp dính vào nợ quá hạn, nợ xấu và nợ thuế. Khi ngân hàng xét cho vay mà doanh nghiệp vi phạm 3 vấn đề này sẽ bị gạt ra ngay. Đấy là điều kiện tiên quyết về thủ tục cho vay mà doanh nghiệp không đáp ứng được. Khi không thu hồi được nợ, ngân hàng có thể sẽ phải chịu trách nhiệm hành chính, kinh tế hoặc hình sự. Khi nền kinh tế khó khăn, doanh nghiệp sản xuất ra không bán được hàng, sức tiêu thụ yếu, sức mua yếu, tồn kho tăng lên trong khi lãi ngân hàng vẫn trả, phí tồn kho vẫn tăng thì càng làm càng lỗ. Vì vậy doanh nghiệp thu hẹp quy mô sản xuất kinh doanh, thậm chí ngừng hoạt động, phá sản nên cũng đồng nghĩa nhiều doanh nghiệp không có nhu cầu vay vốn. Những yếu tố trên làm cho ngân hàng dù có nguồn vốn dồi dào nhưng doanh nghiệp vẫn thiếu vốn hoặc không vay được. Thưa ông, để tránh rủi ro nên ngân hàng chỉ có thể cho những doanh nghiệp nào phát triển tốt, đề án kinh doanh khả thi vay vốn. Nhưng vấn đề là, những doanh nghiệp cần vay vốn ưu đãi hiện nay là doanh nghiệp vừa và nhỏ lại đang gặp khó khăn.Đấy là vần đề nan giải nhất vì cơ chế của chúng ta hiện nay là cơ chế trách nhiệm. Cả ngân hàng và doanh nghiệp đều sợ trách nhiệm vì những khoản cho vay ưu đãi này không phải cho không. Dù ưu đãi cũng vẫn phải đảm bảo các điều kiện thì mới thu hồi được vốn. Những điều kiện không đảm bảo thì chắc chắn khả năng thu hồi vốn là khó khăn, dễ dẫn đến khả năng mất vốn. Và hiện nay xử lý hình sự ở lĩnh vực này đang ở giai đoạn rất cao, ngân hàng vi phạm và bị xử lý cũng nhiều, từ đó làm cho việc giải quyết cho vay cũng bị co lại.
Một trong những giải pháp gỡ khó nữa cho doanh nghiệp là cho vay tín chấp. Nhưng điều kiện là phải có người bảo lãnh cho doanh nghiệp. Nhưng với doanh nghiệp đang gặp khó khăn thì ai là người dám đứng ra bảo lãnh, điều kiện như thế chẳng phải làm khó thêm cho doanh nghiệp? Cho vay tín chấp là cho vay trên cơ sở của lòng tin. Một doanh nghiệp muốn vay phải được một ngân hàng hay một cấp lãnh đạo nào đó bảo lãnh. Người bảo lãnh phải chứng minh được doanh nghiệp có mức độ tin cậy, có tín nhiệm; mà tín nhiệm này được hình thành từ trước qua mối quan hệ rất chặt chẽ giữa người đi vay với ngân hàng cho vay. Từ đó ngân hàng tin vào người cung cấp thông tin là có cơ sở, đã có người này đảm bảo thì có thể tin được. Cho vay tín chấp là một trong nhiều kênh vay vốn được đề xuất để mở rộng điều kiện tiếp cận vốn cho doanh nghiệp. Tuy nhiên, hình thức cho vay này khó có khả năng thực thi đối với doanh nghiệp nước ta.
Vậy về phía Hiệp hội Doanh nghiệp nhỏ và vừa có giải pháp nào để kết hợp với ngân hàng, giúp doanh nghiệp tiếp cận với vốn vay? Hiệp hội có thể giúp ngân hàng và doanh nghiệp ngồi lại với nhau, bàn những vấn đề cụ thể. Ví dụ một công trình của doanh nghiệp này vi phạm tiêu chuẩn vay nhưng nhìn vào hiệu quả công trình ấy và khả năng khi hoàn thành doanh nghiệp có thể trả được nợ thì hai bên phân tích, thống nhất. Từ đó, có thể ký các hợp đồng với các điều khoản rõ ràng, nhất là phải thể hiện được doanh nghiệp sẽ trả nợ như thế nào. Bên cạnh đó, Hiệp hội có trách nhiệm thông tin cho ngân hàng những khó khăn, tiềm năng, thế mạnh, thời cơ của doanh nghiệp; giúp doanh nghiệp hiểu những cơ chế, điều kiện, yếu tố cần có để hai bên có thể hiểu nhau hơn, từ đó giải quyết công việc thuận lợi hơn.
Cảm ơn ông vì cuộc trao đổi này. Xuân Phong (thực hiện)
Một trong những giải pháp gỡ khó nữa cho doanh nghiệp là cho vay tín chấp. Nhưng điều kiện là phải có người bảo lãnh cho doanh nghiệp. Nhưng với doanh nghiệp đang gặp khó khăn thì ai là người dám đứng ra bảo lãnh, điều kiện như thế chẳng phải làm khó thêm cho doanh nghiệp? Cho vay tín chấp là cho vay trên cơ sở của lòng tin. Một doanh nghiệp muốn vay phải được một ngân hàng hay một cấp lãnh đạo nào đó bảo lãnh. Người bảo lãnh phải chứng minh được doanh nghiệp có mức độ tin cậy, có tín nhiệm; mà tín nhiệm này được hình thành từ trước qua mối quan hệ rất chặt chẽ giữa người đi vay với ngân hàng cho vay. Từ đó ngân hàng tin vào người cung cấp thông tin là có cơ sở, đã có người này đảm bảo thì có thể tin được. Cho vay tín chấp là một trong nhiều kênh vay vốn được đề xuất để mở rộng điều kiện tiếp cận vốn cho doanh nghiệp. Tuy nhiên, hình thức cho vay này khó có khả năng thực thi đối với doanh nghiệp nước ta.
Vậy về phía Hiệp hội Doanh nghiệp nhỏ và vừa có giải pháp nào để kết hợp với ngân hàng, giúp doanh nghiệp tiếp cận với vốn vay? Hiệp hội có thể giúp ngân hàng và doanh nghiệp ngồi lại với nhau, bàn những vấn đề cụ thể. Ví dụ một công trình của doanh nghiệp này vi phạm tiêu chuẩn vay nhưng nhìn vào hiệu quả công trình ấy và khả năng khi hoàn thành doanh nghiệp có thể trả được nợ thì hai bên phân tích, thống nhất. Từ đó, có thể ký các hợp đồng với các điều khoản rõ ràng, nhất là phải thể hiện được doanh nghiệp sẽ trả nợ như thế nào. Bên cạnh đó, Hiệp hội có trách nhiệm thông tin cho ngân hàng những khó khăn, tiềm năng, thế mạnh, thời cơ của doanh nghiệp; giúp doanh nghiệp hiểu những cơ chế, điều kiện, yếu tố cần có để hai bên có thể hiểu nhau hơn, từ đó giải quyết công việc thuận lợi hơn.
Cảm ơn ông vì cuộc trao đổi này. Xuân Phong (thực hiện)