Theo Bộ Tài chính, thời gian qua, trong quá trình thực hiện việc giảm thuế giá trị gia tăng đã phát sinh nhiều vướng mắc. Các doanh nghiệp phản ánh, quy định phải lập hóa đơn riêng cho hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng xuống 8% làm tăng chi phí của doanh nghiệp (tăng chi phí thời gian của kế toán và chi phí sử dụng hóa đơn) vì đối với cùng một khách hàng, thay vì lập 1 hóa đơn ghi nhiều thuế suất khác nhau (5%, 8%, 10%) thì doanh nghiệp phải lập 2 hóa đơn: 1 hóa đơn ghi thuế suất 8% và 1 hóa đơn ghi các thuế suất khác (5%, 10%).
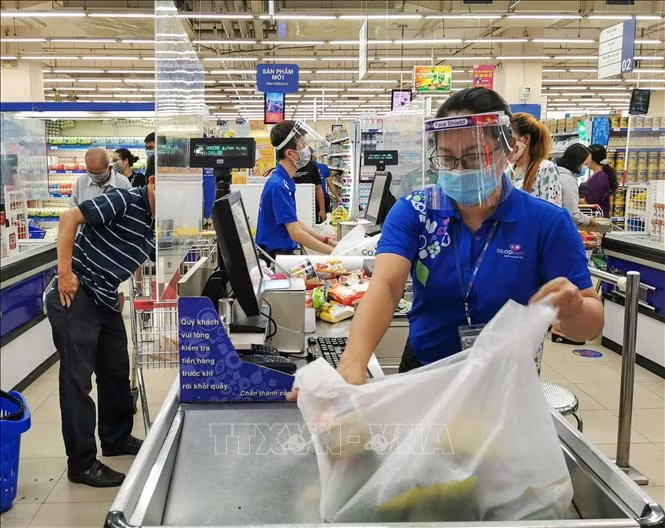
Hệ thống siêu thị Coopmart cho biết, trong 1 ngày, hệ thống sử dụng trên 10.000 hóa đơn điện tử, phần mềm hóa đơn điện tử cho phép tách riêng nhiều thuế suất trên 1 hóa đơn. Các siêu thị đã xuất hóa đơn điện tử ghi nhiều mức thuế khác nhau nay phải tách riêng thì rất tốn kém chi phí.
Hay như tại Hải Phòng, công ty cấp nước thực hiện thu tiền nước trên toàn địa bàn thành phố. Nội dung hóa đơn thể hiện 2 khoản thu khoản thu tiền nước (thuế 5%) và khoản thu hộ tiền dịch vụ thoát nước cho thành phố (thuế suất 10%).
Số hóa đơn lập giao cho khách hàng trung bình 1 tháng là 400.000 hóa đơn. Nếu phải lập hóa đơn riêng cho khoản thu hộ tiền dịch vụ thoát nước (được áp dụng 8%) thì số hóa đơn lập 1 tháng sẽ tăng gấp 2 lần.
Ngoài ra, tiền dịch vụ thoát nước xác định căn cứ vào số nước tiêu thụ trong tháng nên việc tách hóa đơn sẽ khó khăn trong đối chiếu, kiểm tra…, gây khó khăn trong việc thu tiền nước và tiền phí thoát nước từ phía khách hàng, chưa kể phát sinh chi phí về nâng cấp, sửa đổi phần mềm hóa đơn, nhân lực đi kèm…
Đối với doanh nghiệp kinh doanh theo hình thức siêu thị, trung tâm thương mại, các đại lý vận tải biển có phát sinh các khoản thu hộ cước vận tải, các khoản phí D/O, THC, CFS... cũng gặp những khó khăn tương tự.
Theo đề xuất của các cục thuế, để đảm bảo thực hiện đúng nghĩa vụ thuế theo Luật Thuế giá trị gia tăng và chính sách giảm thuế của Quốc hội, nếu doanh nghiệp đã sử dụng hóa đơn trên đó thể hiện được các loại thuế suất khác nhau thì doanh nghiệp được lập chung hóa đơn để giao cho khách hàng; trong đó có cả hàng hóa, dịch vụ không được giảm và hàng hóa, dịch vụ được giảm thuế giá trị gia tăng.
Để giải quyết những vướng mắc này, Bộ Tài chính đã trình Chính phủ ban hành Nghị định sửa đổi khoản 4 Điều 1 Nghị định số 15/2022/NĐ-CP như sau: "Trường hợp cơ sở kinh doanh bán hoàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn phải ghi rõ thuế suất hoặc mức tỷ lệ % tính thuế giá trị gia tăng được giảm của từng hàng hóa, dịch vụ theo quy định tại khoản 3 Điều này".
Về hiệu lực thi hành, Bộ Tài chính trình có hiệu lực từ ngày ký. Đồng thời, quy định điều khoản xử lý hồi tố cho các trường hợp không lập hóa đơn riêng từ ngày 1/2/2022 đối với hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng như sau: "Trường hợp từ ngày 1/2/2022 đến ngày Nghị định này có hiệu lực thi hành, cơ sở kinh doanh đã thực hiện theo quy định tại Điều 1 Nghị định này thì không phải điều chỉnh lại hóa đơn và không bị xử phạt hành chính về thuế và hóa đơn".