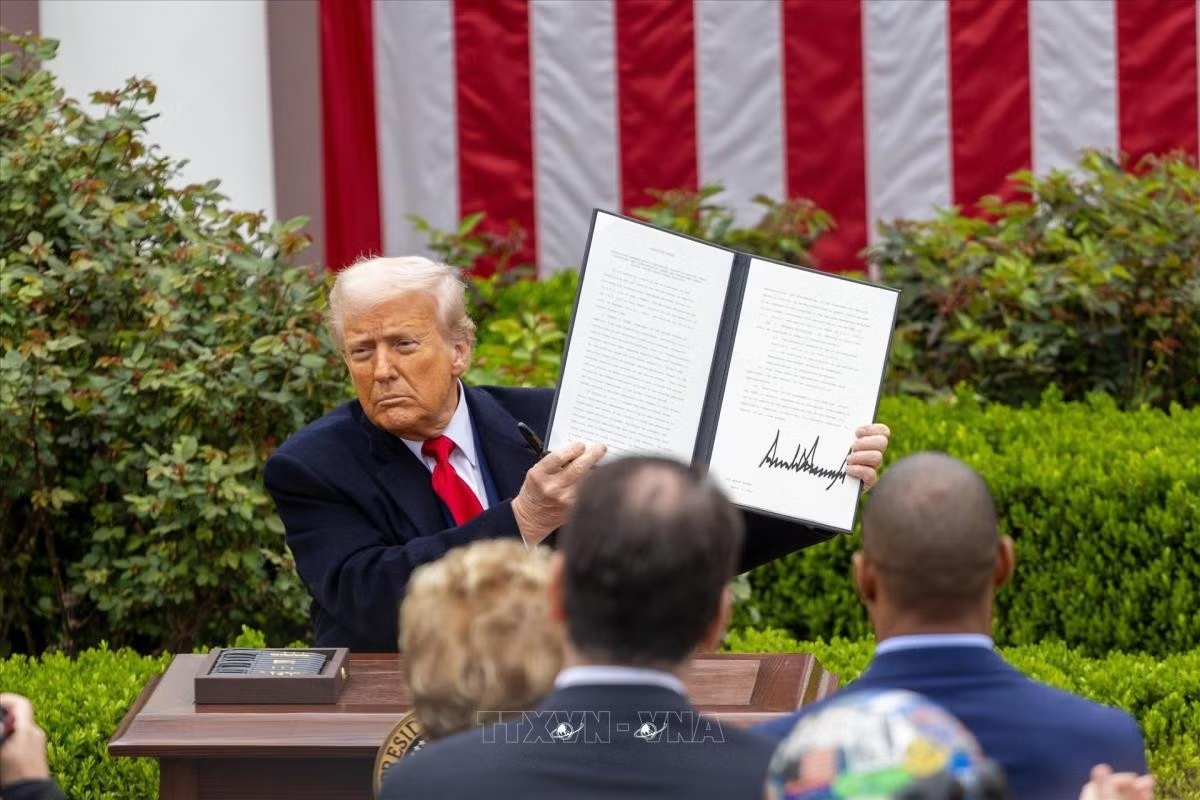
Tại phiên tranh luận ngày 30/9, các nguyên đơn cho rằng chính quyền Tổng thống Trump đã vượt quá thẩm quyền khi áp mức thuế 10% hoặc 12,5% đối với hàng hóa từ hàng chục nền kinh tế, với phạm vi bao phủ khoảng 99,4% tổng kim ngạch nhập khẩu của Mỹ. Nhà Trắng cho biết biện pháp này nhằm đáp trả việc các đối tác thương mại không áp dụng hoặc thực thi hiệu quả lệnh cấm nhập khẩu hàng hóa có liên quan tới lao động cưỡng bức.
Luật sư đại diện bên khởi kiện lập luận rằng Mục 301 yêu cầu Chính phủ Mỹ phải đưa ra những kết luận cụ thể đối với từng quốc gia về các hành vi thương mại bị cho là không hợp lý và gây tổn hại cho thương mại Mỹ. Việc chính quyền tiến hành điều tra trong thời gian ngắn rồi áp dụng mức thuế tương tự đối với nhiều nền kinh tế là chưa từng có tiền lệ và không đáp ứng yêu cầu của luật.
Các nguyên đơn đồng thời cho rằng vấn đề lao động cưỡng bức chỉ là lý do để chính quyền khôi phục chế độ thuế quan toàn cầu trước đây đã bị tòa án bác bỏ. Tòa án Thương mại Quốc tế Mỹ đang xem xét tính hợp pháp của các mức thuế mới và dự kiến ra phán quyết bằng văn bản trong thời gian tới.
Trong khi đó, các luật sư của Bộ Tư pháp Mỹ khẳng định Văn phòng Đại diện Thương mại Mỹ (USTR) đã tuân thủ đầy đủ quy định pháp luật. Chính quyền cho rằng các biện pháp được áp dụng phù hợp với mục tiêu của Mục 301, đồng thời nhằm thúc đẩy các đối tác thương mại ngăn chặn hàng hóa được sản xuất nhờ lao động cưỡng bức.
Đây là lần thứ ba trong chưa đầy 2 năm chính sách thuế quan diện rộng của Tổng thống Trump bị đưa ra trước tòa. Trước đó, Tòa án Tối cao Mỹ hồi tháng 2 đã bác bỏ các mức thuế “đối ứng” được công bố năm 2025, buộc chính quyền phải tìm cơ sở pháp lý khác để duy trì chính sách thuế quan. Sau đó, chính quyền áp mức thuế toàn cầu 10% theo Mục 122 của Đạo luật Thương mại năm 1974, trước khi chuyển sang sử dụng Mục 301 khi thời hạn 150 ngày của biện pháp này kết thúc vào tháng 7.
Theo giới quan sát, vụ kiện mới có thể trở thành phép thử quan trọng đối với khả năng của chính quyền Tổng thống Trump trong việc sử dụng các công cụ pháp lý hiện hành để duy trì chính sách thuế quan trên diện rộng.