Việc cho phép doanh nghiệp, tổ chức được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, dự kiến sẽ giảm thu ngân sách Nhà nước khoảng 170 tỷ đồng.
“Tuy nhiên, giải pháp này thể hiện sự động viên, khuyến khích của Nhà nước đối với tổ chức, doanh nghiệp cho các hoạt động phòng, chống dịch COVID-19 trong thời gian qua, cũng như thời gian tới, góp phần lan tỏa tình đoàn kết, yêu thương trong xã hội”, bà Nguyễn Thị Thanh Hằng cho biết.
Theo Bộ Tài chính, mặc dù cùng trong bối cảnh khó khăn, nhiều doanh nghiệp, tổ chức trên khắp cả nước, ở trung ương và địa phương, đã thể hiện tinh thần tương thân tương ái, hưởng ứng và chung tay cùng Nhà nước trong các hoạt động phòng, chống dịch COVID-19.
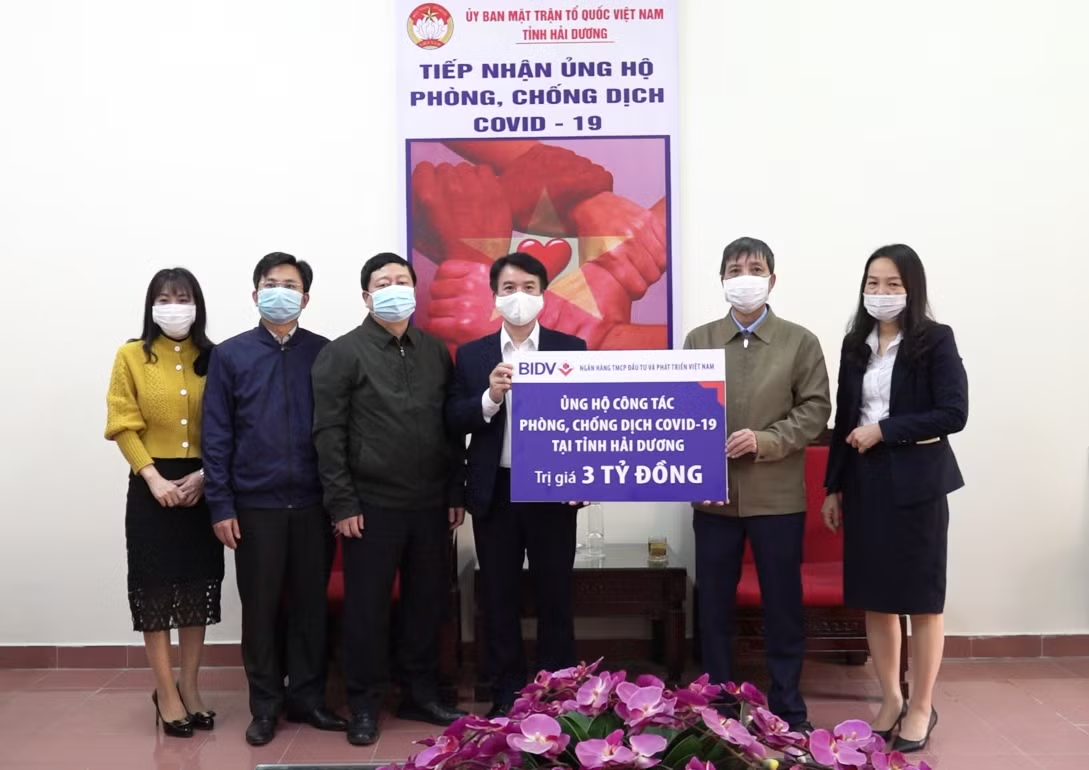
Nhiều tổ chức, doanh nghiệp đã ủng hộ, tài trợ bằng tiền, hiện vật (thuốc men, trang thiết bị y tế, lương thực - thực phẩm,...) hỗ trợ các đối tượng yếu thế trong xã hội chịu ảnh hưởng từ dịch COVID-19. Việc ủng hộ, tài trợ này là nghĩa cử tốt đẹp, mang tính nhân đạo cao cần được động viên, khuyến khích, nhất là trong bối cảnh dịch COVID-19 còn diễn biến nghiêm trọng, phức tạp. Qua thống kê của Bộ Tài chính, tổng giá trị các khoản ủng hộ, tài trợ của doanh nghiệp, tổ chức cho các hoạt động phòng, chống dịch COVID-19 ở 60 địa phương tại Việt Nam đã thực hiện trong thời gian qua khoảng 878 tỷ đồng.
Theo bà Nguyễn Thị Thanh Hằng, pháp luật về thuế TNDN hiện có quy định cho phép doanh nghiệp, tổ chức được tính vào chi phí được trừ khi xác định thu nhập chịu thuế đối với một số khoản chi ủng hộ, tài trợ. Tuy nhiên, đối với khoản chi ủng hộ, tài trợ của doanh nghiệp, tổ chức cho các hoạt động phòng, chống dịch COVID-19, trong đó có một số khoản chi mới phát sinh trong thực tế thời gian qua thì chưa được quy định tính vào chi phí được trừ.
Theo đó, doanh nghiệp, tổ chức được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN đối với 5 nhóm chi ủng hộ, tài trợ. Cụ thể: Chi tài trợ cho giáo dục; chi tài trợ cho y tế; chi tài trợ cho việc khắc phục hậu quả thiên tai; chi tài trợ làm nhà người nghèo mà đối tượng nhận tài trợ là hộ nghèo theo quy định của Thủ tướng Chính phủ; chi tài trợ làm nhà tình nghĩa, làm nhà đại đoàn kết.
Theo quy định trên, trong số các khoản chi ủng hộ, tài trợ của doanh nghiệp, tổ chức được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, thì trong đó không bao gồm một số khoản chi ủng hộ, tài trợ cho các hoạt động phòng, chống dịch COVID-19.