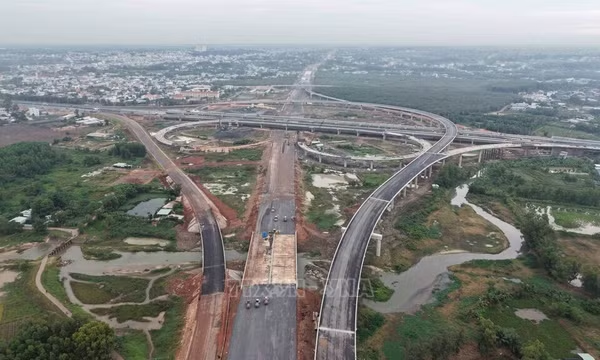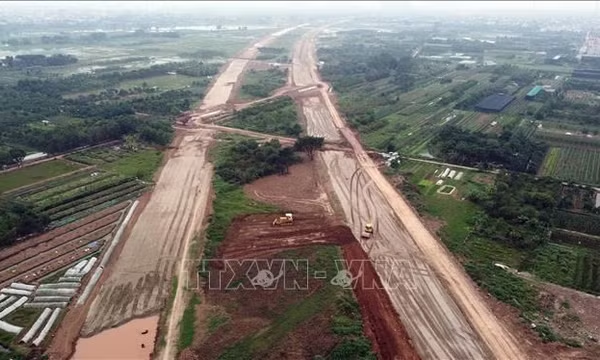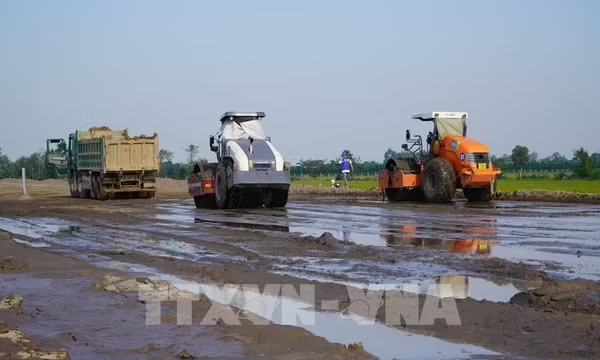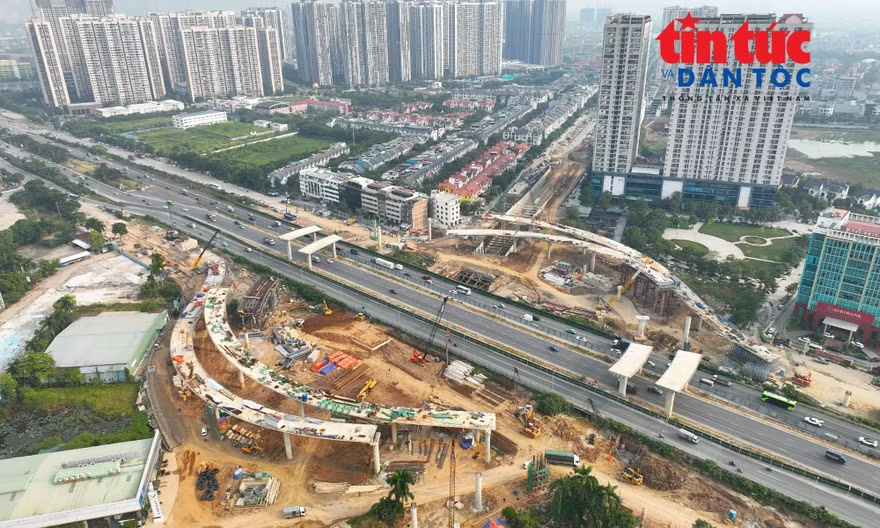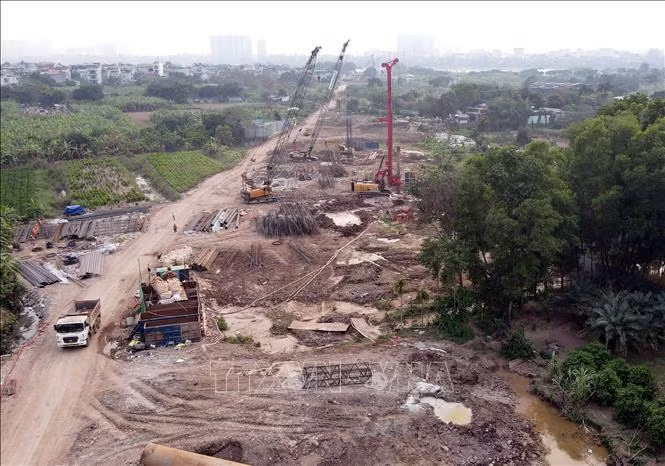
Máy móc và nhân lực được huy động tối đa để thi công các hạng mục trên toàn tuyến xây dựng cầu Trần Hưng Đạo (Hà Nội). Ảnh: Vũ Quang/TTXVN
Bài 4: Mở dòng vốn cho dự án có sức lan tỏa
Để hiện thực hóa mục tiêu tăng trưởng kinh tế 2 con số, những dự án lớn về hạ tầng, đô thị, năng lượng, công nghiệp và các động lực tăng trưởng mới cần một lượng vốn khổng lồ. Nhưng khi tín dụng ngân hàng vẫn là kênh cung ứng vốn chủ yếu, bài toán đặt ra không chỉ đơn giản là “bơm thêm vốn”, mà là mở đúng dư địa cho những dự án có sức lan tỏa, đồng thời giữ nguyên kỷ luật tín dụng và kiểm soát rủi ro.
Từ bài toán vốn của Thủ đô
Theo báo cáo của UBND Thành phố Hà Nội, giai đoạn 2026-2030, tổng vốn đầu tư công dự kiến của thành phố khoảng 865.000 tỷ đồng, trong khi nguồn vốn có thể chủ động cân đối mới đáp ứng chưa tới 41% nhu cầu. Phần còn lại phải huy động từ tín dụng ngân hàng, thị trường vốn, ODA và vốn tư nhân thông qua hợp tác công - tư (PPP).
Đến ngày 30/6/2026, đã có 13 tổ chức tín dụng tham gia tài trợ 29 chương trình, dự án lớn, quan trọng của Hà Nội, với tổng số tiền cam kết cấp tín dụng trên 63.000 tỷ đồng, nhưng dư nợ mới gần 15.000 tỷ đồng. Khoảng cách giữa cam kết và giải ngân cho thấy dòng vốn không phải cứ có ngân hàng sẵn sàng là có thể lập tức đi vào dự án.
Theo bà Nguyễn Thị Hoà, Giám đốc Ngân hàng Nhà nước Khu vực 1, các chương trình, dự án lớn, quan trọng của Thủ đô có quy mô vốn lớn, thời gian thực hiện và hoàn vốn dài, nhu cầu giải ngân tập trung theo từng giai đoạn, do đó phải huy động đồng bộ nhiều nguồn lực với cơ cấu và phương thức tài trợ phù hợp.
Ngay cả năng lực cung ứng vốn của ngân hàng cũng có giới hạn. Trong 8 tháng năm 2026, tín dụng trên địa bàn Hà Nội tăng 13,05%, trong khi huy động vốn tăng 10,78%. Tốc độ tín dụng cao hơn huy động tạo áp lực lên chi phí và cân đối nguồn vốn, đặc biệt khi cao điểm giải ngân các dự án quan trọng dự kiến tập trung vào giai đoạn 2027-2029.
Bên cạnh đó là những “nút khóa” nằm ngoài ngành ngân hàng, bao gồm: quy hoạch, thủ tục đầu tư, giao đất, giải phóng mặt bằng, nghĩa vụ tài chính, tiến độ dự án. Khi hồ sơ pháp lý chưa hoàn chỉnh, tổ chức tín dụng dù đã sẵn sàng nguồn vốn cũng chưa thể giải ngân.
Đây là bài toán không chỉ của riêng Hà Nội, mà còn của các dự án lớn trên cả nước, theo đó, nhu cầu vốn phải cùng nhịp với khả năng huy động và hấp thụ vốn, để dòng tiền được đưa vào nền kinh tế đúng lúc và hiệu quả.
Thêm dư địa nhưng không hạ chuẩn
Chuyên gia kinh tế TS. Nguyễn Minh Phong cho rằng, cách phân loại tín dụng trước đây có thể khiến nhiều khoản vay có tính chất rất khác nhau cùng được tính vào tín dụng bất động sản. Cơ chế mới ban hành của Ngân hàng Nhà nước cho phép bóc tách những khoản tín dụng mang tính chính sách, an toàn và cần thiết cho tăng trưởng, như nhà ở xã hội hay các dự án trọng điểm khỏi hạn mức tăng trưởng tín dụng của các ngân hàng là “khá hợp lý”.
Theo phân tích của chuyên gia, nếu vốn dành cho các dự án trọng điểm cũng bị tính chung vào một khung tín dụng bất động sản, ngân hàng có thể bị thu hẹp dư địa cho các khoản vay sản xuất, kinh doanh khác. Khi đó, chính những dự án có vai trò tạo động lực tăng trưởng lại có thể trở thành yếu tố làm giảm khả năng cung ứng vốn cho các khu vực khác của nền kinh tế.
Đây cũng là hướng mà Ngân hàng Nhà nước đã đặt ra trong chỉ đạo điều hành. Thống đốc Phạm Đức Ấn cho biết cơ quan quản lý đã thực hiện các giải pháp theo hướng không tính một số dư nợ phát sinh mới và cấp bổ sung hạn mức tăng trưởng tín dụng cho các ngân hàng thương mại cấp tín dụng cho doanh nghiệp triển khai các dự án quy mô lớn, trọng điểm, có tính lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng, địa phương để thực hiện mục tiêu tăng trưởng “2 con số”.
Tuy nhiên, mở thêm dư địa tín dụng không đồng nghĩa với nới chuẩn cho vay. Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh tăng trưởng tín dụng phải đi đôi với khả năng huy động vốn và năng lực hấp thụ của nền kinh tế; các ngân hàng cần tạo điều kiện để doanh nghiệp tiếp cận vốn với chi phí hợp lý nhưng “không hạ chuẩn tín dụng”. Ngân hàng Nhà nước đồng thời yêu cầu tín dụng hướng vào các dự án, công trình trọng điểm có đầy đủ điều kiện pháp lý, hiệu quả và khả năng trả nợ; tăng cường đồng tài trợ, hợp vốn và ứng dụng dữ liệu, công nghệ trong thẩm định, quản trị rủi ro.
Đây là ranh giới quan trọng của chính sách tín dụng trong giai đoạn thúc đẩy tăng trưởng, có thể thay đổi cách phân bổ dư địa, nhưng không thể hạ tiêu chuẩn về chất lượng khoản vay.
TS. Nguyễn Minh Phong cũng đặt vấn đề quản trị rủi ro từ rất sớm: “Với những dự án lớn, ngân hàng cần bám sát chủ đầu tư và cơ quan quản lý, chỉ giải ngân theo dòng tiền, theo tiến độ dự án, không giải ngân một cục; đồng thời yêu cầu minh bạch thông tin, báo cáo thường xuyên, kiểm tra, rà soát liên tục và xây dựng các kịch bản ứng phó với rủi ro”.
Từ “cho vay” sang cấu trúc vốn cho tăng trưởng
Một vấn đề lớn hơn cũng đang đặt ra là không thể dùng riêng tín dụng ngân hàng để tài trợ cho toàn bộ nhu cầu vốn dài hạn của nền kinh tế.
Thống đốc Phạm Đức Ấn nhấn mạnh: “Tín dụng ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển”. Với các dự án quy mô lớn, vòng đời dài, cần kết hợp vốn chủ sở hữu, tín dụng ngân hàng, đầu tư công, PPP, thị trường vốn, ODA và các nguồn lực hợp pháp khác để tăng tính bền vững và giảm áp lực kỳ hạn lên hệ thống ngân hàng.
Từ góc độ ngân hàng, ông Nguyễn Thiên Hoàng, Phó Tổng Giám đốc Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) cho biết, ngân hàng sẵn sàng làm đầu mối thu xếp vốn, hợp vốn trong và ngoài nước, kết nối các công ty thành viên trong lĩnh vực chứng khoán, bảo hiểm, cho thuê tài chính để cung cấp giải pháp tài chính trọn gói. Đây cũng là cách tiếp cận cho thấy vai trò của ngân hàng đang chuyển từ đơn thuần “cho vay” sang tham gia thiết kế và thu xếp cấu trúc tài chính cho các dự án lớn.
Trong khi đó, ông Bạch Thành Long, Phó Tổng Giám đốc Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) nhấn mạnh vai trò của thị trường vốn khi đề xuất tăng tính hấp dẫn của Trái phiếu Thủ đô. Nhu cầu huy động qua kênh này giai đoạn 2027-2030 dự kiến khoảng 150.000-200.000 tỷ đồng, song để phát huy hiệu quả cần cải thiện thanh khoản thị trường thứ cấp, đa dạng hóa kỳ hạn, mệnh giá và mở rộng cơ sở nhà đầu tư.
Góc nhìn từ Hà Nội cũng chính là bức tranh thu nhỏ của nền kinh tế. Để đạt mục tiêu tăng trưởng hai chữ số, cần một lượng vốn khổng lồ triển khai đồng loạt trên nhiều lĩnh vực. Dù hệ thống ngân hàng đóng vai trò trụ cột nhưng nếu dồn toàn bộ áp lực lên bảng cân đối và kỳ hạn của ngân hàng sẽ ẩn chứa nhiều rủi ro. Từ đó, bắt buộc phải kết hợp đồng thời nhiều kênh huy động khác như đầu tư công, PPP, thị trường vốn, ODA và vốn tư nhân.
Muốn khơi thông các nguồn lực trên, yếu tố quyết định nằm ở chất lượng của dự án. Theo Ngân hàng Nhà nước, một dự án có pháp lý minh bạch, tiến độ rõ ràng và phương án tài chính khả thi sẽ giúp các tổ chức tín dụng thẩm định chính xác, từ đó quyết định giải ngân nhanh chóng và an toàn hơn.
Như vậy, gỡ “nút thắt” tín dụng không đồng nghĩa với việc nới lỏng cho vay bằng mọi giá. Bài toán đặt ra là phải mở đúng dư địa, rót vốn đúng trọng tâm, quản trị chặt chẽ dòng tiền và tối đa hóa các nguồn lực ngoài ngân hàng. Đó là cách duy nhất để tín dụng trở thành đòn bẩy thúc đẩy các dự án lan tỏa, thay vì gia tăng rủi ro cho an toàn hệ thống. Trong cuộc đua tăng trưởng bứt phá, điều nền kinh tế cần không chỉ là nhiều vốn hơn, mà là một cấu trúc vốn tối ưu hơn và cơ chế phân bổ hiệu quả hơn.
Bài cuối: Hiệu quả dòng vốn công qua góc nhìn chuyên gia Trung Quốc