Ngân hàng đẩy mạnh mời chào tín dụng
Gần đây, anh Hồng Vinh, sống tại quận 1 Thành phố Hồ Chí Minh liên tục bị các ngân hàng gọi điện mời chào làm thẻ và cho vay tiêu dùng. “Có khi trong một ngày mà có tới 4 - 5 cuộc gọi của các ngân hàng mời làm thẻ. Nhiều cuộc gọi đến vào những lúc công việc bận rộn khiến tôi rất bực mình”, anh Vinh than thở.
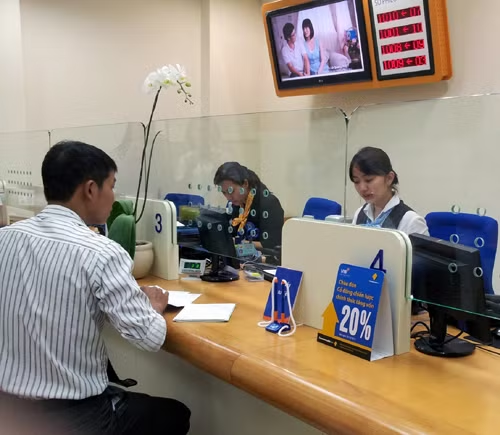 Các tổ chức tín dụng đang tăng tốc cho vay cuối năm. |
Tương tự, chị Thu Hà, tại quận Bình Thạnh (Thành phố Hồ Chí Minh) cũng bất lực vì liên tục nhận được cuộc gọi của các ngân hàng. Hầu như ngày nào, chị cũng nhận được cuộc gọi mời chào làm thẻ của các ngân hàng trong nước và quốc tế. Thậm chí trong một buổi sáng, có đến 3 cuộc gọi của một ngân hàng mà chỉ cách nhau 15 - 30 phút.
Về việc một ngân hàng liên tục gọi điện trong một ngày để làm phiền khách hàng, các nhân viên gọi điện cho biết: “Người quản lý giao danh sách điện thoại khách hàng cho nhiều nhân viên nên dễ xảy ra trùng số”. Điều đáng bực mình là các nhân viên gọi điện chỉ biết tên nhưng không biết khách hàng làm gì, ở đâu, mức lương ra sao nên khi mời chào làm thẻ lại liên tục hỏi những thông tin cá nhân, khiến những người chưa có nhu cầu làm thẻ cảm thấy như họ bị tra vấn.
Không chỉ riêng ngân hàng, ngay cả các tổ chức cho vay tín dụng cũng liên tục mời chào khách hàng vay vốn. Theo các chuyên gia tài chính, do việc cho vay qua thẻ tín dụng và tiêu dùng lãi suất bao giờ cũng cao hơn cho các doanh nghiệp vay, khoảng 20%/năm nên các ngân hàng, tổ chức tín dụng (TCTD) rất nhiệt tình cho vay theo hình thức này. Đặc biệt, càng về cuối năm việc triển khai càng mạnh vì đây là thời điểm người tiêu dùng cần nhiều tiền để chi tiêu mua sắm, sửa chữa nhà cửa.
Cẩn thận “mắc bẫy” khi vay vốn
Theo ông Phan Thế Thắng, Phó trưởng phòng Phòng Bảo vệ quyền lợi người tiêu dùng (NTD), Cục Quản lý Cạnh tranh (thuộc Bộ Công Thương), mặc dù tín dụng tiêu dùng chỉ là các khoản vay ngắn hạn và người tiêu dùng không phải thế chấp tài sản, chỉ chứng minh thu nhập là có thể vay, nhưng điều này cũng rất dễ gây ra những rủi ro cho người vay nếu NTD không nắm rõ những quy định trong hợp đồng. Cụ thể, hầu hết những người làm thẻ tín dụng hay vay tiêu dùng đều không nắm rõ ràng những thông tin dù đã hạ bút ký, như: lãi suất, điều kiện thanh lý sớm hợp đồng, phí phạt vi phạm, thời hạn trả nợ. Thậm chí, cách thức cung cấp hợp đồng của ngân hàng hay TCTD cũng không tạo điều kiện để người tiêu dùng nghiên cứu các điều khoản, phần lớn đều cho khách hàng ký hợp đồng khống hoặc không cung cấp hợp đồng ngay (thường sẽ được gửi qua đường bưu điện sau khi ký kết.
Chị Thu Hà thừa nhận, sau khi ký vay tiêu dùng với một ngân hàng 60 triệu với thời hạn 3 năm, lãi suất trung bình 8 triệu/năm, 3 năm khoản lãi là 24 triệu đồng. Hình thức trả khoản vay bằng cách cào bằng từng tháng là hơn 2,3 triệu đồng, theo cách tính của ngân hàng được gửi qua email thì lãi suất giảm dần cộng với tiền gốc tăng dần theo từng tháng. Ví dụ, tháng đầu tiên tiền lãi sẽ là 2.150.000 + tiền gốc 150.000 = 2.300.000 đồng/tháng, tháng tiếp theo tiền lãi còn 2.100.000 + tiền gốc 200.000 đồng.
Do không được tư vấn về cách tính này, nên chỉ còn khoảng 1 năm là trả hết nợ, chị Thu Hà dự tính sẽ trả hết ngân hàng để giảm bớt đi khoảng lãi vay khoảng vài triệu đồng. Nhưng theo thông báo ngân hàng, nếu chị trả hết số tiền thì chị sẽ còn nợ khoảng 22 triệu đồng, sau khi chịu khoảng phí phạt nữa thì sẽ gần 23 triệu đồng. Trong đó, toàn bộ số tiền trên là nợ gốc, còn phần lãi suất hầu như đã được trả hết 2 năm trước. “Tôi thật sự bức xúc vì giống như mình bị lừa, nếu được ngân hàng tư vấn kỹ phần trả lãi thì tôi sẽ xem lại có nên vay hay không”, chị Thu Hà chia sẻ.
Ông Phan Thế Thắng cho biết, NTD trước khi vay tiêu dùng nên tìm hiểu kỹ lãi suất cũng như cách tính lãi suất của ngân hàng, TCTD để tránh rủi ro không đáng có, đồng thời cũng nên có kế hoạch chi tiêu cụ thể để chủ động về tài chính. Đối với bên cho vay, pháp luật cũng đã quy định bắt buộc bên cho vay công bố đầy đủ, rõ ràng các thông tin liên quan trước, trong và sau khi tiến hành giao dịch tín dụng tiêu dùng, kể cả phương thức trả nợ, lãi suất, phí phạt trả chậm, các điều khoản vỡ nợ... cho NTD biết.