Đây là một trong những điểm mới của công văn số 10315/BTC-TCT vừa được Bộ Tài chính gửi cục thuế các tỉnh, thành phố trực thuộc Trung ương đề nghị tuyên truyền các nội dung quy định trong Luật số 106/2016/QH13 sửa đổi, bổ sung một số điều của Luật Thuế GTGT, Luật thuế TTĐB và Luật Quản lý thuế.
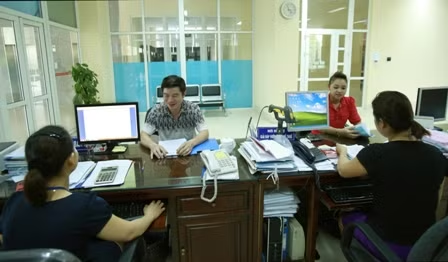 Hướng dẫn nộp thuế tại Chi cục Thuế Thái Nguyên. Ảnh Hoàng Hùng-TTXVN |
Cụ thể: Về mức tiền chậm nộp, theo quy định tạikhoản 3 điều 3 Luật số 106, quyđịnh:"Người nộp thuế chậm nộp tiền thuế so với thời hạn quyđịnh, thời hạn gia hạnnộp thuế, thời hạn ghi trong thôngbáo của cơ quan thuế, thời hạn trong quyếtđịnh xử lý của cơ quan quản lý thuế thì phải nộpđủtiền thuế và tiền chậm nộp theo mức bằng 0,03%/ngàytính trên số tiền thuế chậm nộp. Đối với các khoản nợ tiền thuế phát sinh trước ngày 1/7/2016 mà người nộp thuế chưa nộp vào ngân sách nhà nước, kể cả khoản tiềnnợ thuế được truy thu qua kết quả thanh tra, kiểm tra của cơ quan có thẩm quyền thì được chuyển sang mức tính tiền chậm nộp theo quy định từ ngày 1/7/2016".
Nhằm hướng dẫn rõ điều khoản trên, Bộ Tài chính cho biết, đối với khoản nợ tiền thuế phát sinh trước ngày 1/7/2016, nhưng sau ngày này vẫn chưa nộp thì từ ngày 1/7/2016 chuyển sang áp dụng mức tính tiền chậm nộp 0,03%/ngày.
Bộ Tài chính cũng hướng dẫn kỹ,trường hợp nộp thuế khaithiếu tiền thuế của kỳ phát sinh trước ngày 1/7/2016, nhưng sau ngày 1/7/2016, cơ quan nhà nước có thẩm quyền phát hiện qua thanh tra, kiểm tra hoặc người nộp thuế tự phát hiện thì áp dụng tiền chậm nộp theo mức 0,05%/ngày(hoặc mức phù hợp quy định của văn bản pháp luật từng thời kỳ) từ ngày phải nộp đến hết ngày 30/6/2016, và theo mức 0,03%/ngày tính trên số tiền thuế khai thiếu từ ngày 1/7/2016 đến ngày người nộp thuế nộp vào ngân sách nhà nước.
Về hoàn thuế GTGT, Bộ Tài chính cũnglưu ý, trường hợp cơ sở kinh doanh có số thuế GTGT chưa được khấu trừ hết phát sinh trước kỳ tính thuế tháng 7/2016 (đối với trường hợp kê khai theo tháng) hoặc trước kỳ tính thuế quý III/2016 (đối với trường kê theo quý) đủ điều kiện hoàn thuế GTGT theo hướng dẫn tại khoản 1 điều 18 Thông tư số 219/2013/TT-BTC thì cơ quan thuế vẫn tiếp nhận hồ sơ đề nghị hoàn thuế và giải quyết hoàn thuế theo đúng quy định của pháp luật.