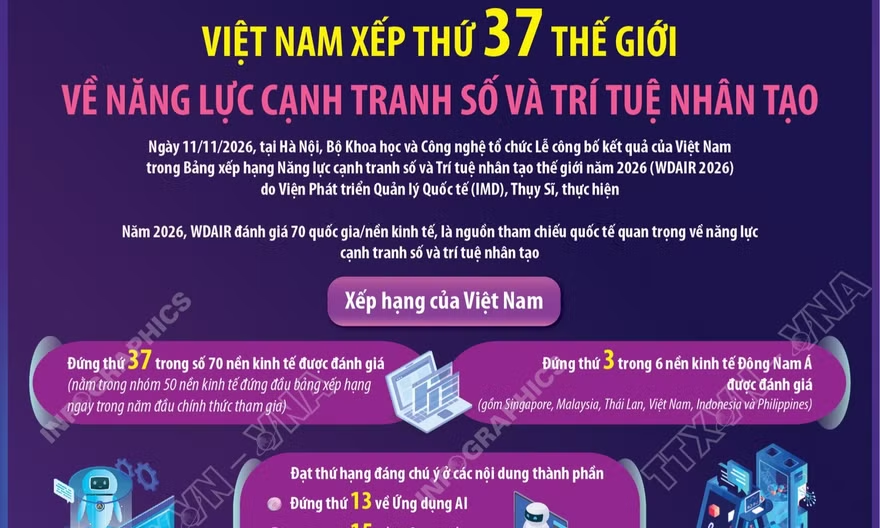
Tuy nhiên, nhiều chuyên gia cho rằng, chuyển đổi số không chỉ dừng ở ứng dụng công nghệ mà còn đòi hỏi năng lực làm chủ dữ liệu, bảo đảm an toàn hệ thống và nâng cao khả năng chống chịu trước biến động.
Tối ưu quyết định tín dụng bằng AI
Một trong những hướng ứng dụng AI đáng chú ý trong lĩnh vực ngân hàng là chấm điểm tín dụng, tối ưu hóa quá trình đánh giá khách hàng và kiểm soát chi phí cho vay. Nghiên cứu được giới thiệu tại Hội nghị quốc tế về Trí tuệ ngữ nghĩa trong Điện toán quy mô lớn (SIMC 2026) diễn ra ngày 11/11 cho thấy, việc lựa chọn và điều chỉnh mô hình AI phù hợp có thể giúp giảm từ 11,8% đến 15,5% chi phí kỳ vọng trong quyết định tín dụng.
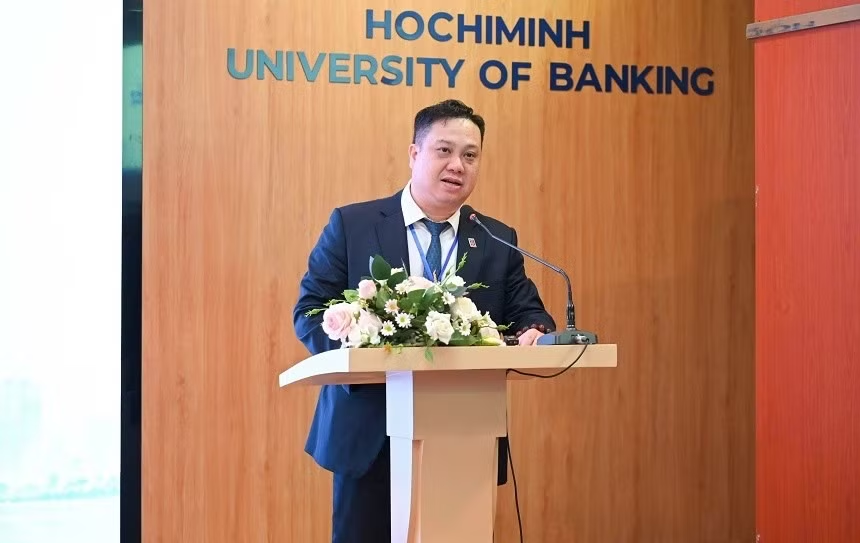
Tại Hội nghị do Trường Đại học Ngân hàng Thành phố (TP) Hồ Chí Minh (HUB) tổ chức, một số nhà khoa học đã giới thiệu nhiều kết quả nghiên cứu về khả năng ứng dụng AI trong tài chính - ngân hàng và hoạt động kinh doanh.
Trong đó, công trình nghiên cứu chấm điểm tín dụng của nhóm tác giả Trương Quốc Hội, Nguyễn Xuân Phi và Đỗ Trí Nhựt, thuộc Trường Đại học Công nghệ Thông tin – Đại học Quốc gia TP Hồ Chí Minh và Trường Đại học Công Thương TP Hồ Chí Minh, đưa ra những kết quả đáng chú ý.
Nhóm nghiên cứu sử dụng khoảng 307.000 hồ sơ từ bộ dữ liệu Home Credit Default Risk để so sánh 4 mô hình chấm điểm tín dụng gồm: Logistic Regression, Random Forest, XGBoost và LightGBM. Các mô hình được đánh giá đồng thời trên 3 phương diện: Khả năng phân biệt rủi ro, chi phí dự kiến từ quyết định tín dụng và mức độ ổn định của kết quả giải thích do AI đưa ra.
Kết quả cho thấy, XGBoost có khả năng phân biệt rủi ro tốt nhất với chỉ số ROC-AUC đạt 0,7573. Trong khi đó, LightGBM có chi phí kỳ vọng thấp nhất theo giả định nghiên cứu. Đặc biệt, khi điều chỉnh ngưỡng ra quyết định phù hợp với chi phí rủi ro, mức chi phí kỳ vọng giảm 11,8 - 15,5% so với việc sử dụng ngưỡng phân loại mặc định.
Theo nhóm tác giả, mô hình dự báo tốt nhất chưa chắc mang lại hiệu quả kinh tế cao nhất. Trong hoạt động cấp tín dụng, ngân hàng phải cân đối giữa nguy cơ tổn thất khi chấp thuận khách hàng có rủi ro cao và chi phí cơ hội khi từ chối những khách hàng có khả năng trả nợ tốt.
Vì vậy, lựa chọn AI không thể chỉ căn cứ vào độ chính xác mà còn phải tính đến hiệu quả kinh tế và khả năng giải thích kết quả, phục vụ công tác quản trị rủi ro.
Dù mới được thử nghiệm trên bộ dữ liệu nghiên cứu, chưa phản ánh mức tiết kiệm thực tế tại các ngân hàng, một số chuyên gia cho rằng, kết quả này cho thấy tiềm năng khai thác AI để cải thiện chất lượng quyết định cho vay, gắn hiệu quả dự báo với chi phí kinh doanh.
Chuyển đổi số phải đi cùng năng lực chống chịu
Nếu AI mở ra cơ hội nâng cao hiệu quả kinh doanh, bảo đảm an toàn dữ liệu và duy trì hoạt động ổn định lại là điều kiện quan trọng để chuyển đổi số phát triển bền vững.
Tại Diễn đàn Kinh tế Việt - Anh 2026 về “Công nghệ tài chính, ổn định tài chính và khả năng chống chịu hệ thống” diễn ra mới đây, các chuyên gia và định chế tài chính hai nước nhận định, công nghệ đang thâm nhập sâu vào những trụ cột trọng yếu của ngân hàng như: Tín dụng, đầu tư, quản trị rủi ro và ra quyết định chiến lược.
Tuy nhiên, TS. Nguyễn Thị Hồng Thúy, Phó Hiệu trưởng Trường Đại học Kinh tế (Đại học Quốc gia Hà Nội) lưu ý, sự phụ thuộc ngày càng lớn vào công nghệ cũng làm gia tăng mức độ phức tạp của rủi ro an ninh mạng, dữ liệu và vận hành. Một sự cố công nghệ đơn lẻ không chỉ gây gián đoạn giao dịch mà còn có thể đe dọa thanh khoản, ảnh hưởng uy tín tổ chức, thậm chí tạo hiệu ứng dây chuyền tác động đến sự ổn định của hệ thống tài chính.
Do đó, yêu cầu đặt ra không chỉ là ngăn chặn nguy cơ mà còn phải bảo đảm tổ chức tài chính duy trì được các dịch vụ thiết yếu, hạn chế thiệt hại và phục hồi nhanh khi sự cố xảy ra.
Ở góc độ thực tiễn ngân hàng, ông Đỗ Quang Vinh, Phó Chủ tịch Hội đồng quản trị Ngân hàng Thương mại cổ phần Sài Gòn - Hà Nội (SHB) cho rằng, dựa theo phản hồi của hơn 1.000 cán bộ, nhân viên ngân hàng, bên cạnh những thành tựu về trải nghiệm thanh toán số và năng suất lao động, việc chia sẻ dữ liệu nội bộ và số hóa quy trình tín dụng vẫn còn nhiều dư địa cải thiện.
Do vậy, để đánh giá đúng mức độ sẵn sàng chuyển đổi số, cần xem xét tính linh hoạt của hệ thống lõi (core banking), chất lượng tích hợp dữ liệu và năng lực phản ứng của đội ngũ nhân sự trước các tình huống khủng hoảng.
Theo ông Đỗ Việt Anh, Cục An toàn hệ thống các tổ chức tín dụng (NHNN), Ngân hàng Nhà nước đang hoàn thiện khuôn khổ pháp lý về an toàn hoạt động tiệm cận chuẩn Basel III, tập trung vào ba trụ cột: Tỷ lệ an toàn vốn, kiểm soát nội bộ và các giới hạn bảo đảm an toàn.
“Việc triển khai hiệu quả các tiêu chuẩn này đòi hỏi nền tảng công nghệ và dữ liệu đủ mạnh. Đầu tư công nghệ không chỉ là chi phí vận hành mà còn là đầu tư chiến lược, giúp ngân hàng nâng cao khả năng chống chịu, quản trị rủi ro, tối ưu sử dụng vốn. NHNN cũng đẩy mạnh kết nối dữ liệu báo cáo, nâng cao hiệu quả cảnh báo sớm và giám sát vĩ mô”, ông Đỗ Việt Anh chia sẻ.