Đây cũng là một năm mà nhiều giải pháp quan trọng trong thực hiện Đề án tái cơ cấu Agribank được triển khai một cách đồng bộ và quyết liệt nhằm nâng cao hiệu quả hoạt động của ngân hàng (NH).
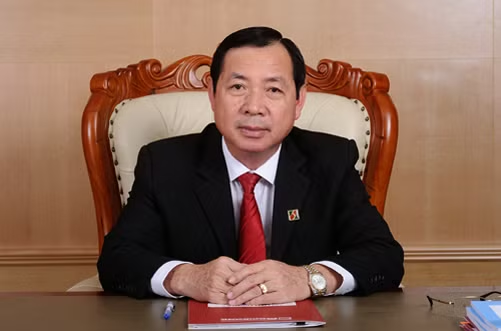 Ông Tiết Văn Thành - Tổng Giám đốc (TGĐ) Agribank |
Sau 3 năm, kể từ năm 2012 đến nay, Agribank đã đưa tỷ lệ nợ xấu từ mức rất cao về dưới mức 3% theo đúng mục tiêu đã đề ra, góp phần hoàn thành và rút ngắn lộ trình giảm nợ xấu của toàn ngành NH. Ông Tiết Văn Thành - Tổng Giám đốc (TGĐ) Agribank chia sẻ với phóng viên báo Tin Tức xung quanh vấn đề này.
Phóng viên: Ông có thể cho biết đến thời điểm này, tình hình xử lý nợ xấu của Agribank đã đạt được những kết quả như thế nào?
TGĐ Tiết Văn Thành: Thực hiện chỉ đạo của Chính phủ, NHNN, Agribank đã chủ động xây dựng đồng bộ các giải pháp, quyết liệt triển khai các phương án xử lý nợ xấu trong từng năm và Đề án tái cơ cấu Agribank giai đoạn 2013 - 2015, đảm bảo mục tiêu đưa tỷ lệ nợ xấu về dưới mức 3% trước thời điểm 30/9/2015. Agribank đã hoàn thành mục tiêu đưa tỷ lệ nợ xấu/tổng dư nợ đến thời điểm 31/8/2015 về mức 2,81%, đến 30/9/2015 là 2,53% và đến 31/10/2015 là 2,41%.
Phóng viên: Để đạt được kết quả tích cực trong việc xử lý nợ xấu như trên, Agribank đã có những giải pháp gì?
TGĐ Tiết Văn Thành: Việc xử lý nợ xấu đòi hỏi Agribank phải áp dụng và kết hợp đồng bộ nhiều giải pháp như: nâng cao chất lượng tín dụng, kiểm soát nợ xấu phát sinh; cơ cấu lại thời hạn trả nợ cho KH; nhận tài sản bảo đảm thay thế nghĩa vụ trả nợ; chuyển nợ vay thành vốn góp; sử dụng dự phòng để xử lý nợ xấu; xử lý, phát mại tài sản bảo đảm để thu hồi nợ; bán nợ xấu cho các tổ chức khác và Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC).
Đặc biệt, đối với các khoản nợ xấu đã bán cho VAMC, để tháo gỡ khó khăn cho khách hàng (KH), Agribank đã hỗ trợ cơ cấu lại thời hạn trả nợ, miễn giảm lãi đối với các khoản nợ của KH có đủ điều kiện, có phương án sản xuất kinh doanh khả thi, hiệu quả giúp KH vượt qua những khó khăn trong giai đoạn hiện nay và phục hồi khả năng trả nợ.
Trong quá trình cơ cấu lại nợ, Agribank luôn quán triệt phải thực hiện đúng tính chất khoản vay theo quy định của Chính phủ, của NHNN. Song song với việc áp dụng các biện pháp cơ cấu nợ xấu, Agribank vẫn phải bám sát tình hình hoạt động sản xuất kinh doanh, kiểm soát dòng tiền của KH, đảm bảo thu hồi vốn vay đối với các khoản nợ được cơ cấu lại.
Xác định xử lý nợ xấu là nhiệm vụ ưu tiên hàng đầu trong số các mục tiêu của Đề án tái cơ cấu, Agribank đã triển khai đồng bộ và quyết liệt nhiều biện pháp nhằm kiểm soát chất lượng tín dụng, từng bước kiềm chế và giảm dần nợ xấu. Chỉ tính riêng từ tháng 11/2013 đến nay, đã có gần 300 văn bản về cơ chế, quy định, quy trình nghiệp vụ được Agribank ban hành, trong đó có trên 150 văn bản về lĩnh vực tín dụng.
Bên cạnh việc nâng cao chất lượng quản trị, điều hành, củng cố hệ thống kiểm tra kiểm toán nội bộ, Agribank cũng đã hết sức nỗ lực chỉ đạo các chi nhánh trong toàn hệ thống tập trung xử lý nợ xấu, tăng cường cán bộ hỗ trợ các các chi nhánh có tỷ lệ nợ xấu cao. Hàng trăm cán bộ chủ chốt, có kinh nghiệm về công tác tín dụng của toàn hệ thống đã được Trụ sở chính trưng tập. Các đoàn công tác do các thành viên Hội đồng Thành viên, thành viên Ban điều hành trực tiếp phụ trách được phân công làm việc tại từng chi nhánh, thực hiện phân tích từng khoản nợ có vấn đề, làm việc với từng KH để bàn biện pháp tháo gỡ khó khăn, hỗ trợ KH duy trì hoạt động sản xuất kinh doanh tạo nguồn thu trả nợ ngân hàng, quyết định phương án xử lý nợ đảm bảo hài hòa lợi ích, từ đó động viên KH hợp tác trả nợ vay. Agribank cũng luôn là ngân hàng tiên phong trong việc chủ động điều chỉnh giảm lãi suất cho vay nhằm chia sẻ khó khăn với KH, đặc biệt là KH hoạt động trong lĩnh vực nông nghiệp, nông thôn, sản xuất hàng xuất khẩu, doanh nghiệp vừa và nhỏ...
Phóng viên: Xử lý nợ xấu là quá trình khó khăn đối với mỗi NH, với Agribank những khó khăn trong quá trình này là gì? Agribank có những đề xuất gì trong quá trình xử lý nợ xấu?
TGĐ Tiết Văn Thành: Xử lý nợ xấu là một vấn đề rất khó khăn đối với toàn ngành NH nói chung và đối với Agribank nói riêng. Quá trình xử lý nợ cần phải có giải pháp, kế hoạch cụ thể, phối hợp chặt chẽ với các cơ quan chức năng. Với thực trạng tài sản bảo đảm phần lớn là bất động sản, trong khi thị trường này vẫn còn trầm lắng, nên việc xử lý nợ cần có thời gian và phải hài hòa lợi ích đối với các bên liên quan.
Hiện nay, mặc dù khuôn khổ pháp lý liên quan đến xử lý nợ xấu về cơ bản đã đầy đủ, tuy nhiên,trong quá trình thực hiện vẫn còn nhiều vướng mắc như: vướng mắc trong quá trình xử lý nợ, xử lý tài sản bảo đảm, trách nhiệm của người đi vay, quyền hạn của chủ nợ... là nguyên nhân quan trọng dẫn tới việc không xử lý kịp thời được nợ xấu. Điều này khiến các cơ quan hữu quan gặp nhiều vướng mắc trong việc xử lý tranh chấp về tài sản bảo đảm; nhiều trường hợp thi hành án xử lý tài sản bảo đảm kéo dài hàng năm do KH chây ỳ, không hợp tác.
Mặt khác, với tỷ trọng cho vay nông nghiệp, nông thôn chiếm khoảng 75% dư nợ cho vay nền kinh tế, Agribank thực hiện nhiệm vụ cho vay theo các chương trình của Chính phủ lĩnh vực nông nghiệp, nông thôn; trong đó có các ưu đãi về các điều kiện vay vốn (như: điều kiện về tài sản bảo đảm) nhằm hỗ trợ, tạo thuận lợi cho người nông dân tiếp cận nguồn vốn NH, phát triển kinh tế - xã hội tại các địa bàn nông thôn. Vì vậy, việc xử lý, thu hồi nợ xấu phát sinh của các chương trình này cũng gặp nhiều khó khăn. Agribank có một số đề xuất như sau:
Kiến nghị Thống đốc NHNN trình Chính phủ báo cáo Quốc hội sửa đổi, bổ sung một số luật để tháo gỡ khó khăn, vướng mắc về cơ chế xử lý nợ, tài sản bảo đảm; giao các Bộ, ngành nghiên cứu, sửa đổi, bổ sung các quy định của pháp luật trình Chính phủ tháo gỡ các khó khăn vướng mắc về bán đấu giá, xử lý tài sản bảo đảm, chính sách thuế, đăng ký quyền sử dụng đất, tài sản gắn liền với đất, bán đấu giá tài sản, đặc biệt là bất động sản nhằm tạo điều kiện thuận lợi hơn cho các tổ chức tín dụng, VAMC trong xử lý tài sản bảo đảm, bán đấu giá tài sản bảo đảm để thu hồi nợ, xử lý nợ xấu.
Đề nghị các Ban, ngành liên quan có cơ chế hỗ trợ Agribank trong việc xử lý nợ xấu của các chương trình cho vay theo chỉ đạo của Chính phủ.
Phóng viên: Trong thời gian tới, Agribank sẽ tiếp tục kiểm soát câu chuyện nợ xấu như thế nào?
TGĐ Tiết Văn Thành: Nâng cao chất lượng tín dụng, kiểm soát nợ xấu phát sinh, đảm bảo tỷ lệ nợ xấu dưới 3% là một trong những nhiệm vụ trọng tâm của Agribank trong thời gian tới. Cụ thể:
Agribank đã thành lập Tổ chỉ đạo kiểm soát nợ xấu gồm: Ban lãnh đạo, lãnh đạo bộ phận chuyên môn tại Trụ sở chính trực tiếp theo dõi tình hình diễn biến nợ xấu toàn hệ thống; ban hành văn bản chỉ đạo chi nhánh thường xuyên chủ động rà soát, nắm bắt khả năng trả nợ của KH vay vốn, nhất là các khoản nợ có khả năng phải chuyển sang nợ xấu trong kỳ, báo cáo phương án xử lý nợ có khả năng chuyển nợ xấu; chủ động kiểm soát được nợ xấu phát sinh.
Giao kế hoạch xử lý nợ xấu đến từng chi nhánh, từng cán bộ, gắn quyền lợi của cán bộ với kết quả xử lý nợ xấu và có biện pháp xử lý đối với những chi nhánh không quyết liệt, không hoàn thành kế hoạch xử lý nợ.
Phóng viên: Xin cảm ơn ông!