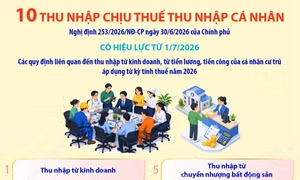
Theo Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026, có 10 khoản thu nhập chịu thuế thu nhập cá nhân, gồm: Thu nhập từ kinh doanh; Thu nhập từ tiền lương, tiền công; Thu nhập từ đầu tư vốn; Thu nhập từ chuyển nhượng vốn; Thu nhập từ chuyển nhượng bất động sản; Thu nhập từ trúng thưởng; Thu nhập từ tiền bản quyền; Thu nhập từ nhượng quyền thương mại; Thu nhập từ nhận thừa kế, quà tặng; thu nhập khác (Thu nhập từ chuyển nhượng tên miền quốc gia Việt Nam “.vn",Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon, Thu nhập từ chuyển nhượng biển số xe trúng đấu giá, Thu nhập từ chuyển nhượng tài sản số ).
Luật Thuế thu nhập cá nhân sửa đổi xác định rõ 21 khoản thu nhập được miễn thuế từ năm 2026, đồng thời quy định chi tiết các nguồn thu bắt buộc phải nộp ngân sách. Việc nắm vững quy định giúp người dân an tâm giao dịch, tránh rủi ro pháp lý và hiểu đúng bản chất dòng tiền chịu thuế.
Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh cho biết: Việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu là một phần trong cam kết của Việt Nam đối với các tổ chức quốc tế, đặc biệt là Tổ chức Hợp tác và Phát triển Kinh tế (OECD).