Không chỉ dựa vào tăng trưởng tín dụng, nhiều ngân hàng đang ghi nhận đóng góp ngày càng rõ nét từ các nguồn thu ngoài lãi như dịch vụ, ngoại hối và chứng khoán.
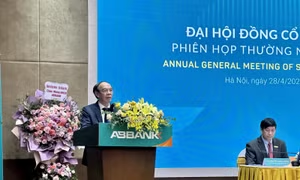
Mùa Đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026 năm nay, nhiều ngân hàng đã trình kế hoạch tăng vốn thông qua phát hành cổ phiếu cho cổ đông hiện hữu, cổ phiếu thưởng và chào bán riêng lẻ.
Năm 2025 đánh dấu một mùa chia cổ tức sôi động chưa từng có trong ngành ngân hàng, nhưng điều thực sự đáng chú ý không nằm ở những con số tỷ lệ mà là chiến lược phía sau mỗi quyết định. Khi một bên mạnh tay chia tiền để củng cố niềm tin cổ đông, bên kia lại thận trọng giữ lại lợi nhuận, âm thầm nâng nền vốn tự có. Trong một thị trường đầy biến động, cổ tức giờ đây không chỉ là phần thưởng mà phản ánh tầm nhìn dài hạn và bản lĩnh điều hành của từng ngân hàng.
Trong khi nhiều ngân hàng sớm công bố kết quả kinh doanh tích cực, phản ánh đà phục hồi của tín dụng và hiệu quả quản trị chi phí, thì thị trường cũng chứng kiến sự phân hóa rõ rệt về lợi nhuận giữa các nhóm ngân hàng.
Nhiều ngân hàng ghi nhận sự tăng trưởng mạnh mẽ từ đầu năm đến nay nhờ mở rộng tín dụng, dịch vụ ngân hàng số và hiệu quả từ cắt giảm chi phí. Dù đối mặt với nhiều thách thức kinh tế, các ngân hàng vẫn duy trì đà tăng trưởng ổn định nhờ tối ưu hóa dịch vụ, quản lý rủi ro và đáp ứng tốt nhu cầu tài chính cá nhân và doanh nghiệp.
Dù tín dụng chưa tăng trưởng đáng kể, song lãnh đạo nhiều ngân hàng kỳ vọng: Lãi suất thấp và kinh tế đang phục hồi sẽ thúc đẩy cầu tín dụng kể từ quý II/2024.
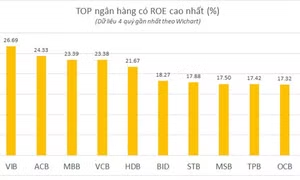
Các chỉ số quan trọng thể hiện hiệu quả kinh doanh của ngân hàng có thể kể đến ROE, ROA, CIR, NIM… Vậy những ngân hàng nào đang dẫn đầu về các chỉ số này?
Báo cáo tài chính quý III/2023 cho thấy, chi phí trích lập dự phòng rủi ro của nhiều ngân hàng thương mại tiếp tục tăng mạnh. Đây là một trong những yếu tố kéo lợi nhuận ngân hàng giảm tốc.
Tính đến chiều 30/10, có 28 ngân hàng đã hoàn thành công bố kết quả kinh doanh quý III và 9 tháng năm 2023. Nhưng chỉ có 13 ngân hàng trong số này ghi nhận lợi nhuận trước thuế lũy kế 9 tháng tăng so với cùng kỳ.
Chỉ còn vài ngày tới, các ngân hàng sẽ công bố kết quả kinh doanh (KQKD) quý 3/2023. Tuy nhiên, theo dự báo, lợi nhuận các ngân hàng sẽ không như kỳ vọng do nợ xấu ngày càng lớn.
Theo công bố kết quả kinh doanh của các ngân hàng, mặc dù đã nỗ lực kiểm soát nợ xấu với tỷ lệ dưới 3% nhằm đảm bảo an toàn hoạt động theo quy định của Ngân hàng Nhà nước (NHNN) nhưng giá trị các khoản nợ xấu vẫn rất cao. Điều này cũng đã khiến cho lợi nhuận của nhiều ngân hàng, trong đó phần lớn là các ngân hàng nhỏ bị thu hẹp rất nhiều.
Lợi nhuận trước thuế của toàn ngành ngân hàng sẽ giảm tốc trong năm 2023 và tiếp tục phân hóa mạnh trong năm tiếp theo. Đây là dự báo được nhiều công ty chứng khoán đưa ra trong báo cáo mới nhất về triển vọng ngành ngân hàng nửa cuối năm.
Chất lượng tín dụng các ngân hàng xấu đi trong quý I/2023 khi nợ cần chú ý và nợ xấu tăng mạnh do ảnh hưởng từ khó khăn của bất động sản và tài chính tiêu dùng.
Chất lượng tín dụng các ngân hàng xấu đi trong quý I/2023 khi nợ cần chú ý và nợ xấu tăng mạnh do ảnh hưởng từ khó khăn của bất động sản và tài chính tiêu dùng.
Kết thúc quý I/2023, lợi nhuận nhiều ngân hàng vẫn ghi nhận tốc độ tăng trưởng dương với con số lên đến hàng nghìn tỷ đồng, nhưng kèm theo đó nợ xấu cũng đang phình to.
Kinh tế Việt Nam có độ mở lớn nên phải đối mặt với không ít thách thức do tình hình kinh tế - chính trị phức tạp của thế giới; lạm phát cao trên toàn cầu, tuy nhiên một số ngân hàng vẫn kỳ vọng đạt mức tăng trưởng lợi nhuận năm nay nhờ có lối đi riêng để ứng phó.
Trước dự báo năm 2023 nền kinh tế sẽ còn khó khăn và thách thức, nhiều ngân hàng đã đặt mục tiêu tốc độ tăng trưởng thận trọng, thậm chí lợi nhuận thấp hơn năm trước, không còn những con số kế hoạch tăng trưởng 50 - 70% như trước đây.
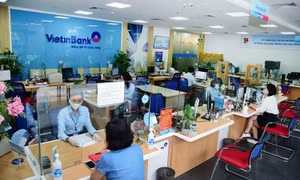
Ngân hàng TMCP Công Thương Việt Nam (VietinBank - CTG) vừa công bố Báo cáo tài chính quý IV/2021. Theo đó, các mảng kinh doanh ghi nhận sự tăng trưởng tốt. Riêng quy mô tổng tài sản tại 31/12/2021 đạt con số 1.531.468 tỷ đồng, tăng 14% so với đầu năm; trong đó tăng chủ yếu ở cho vay khách hàng.