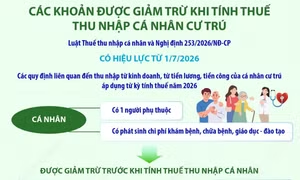
Theo Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026, các khoản được giảm trừ khi tính thuế thu nhập cá nhân cư trú, gồm: Mức giảm trừ đối với người nộp thuế; Các khoản giảm trừ khác nếu có: mức giảm trừ đối với mỗi người phụ thuộc; Tổng các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả; Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước; các khoản bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp; các khoản đóng góp từ thiện, nhân đạo.
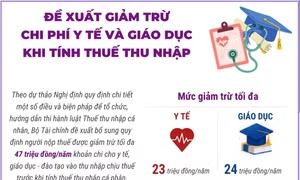
Bộ Tài chính vừa trình Chính phủ dự án Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành luật Thuế thu nhập cá nhân. Theo đó, Bộ Tài chính chính thức đề xuất bổ sung quy định người nộp thuế được giảm trừ tối đa 47 triệu đồng/năm khoản chi cho y tế, giáo dục - đào tạo vào thu nhập chịu thuế trước khi tính thuế thu nhập cá nhân.
Theo các chuyên gia kinh tế, với đề xuất bổ sung giảm trừ tối đa 47 triệu đồng/năm cho chi phí y tế và giáo dục, dự thảo Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân đang được Bộ Tài chính trình Chính phủ cho thấy một bước chuyển đáng chú ý trong tư duy điều hành thuế: Không chỉ thu ngân sách mà còn chia sẻ gánh nặng an sinh với người dân.
Dự thảo Luật Giáo dục đề cập đến chính sách không thu học phí đối với trẻ em mầm non 5 tuổi, học sinh THCS trường công lập và hỗ trợ đóng học phí cơ sở ngoài công lập đối với trẻ em, học sinh diện phổ cập.
Thời gian gần đây, nhiều bạn đọc báo Tin Tức phản ánh về cách tính tuổi nghỉ hưu từ 1/1/2018 sẽ bị tác động ra sao, nhất là việc giảm trừ % nếu nghỉ trước tuổi sẽ được tính theo phương pháp nào?